Handwerkerrechnung steuerlich absetzen: Lohn- und Materialanteil richtig aufteilen
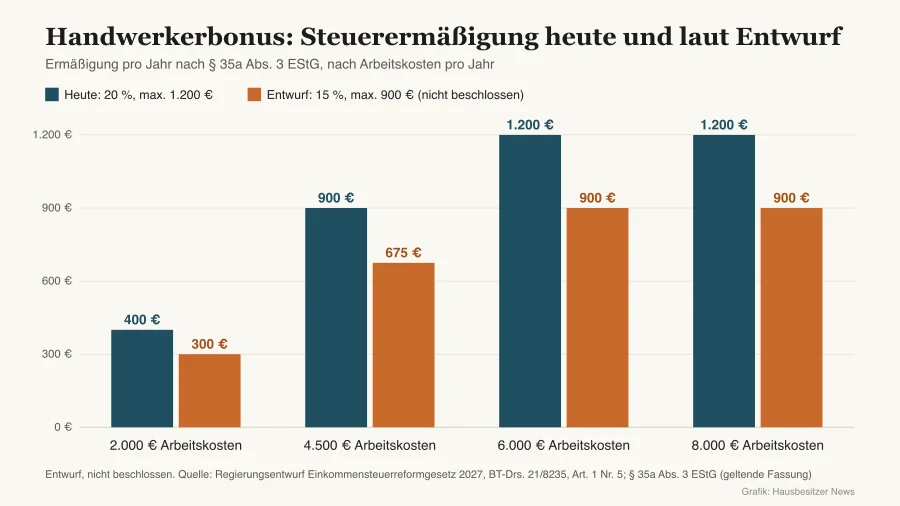
Wer Handwerkerkosten nach § 35a EStG absetzt, erhält 20 Prozent der Arbeits- und Fahrtkosten zurück – maximal 1.200 Euro im Jahr. Materialkosten sind ausgeschlossen.
Das Wichtigste in Kürze
- Nach § 35a Abs. 3 EStG können selbstnutzende Eigentümer 20 Prozent der reinen Arbeits-, Fahrt- und Maschinenkosten direkt von der Steuerschuld abziehen, gedeckelt auf 1.200 Euro pro Kalenderjahr.
- Materialkosten und gelieferte Waren sind von der Steuerermäßigung für Handwerkerleistungen vollständig ausgeschlossen und müssen auf der Rechnung separat ausgewiesen sein.
- Barzahlungen mit Quittung erkennt das Finanzamt nicht an; Voraussetzung ist immer eine ordentliche Rechnung und die unbare Überweisung auf das Handwerkerkonto.
- Bei vermieteten Immobilien greift § 35a EStG nicht, dort zählen die Gesamtkosten aus Lohn und Material regelmäßig als sofort abzugsfähige Werbungskosten.
Selbstnutzende Haus- und Wohnungseigentümer können für Handwerkerleistungen im eigenen Haushalt jährlich bis zu 1.200 Euro direkt von ihrer Einkommensteuerschuld abziehen. Gesetzliche Grundlage ist § 35a Abs. 3 EStG. Die Steuerermäßigung beträgt 20 Prozent der begünstigten Aufwendungen, die auf maximal 6.000 Euro pro Kalenderjahr begrenzt sind. Der entscheidende Haken in der Praxis: Der Steuerabzug gilt ausschließlich für die reinen Arbeitskosten, Maschinenkosten und Fahrtkosten samt darauf entfallender Umsatzsteuer. Sämtliche Materialkosten, gelieferte Baustoffe und Ersatzteile sind vom Abzug ausgeschlossen.
Wer dem Finanzamt lediglich eine Pauschalrechnung ohne getrennte Ausweisung vorlegt, riskiert die vollständige Streichung des Steuervorteils. Das Finanzamt ist nicht verpflichtet, den Lohnanteil bei Pauschalrechnungen zu schätzen. Für den Nachweis verlangt die Finanzverwaltung eine nachvollziehbar aufgeschlüsselte Handwerkerrechnung und den unbaren Zahlungsnachweis über ein Bankkonto.
Was begünstigt ist und was von der Steuer ausfällt
Das Bundesfinanzministerium hat im BMF-Schreiben vom 09.11.2016 detailliert geregelt, welche Rechnungspositionen bei Erhaltungs-, Renovierungs- und Modernisierungsmaßnahmen im bestehenden Haushalt steuerlich gefördert werden. Begünstigt sind nur Arbeiten, die in einem bereits bestehenden Haushalt ausgeführt werden. Neubauleistungen – also Maßnahmen, die im Zusammenhang mit der Errichtung eines neuen Gebäudes bis zur Bezugsfertigkeit anfallen – fallen nicht unter § 35a EStG.
| Rechnungsposition | Steuerlich begünstigt (20 % direkt von der Steuer) | Nicht begünstigt (vom Abzug ausgeschlossen) |
|---|---|---|
| Arbeitslohn | Geselle, Meister, Auszubildende (Stundenlohn oder feste Leistungsposition für Arbeitszeit) | – |
| Fahrtkosten | Fahrtkostenpauschale, Kilometergeld, Wegezeiten des Betriebs | – |
| Maschinen- und Gerätekosten | Einsatz von Hubarbeitsbühnen, Baumaschinen, Gerüstgestellung | Gerätemiete zur Eigennutzung ohne Bedienpersonal |
| Verbrauchsmaterial | Kleinmaterialien wie Schmiermittel, Reinigungsmittel (nur wenn untergeordnete Nebenleistung) | Baustoffe, Ziegel, Rohre, Kabel, Fliesen, Heizkessel |
| Entsorgungskosten | Nur als Nebenleistung zum Aushub oder Abbruch vor Ort | Reine Abfuhr und Deponiegebühr ohne handwerkliche Leistung |
| Umsatzsteuer | Mehrwertsteuer anteilig auf alle begünstigten Positionen | Mehrwertsteuer auf das eingebaute Material |
Auch Gutachten und Prüfleistungen können begünstigt sein: Dazu gehören beispielsweise die Dichtheitsprüfung von Abwasserleitungen, die Legionellenprüfung im Trinkwasser sowie die Messungen des Schornsteinfegers, sofern sie sich auf bestehende Anlagen beziehen.
Modellrechnung: So wirkt die Aufteilung auf Ihre Steuerersparnis
Wie drastisch sich das Verhältnis zwischen Lohn- und Materialkosten auf die reale Ersparnis auswirkt, zeigt eine typische Handwerkerrechnung über die Erneuerung von Sanitär- und Heizungsleitungen. Im folgenden Beispiel betragen die Gesamtkosten 7.140 Euro brutto.
Musterrechnung Sanitärbetrieb (Gesamtsumme 7.140,00 Euro brutto):
------------------------------------------------------------------
Materialkosten (Rohre, Fittings, Dämmung, Armaturen):  3.500,00 Euro netto
Arbeitsleistung Monteure (45 Stunden à 65,00 Euro):    2.925,00 Euro netto
Fahrtkostenpauschale und Maschineneinsatz:               275,00 Euro netto
------------------------------------------------------------------
Nettosumme:                                            6.700,00 Euro netto
Umsatzsteuer 19 %:                                     1.273,00 Euro
------------------------------------------------------------------
Rechnungsbetrag brutto:                                7.973,00 Euro brutto
Aufteilung für das Finanzamt:
- Begünstigte Arbeits- und Fahrtkosten netto: 3.200,00 Euro
- Zuzüglich 19 % Umsatzsteuer (608,00 Euro): 3.808,00 Euro brutto
- Nicht begünstigter Materialanteil (3.500,00 Euro + 665,00 Euro USt): 4.165,00 Euro brutto
Steuerliche Wirkung nach § 35a Abs. 3 EStG:
- Bemessungsgrundlage: 3.808,00 Euro (liegt unter dem Höchstbetrag von 6.000 Euro)
- Direkter Steuerabzug: 20 % von 3.808,00 Euro = 761,60 Euro
Dieser Betrag mindert nicht lediglich das zu versteuernde Einkommen wie ein Werbungs- oder Sonderausgabenabzug, sondern wird direkt von der festgesetzten tariflichen Einkommensteuerschuld abgezogen. Voraussetzung ist, dass im betreffenden Steuerjahr eine entsprechende Steuerschuld besteht; eine Auszahlung von Guthaben über die festgesetzte Steuer hinaus findet nach § 35a EStG nicht statt.
Welche Pflichtangaben auf der Rechnung stehen müssen
Damit das Finanzamt den Lohnanteil anerkennt, muss die Rechnung bestimmte formale Mindestanforderungen erfüllen. Die Handwerksbetriebe sind verpflichtet, Rechnungen nach den allgemeinen umsatzsteuerrechtlichen Vorgaben der §§ 14, 14a UStG auszustellen. Für § 35a EStG gelten zusätzliche Grundsätze:
- Eindeutige Trennung: Der Rechnungsbetrag muss entweder in Arbeitslohn, Maschinenkosten, Fahrtkosten und Materialkosten aufgeschlüsselt sein oder den prozentualen Arbeitskostenanteil verbindlich beziffern.
- Leistungszeitpunkt und Leistungsort: Die Adresse des betroffenen Hauses oder der Eigentumswohnung muss im Rechnungskopf oder Leistungstext klar ausgewiesen sein.
- Konkrete Leistungsbeschreibung: Pauschale Bezeichnungen wie „Renovierungsarbeiten nach Absprache“ führen regelmäßig zu Rückfragen. Es muss erkennbar sein, welche konkrete handwerkliche Leistung im Haushalt erbracht wurde.
- Ausweisung der Umsatzsteuer: Steuersatz und Steuerbetrag müssen für die jeweiligen Positionen nachvollziehbar sein. Wenn der Betrieb nach der Kleinunternehmerregelung (§ 19 UStG) abrechnet, muss dies angegeben sein.
Wurde im Vorfeld ein Festpreis oder Pauschalvertrag vereinbart, sollten Eigentümer bereits bei der Auftragserteilung schriftlich festhalten, dass die Schlussrechnung eine nachprüfbare Aufschlüsselung der Arbeits- und Materialkosten enthalten muss. Wenn bei laufenden Bauarbeiten Zusatzvereinbarungen getroffen werden, gelten für die Abrechnung ähnliche Maßstäbe wie bei einem Nachtrag beim Bauvertrag: Jede zusätzliche Leistung erfordert eine klare Definition von Aufwand und Material.
Barzahlung ist der sichere Ausschlussgrund
Die härteste formale Hürde ist § 35a Abs. 5 Satz 3 EStG: Die Inanspruchnahme der Steuerermäßigung setzt voraus, dass der Steuerpflichtige die Rechnung erhalten hat und die Zahlung auf das Konto des Leistungserbringers durch einen Beleg des Kreditinstituts nachweist.
- Ausnahmsloses Barzahlungsverbot: Barzahlungen sind ausnahmslos schädlich. Selbst wenn der Handwerker den Erhalt des Geldes auf der Originalrechnung mit Firmenstempel quittiert oder eine ordentliche Quittung ausstellt, verweigert das Finanzamt die Steuerermäßigung nach ständiger Rechtsprechung des Bundesfinanzhofs (u. a. BFH-Urteil vom 20.03.2014, Az. VI R 56/12).
- Zulässige Zahlungswege: Anerkannt werden Banküberweisung, bankbestätigte Online-Überweisung, SEPA-Lastschrift oder Zahlung per EC- und Debitkarte über ein mobiles Terminal des Handwerkers. Wichtig ist stets der Kontoauszug als Zahlungsnachweis.
- Barzahlung auf das Handwerkerkonto: Zahlt der Auftraggeber den Betrag bar am Bankschalter auf das Konto des Handwerksbetriebs ein, wird dies von den Finanzämtern ebenfalls nicht anerkannt, da der Geldfluss aus dem eigenen Bankkonto des Steuerpflichtigen belegt sein muss.
Abgrenzung: § 35a EStG, § 35c EStG und Vermietung
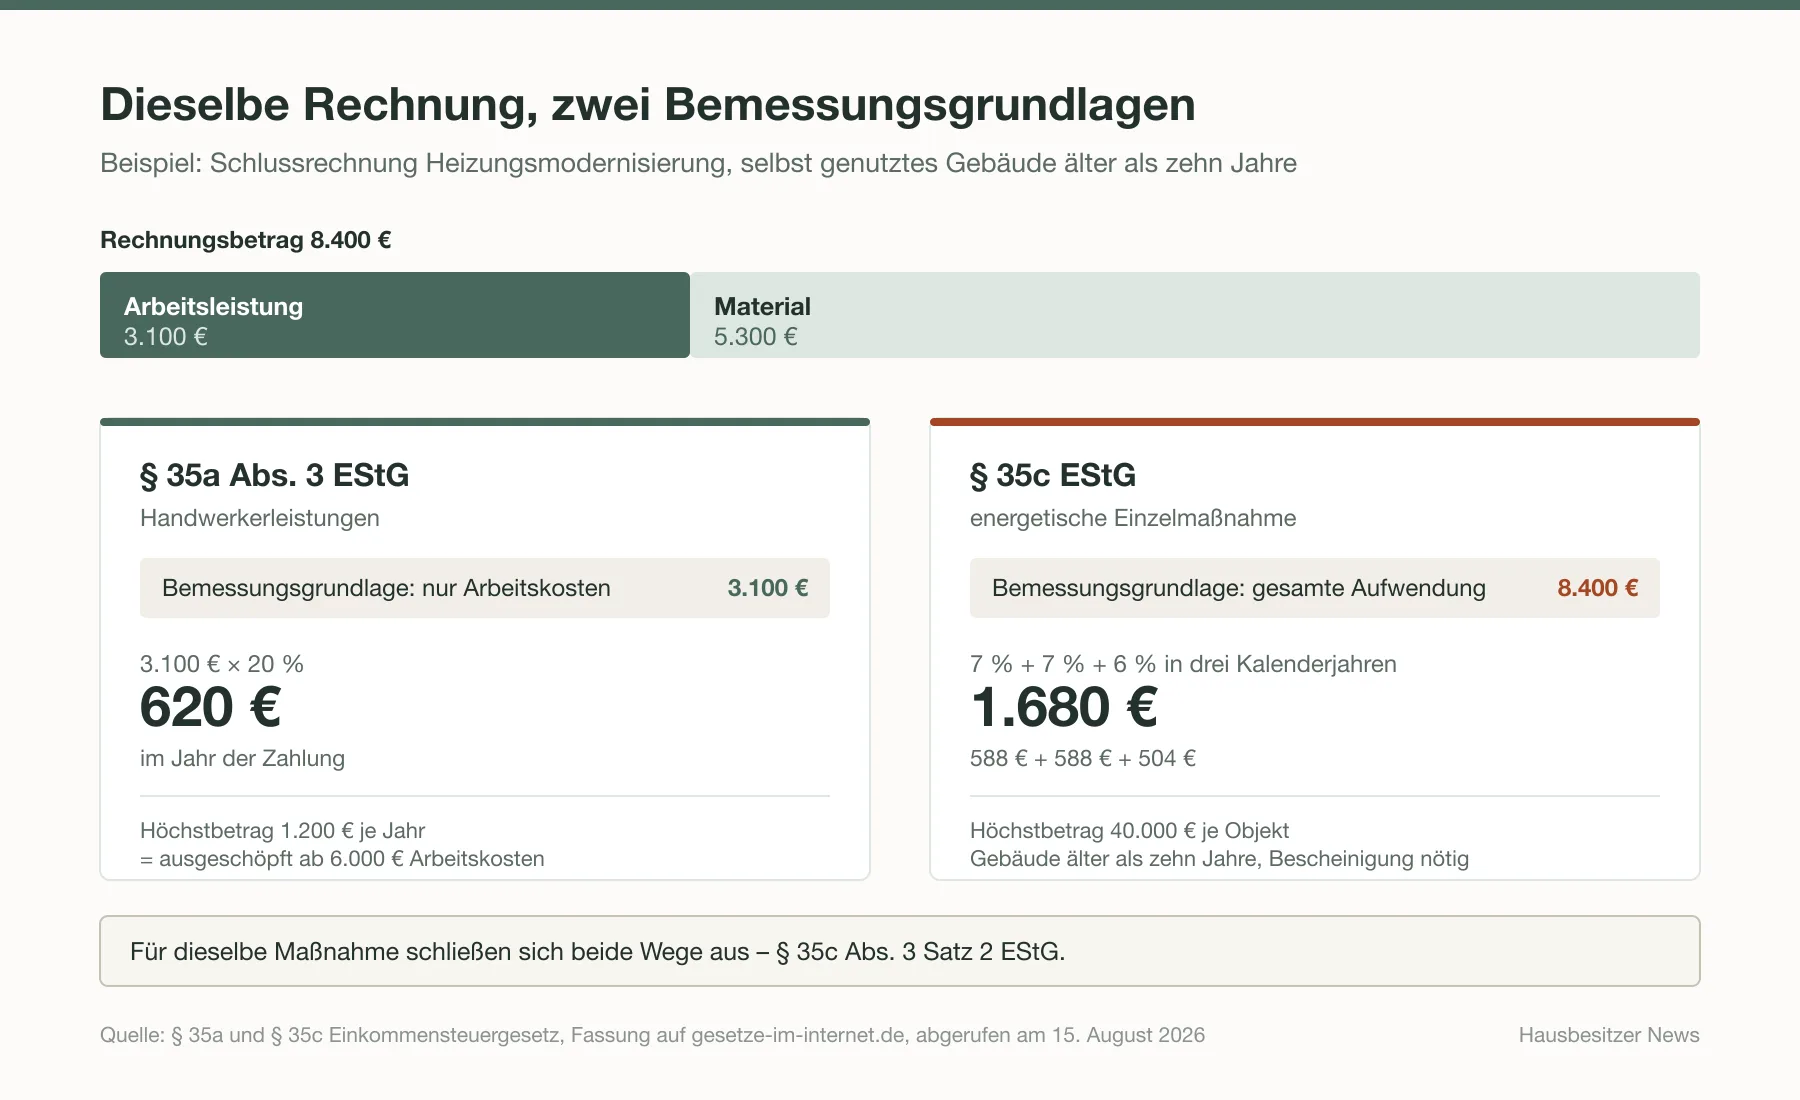
Je nach Nutzungsart der Immobilie und Art der Maßnahme stehen Eigentümern unterschiedliche steuerliche Wege offen, die sich gegenseitig ausschließen:
Energetische Sanierung nach § 35c EStG
Wird eine selbstgenutzte Immobilie energetisch saniert (beispielsweise durch Dämmung, Fenstertausch oder eine neue Wärmepumpe) und ist das Gebäude älter als 10 Jahre, bietet § 35c EStG einen weit höheren Steuervorteil: Hier werden 20 Prozent der Gesamtkosten – einschließlich des Materials – über drei Jahre verteilt direkt von der Steuerschuld abgezogen (7 % im 1. und 2. Jahr, 6 % im 3. Jahr, maximal 40.000 Euro pro Objekt). Voraussetzung ist eine Fachunternehmerbescheinigung nach amtlichem Muster. Eine Kumulation für dieselbe Maßnahme nach § 35a und § 35c EStG ist gesetzlich ausgeschlossen.
Vermietete Immobilien
Für Vermieter gilt § 35a EStG grundsätzlich nicht für die vermieteten Einheiten. Vermieter setzen Renovierungs- und Handwerkerkosten stattdessen als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung (Anlage V) an. Hierbei sind stets sowohl die Lohn- als auch die Materialkosten voll abzugsfähig. Zu beachten ist dabei jedoch die Grenze der anschaffungsnahen Herstellungskosten: Übersteigen die Instandsetzungs- und Modernisierungskosten innerhalb von drei Jahren nach der Anschaffung 15 Prozent der Anschaffungskosten des Gebäudes, müssen sie über die Nutzungsdauer abgeschrieben werden, wie im Ratgeber zu den Sanierungskosten bei Vermietung ausführlich erläutert ist.
Wohnungseigentümergemeinschaften (WEG)
In einer Wohnungseigentümergemeinschaft können die Eigentümer ihren Miteigentumsanteil an den Handwerkerkosten für das Gemeinschaftseigentum steuerlich geltend machen. Dies gilt sowohl für laufende Reparaturen als auch für Maßnahmen, die aus der Erhaltungsrücklage oder einer Sonderumlage in der WEG finanziert werden. Der Verwalter muss hierfür in der jährlichen Hausgeldabrechnung oder einer gesonderten Bescheinigung nach § 35a EStG die begünstigten Lohnkostenanteile für jede Wohneinheit nach Miteigentumsanteilen (MEA) aufschlüsseln.
Checkliste vor der Bezahlung der Handwerkerrechnung
- Rechnung prüfen vor Freigabe: Weist die Rechnung Material und Lohn getrennt aus? Sind Fahrtkosten und Maschineneinsatz sauber benannt?
- Korrektur anfordern: Fehlt die Aufschlüsselung bei einem Pauschalpreis, fordern Sie vor der Überweisung eine berichtigte Rechnung oder eine formlose Bescheinigung des Betriebs an, in der die Lohn- und Materialanteile in Euro oder Prozent aufgeschlüsselt sind.
- Nur per Überweisung zahlen: Niemals Barzahlungen leisten, auch keine Teil- oder Anzahlungen an der Haustür.
- Belege für die Steuererklärung aufbewahren: Rechnung und Bankkontoauszug gemeinsam ablegen. Sie müssen die Belege nicht mehr zwingend mit der Steuererklärung einreichen (Belegvorhaltepflicht), müssen sie dem Finanzamt auf Verlangen jedoch jederzeit vorlegen können.
Quellen und weiterführende Informationen
- § 35a EStG: Steuerermäßigung bei Handwerkerleistungen; geltender Wortlaut, abgerufen 14.10.2026
- BMF: Steuerermäßigung nach § 35a EStG; Anwendungsschreiben vom 09.11.2016 (BStBl I S. 1213)
- § 35c EStG: Steuerermäßigung für energetische Maßnahmen bei zu eigenen Wohnzwecken genutzten Gebäuden
- Bundesfinanzhof: Urteil vom 20.03.2014, VI R 56/12 zu Nachweisen bei Handwerkerleistungen