Einbruchschutz steuerlich absetzen: Arbeitskosten über § 35a EStG ansetzen
Einbruchschutz ist über den Handwerkerbonus absetzbar – aber nur die Arbeitskosten, nicht das Material. Was zählt, welche Rechnung brauchbar ist und wie viel Sie zurückbekommen – mit aktueller Fristenlage.
Das Wichtigste in Kürze
- Die Arbeitskosten für einbruchhemmende Türen, Fenster, Gitter und Meldeanlagen sind über § 35a Abs. 3 EStG absetzbar: 20 Prozent der Arbeitskosten, maximal 1.200 Euro Steuerermäßigung pro Jahr.
- Nicht absetzbar sind Materialkosten, Eigenleistung und Neubauaufwendungen – entscheidend ist eine Rechnung, die Arbeits- und Materialkosten getrennt ausweist und eine barfreie Zahlung per Überweisung.
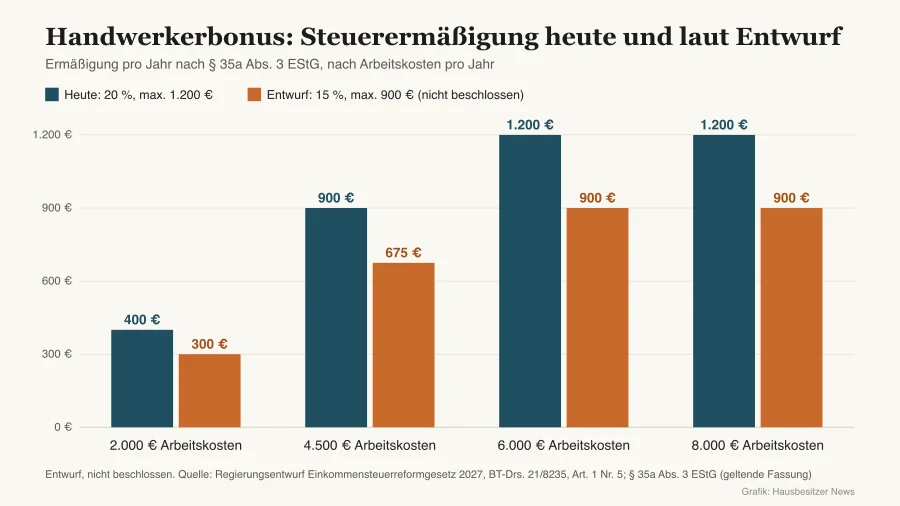
- Der Handwerkerbonus deckt bis zu 6.000 Euro Arbeitskosten pro Jahr ab; nach dem Regierungsentwurf zum Einkommensteuerreformgesetz 2027 soll der Satz ab 2027 auf 15 Prozent und die maximale Ersparnis auf 900 Euro sinken – maßgeblich ist das Jahr der Zahlung.
Die kurze Antwort
Ja – Einbruchschutz ist in Deutschland steuerlich absetzbar, und zwar über den Handwerkerbonus nach § 35a Abs. 3 EStG. Absetzbar sind die Arbeitskosten für in Auftrag gegebene Handwerkerleistungen: 20 Prozent davon, maximal 1.200 Euro Steuerermäßigung pro Jahr. Das entspricht 6.000 Euro förderfähiger Arbeitskosten.
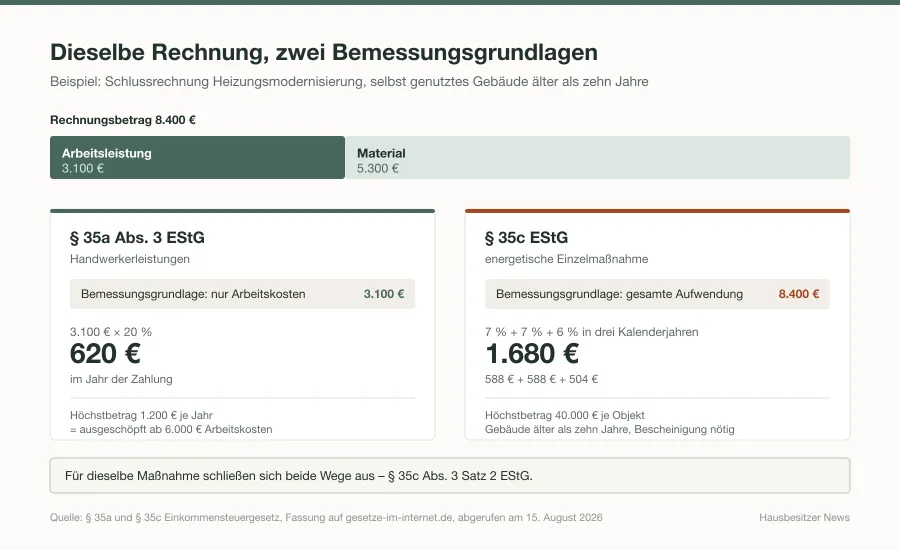
Wichtig ist die Abgrenzung: Nicht das Material – die einbruchhemmende Tür, das Gitter, die Alarmanlage – ist absetzbar, sondern nur die Arbeit des Handwerksbetriebs. Wer eine einbruchhemmende Tür für 2.500 Euro Material und 1.500 Euro Einbauarbeit bestellt, kann nur die 1.500 Euro Arbeitskosten ansetzen. Und: Die Zahlung muss barfrei per Überweisung erfolgen, und die Rechnung muss die Arbeitskosten getrennt ausweisen – sonst ist der Bonus nicht geltend machbar.
Was genau absetzbar ist
Folgende Maßnahmen fallen unter den Handwerkerbonus, wenn sie im eigenen Wohnungsbereich oder im Haus ausgeführt werden:
| Maßnahme | Absetzbare Arbeitskosten | Beispiel |
|---|---|---|
| Einbruchhemmende Tür (RC2 oder höher) | Montage- und Arbeitseinsatz | 1.500 Euro |
| Einbruchhemmende Fenster | Montage und Einbau | 900 Euro |
| Gitter für Fenster | Fertigung und Montage | 700 Euro |
| Einbruchmeldeanlage (DIN EN 50131) | Installation, Inbetriebnahme, spätere Wartung | 1.200 Euro |
| Nachrüstsicherungen an Fenstern und Türen (DIN 18104) | Montage | 600 Euro |
| Einbruchhemmende Rollläden und Rollladenkästen | Montage | 1.100 Euro |
Die Widerstandsklassen nach DIN EN 1627 (Türen und Fenster) und die Grade nach DIN EN 50131 (Einbruchmeldeanlagen) spielen für die Steuer keine Rolle: Die Arbeitskosten sind unabhängig von der Sicherheitsstufe absetzbar. Bedeutung haben die Klassen für die Schutzwirkung, für die Anerkennung durch die Hausratversicherung und für eine KfW-Förderung, die technische Mindestanforderungen stellt.
Was nicht absetzbar ist
Fünf Ausnahmen gelten:
- Materialkosten: Die Tür, das Gitter, die Anlage selbst – alles, was als Material berechnet wird, ist nicht absetzbar.
- Eigenleistung: Wenn Sie die Tür selbst einbauen, sind keine Arbeitskosten ansetzbar.
- Neubaumaßnahmen: Handwerkerleistungen, die bis zur Fertigstellung eines neuen Haushalts anfallen, sind nicht begünstigt. Arbeiten in einem bestehenden Haushalt dagegen schon – nach dem BMF-Schreiben vom 9. November 2016 auch dann, wenn dabei Wohnfläche erweitert wird, etwa durch einen Anbau.
- Betriebsausgaben und Werbungskosten: Soweit die Kosten als Betriebsausgaben oder Werbungskosten abziehbar sind, scheidet § 35a EStG aus. Bei einer vermieteten Wohnung setzt der Vermieter sie als Werbungskosten ab; der Mieter kann seinen Anteil über die Nebenkostenabrechnung geltend machen. Bei einem Arbeitszimmer im Haus wird aufgeteilt.
- Öffentlich geförderte Maßnahmen: Für Maßnahmen, für die Sie einen zinsverbilligten Kredit oder einen steuerfreien Zuschuss in Anspruch nehmen, gibt es keinen Handwerkerbonus (§ 35a Abs. 3 Satz 2 EStG).
Die Rechnung
Die Rechnung des Handwerksbetriebs muss drei Voraussetzungen erfüllen, um absetzbar zu sein:
- Getrennte Darstellung der Arbeitskosten: Die Rechnung muss die Arbeitskosten (Lohn-, Fahrt-, Maschinenkosten) getrennt von den Materialkosten ausweisen. Eine Pauschalrechnung ohne Aufschlüsselung ist nicht ansetzbar – lassen Sie den Handwerker die Rechnung neu ausstellen oder korrigieren.
- Barfreie Zahlung: Die Zahlung muss per Überweisung erfolgen. Barzahlungen sind nicht absetzbar.
- Zahlungsnachweis: Sie brauchen den Zahlungsnachweis (Kontoauszug oder Überweisungsbestätigung), der belegt, dass die Zahlung barfrei erfolgt ist.
Die Rechnung muss dem Finanzamt nicht mit der Erklärung eingereicht werden, Sie sollten sie aber samt Zahlungsnachweis aufbewahren – das Finanzamt kann sie anfordern. Die Angabe der Widerstandsklasse ist steuerlich keine Pflicht, hilft aber gegenüber der Versicherung. Ein Muster für die Rechnung:
Firma: XY Fenster und Türen GmbH
Leistung: Montage einbruchhemmende Tür (RC2 nach DIN EN 1627)
Material: 2.500 Euro
Arbeitskosten: 1.500 Euro
Gesamtbetrag: 4.000 Euro
Zahlung: Barfrei per Überweisung
Datum: 15. März 2026
Wie viel Sie zurückbekommen
Die Formel ist einfach: 20 Prozent der Arbeitskosten, maximal 1.200 Euro Steuerermäßigung pro Jahr.
| Arbeitskosten | Steuerermäßigung (20 %) |
|---|---|
| 1.500 Euro | 300 Euro |
| 3.000 Euro | 600 Euro |
| 6.000 Euro | 1.200 Euro (Maximum) |
| 10.000 Euro | 1.200 Euro (Maximum) |
Der Bonus ist pro Jahr begrenzt auf 1.200 Euro. Wenn Sie mehrere Maßnahmen im selben Jahr durchführen, summieren sich die Arbeitskosten, aber die Ermäßigung bleibt bei 1.200 Euro. In der Praxis: Wer eine einbruchhemmende Tür und eine Alarmanlage im selben Jahr installiert, kann beide Arbeitskosten ansetzen; über 6.000 Euro hinaus wirkt sich jeder weitere Euro nicht mehr aus. Andere Handwerkerleistungen im selben Jahr – Heizungswartung, Malerarbeiten, Schornsteinfeger – zählen in denselben Höchstbetrag.
Der Bonus wird über die Einkommensteuererklärung geltend gemacht, und zwar in der Anlage Haushaltsnahe Aufwendungen. Die Steuerermäßigung wird direkt von der zu zahlenden Einkommensteuer abgezogen, nicht vom zu versteuernden Einkommen. Wer keine Einkommensteuer zahlt, etwa mit einer kleinen Rente, profitiert deshalb nicht.
Die Reform 2027
Der Koalitionsausschuss von Union und SPD hat sich Anfang Juli 2026 darauf verständigt (Beschlusspapier vom 2. Juli 2026), den Handwerkerbonus ab 2027 von 20 auf 15 Prozent zu kürzen; das Bundeskabinett hat den Entwurf des Einkommensteuerreformgesetzes 2027 am 2. September 2026 verabschiedet. Die maximale Steuerermäßigung soll damit von 1.200 auf 900 Euro pro Jahr sinken. Haushaltsnahe Dienstleistungen nach § 35a Abs. 2 EStG, etwa Gartenpflege oder Reinigung, sind nicht betroffen. Beschlossen ist die Kürzung noch nicht: Bundestag und Bundesrat müssen zustimmen, die Koalition will das Verfahren bis Jahresende abschließen.
Das hat eine praktische Konsequenz: Maßgeblich ist nicht der Auftrag, sondern das Jahr, in dem Sie bezahlen (§ 11 EStG). Wer sich die 20 Prozent sichern will, muss die Rechnung oder Abschlagsrechnung bis zum 31. Dezember 2026 überweisen. Eine Maßnahme, die 2026 beauftragt, aber erst 2027 bezahlt wird, fällt bei Inkrafttreten der Reform unter die 15 Prozent. Abschlagszahlungen für bereits erbrachte Arbeiten, die 2026 fließen, zählen für 2026.
Die KfW-Förderung für Einbruchschutz ist die Alternative: Der Kredit 159 „Altersgerecht Umbauen“ finanziert Einbruchschutz auch als Einzelmaßnahme, wenn die technischen Mindestanforderungen erfüllt sind und der Antrag vor Beginn der Arbeiten gestellt wird. Nutzen Sie den Förderkredit, entfällt für diese Maßnahme der Handwerkerbonus. Für kleinere Maßnahmen ist der Steuerbonus meist der einfachere Weg.
So setzen Sie die Maßnahme um
- Handwerker beauftragen: Bestimmen Sie die Maßnahme (einbruchhemmende Tür, Gitter, Alarmanlage) und lassen Sie die Arbeitskosten getrennt berechnen.
- Rechnung prüfen: Stellen Sie sicher, dass die Rechnung die Arbeitskosten getrennt ausweist und die Widerstandsklasse enthält.
- Barfrei zahlen: Überweisen Sie den Betrag und bewahren Sie den Zahlungsnachweis auf.
- Steuererklärung eintragen: Tragen Sie die Arbeitskosten einschließlich der darauf entfallenden Umsatzsteuer in die Anlage Haushaltsnahe Aufwendungen ein.
- Zahlungstermin planen: Überweisen Sie die Rechnung oder Abschlagsrechnung bis zum 31. Dezember 2026, wenn Sie noch den 20-Prozent-Satz nutzen wollen.
Einbruchschutz verbindet zwei Vorteile: Die einbruchhemmende Tür oder Alarmanlage schützt Haus und Hausrat, und der Staat beteiligt sich über die Steuer an den Arbeitskosten. Wer eine sauber aufgeschlüsselte Rechnung verlangt und sie bis zum 31. Dezember 2026 bezahlt, sichert sich den höheren Satz vor der geplanten Kürzung.
Quellen und weiterführende Informationen
- Einkommensteuergesetz – § 35a Steuerermäßigung bei haushaltsnahen Aufwendungen
- DIN EN 1627 – Türen, Einbruchhemmung und Widerstandsklassen
- DIN EN 50131 – Einbruch- und Überfallmeldeanlagen, Einbruchmeldegrade
- Energie-Fachberater – Handwerkerbonus: Reform ab 2027
- heizsparer.de – Handwerkerbonus soll 2027 sinken (Koalitionsausschuss Anfang Juli 2026, Kabinett 2. September 2026)
- BMF – Entwurf eines Einkommensteuerreformgesetzes 2027 (Kabinettsbeschluss 2. September 2026)
- BMF – Pressemitteilung zur Einkommensteuerreform vom 2. September 2026
- Bundesregierung – Beschlusspapier des Koalitionsausschusses vom 2. Juli 2026
- KfW – Altersgerecht Umbauen, Kredit 159
- Finanzamt Thüringen – Anlage 1 zum BMF-Schreiben vom 9. November 2016 (BStBl I S. 1213) zu § 35a EStG, Fassung 1. September 2021
- Einkommensteuergesetz – § 11 Zufluss- und Abflussprinzip