Modernisierung steuerlich absetzen: Erhaltungsaufwand oder AfA nach § 6 Abs. 1 Nr. 1a EStG
Modernisierungskosten sind bei Vermietung nicht automatisch sofort absetzbar. Übersteigen die Rechnungen in den ersten drei Jahren 15 Prozent der Gebäudeanschaffungskosten, greift die AfA nach § 6 Abs. 1 Nr. 1a EStG statt des Sofortabzugs.
Das Wichtigste in Kürze
- Instandsetzungs- und Modernisierungskosten innerhalb von drei Jahren nach Anschaffung gelten ab netto 15 Prozent des Gebäudewertes als anschaffungsnahe Herstellungskosten nach § 6 Abs. 1 Nr. 1a EStG.
- Reine Erhaltungsaufwendungen außerhalb der Dreijahresfrist können Vermieter wahlweise sofort im Zahlungsjahr abziehen oder nach § 82b EStDV auf zwei bis fünf Jahre verteilen.
- Nachträgliche Herstellungskosten erhöhen die AfA-Bemessungsgrundlage und werden mit dem regulären Gebäude-AfA-Satz von 2 bis 3 Prozent nach § 7 Abs. 4 EStG abgeschrieben.
- Für selbstnutzende Eigentümer entfällt die Gebäude-AfA; hier greift alternativ der Steuerbonus für energetische Sanierung nach § 35c EStG oder der Handwerkerbonus nach § 35a EStG.
Wer eine vermietete Immobilie modernisiert, kann die Handwerker- und Materialrechnungen steuerlich geltend machen. Ob die Kosten jedoch im selben Steuerjahr in voller Höhe als Erhaltungsaufwand von den Mieteinnahmen abgezogen werden dürfen oder über Jahrzehnte als Absetzung für Abnutzung (AfA) abgeschrieben werden müssen, entscheidet sich an drei harten Kriterien: dem Zeitpunkt der Maßnahme nach dem Kauf, der 15-Prozent-Grenze nach § 6 Abs. 1 Nr. 1a EStG und dem Grad der baulichen Veränderung.
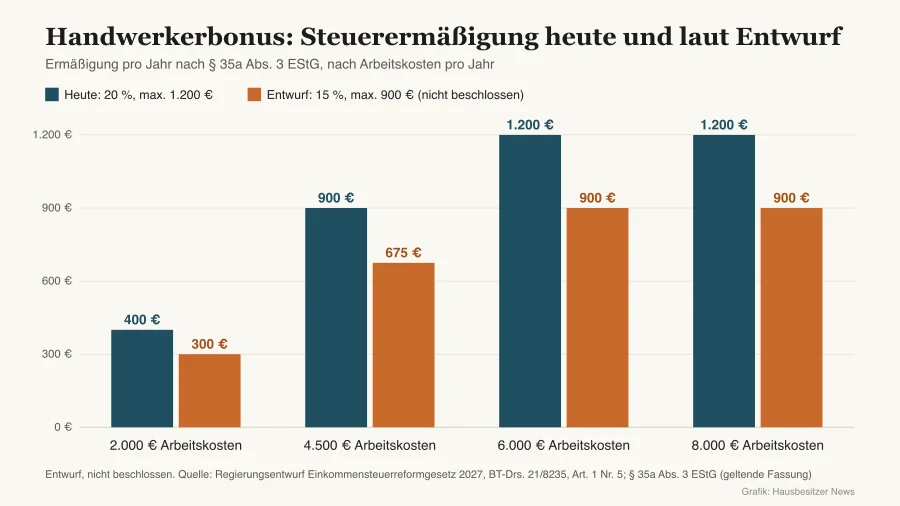
Für selbstnutzende Eigentümer existiert bei Modernisierungen keine Gebäude-AfA. Hier kommen ausschließlich direkte Steuerermäßigungen wie der Steuerbonus nach § 35c EStG oder das Absetzen von Handwerkerleistungen nach § 35a EStG in Betracht.
Steuerliche Behandlung von Modernisierungskosten im Überblick
Die steuerliche Einstufung bestimmt, wann und in welchen Tranchen das Finanzamt die Kosten steuermindernd anerkennt.
| Steuerliche Kategorie | Rechtsgrundlage | Zeitfenster / Bedingung | Steuerliche Auswirkung |
|---|---|---|---|
| Sofortiger Erhaltungsaufwand | § 9 Abs. 1 Satz 1 EStG | Außerhalb der 3-Jahres-Frist oder unter 15 % | 100 % Werbungskostenabzug im Zahlungsjahr |
| Verteilter Erhaltungsaufwand | § 82b EStDV | Wohngebäude, größere Instandhaltung | Gleichmäßige Verteilung auf 2 bis 5 Jahre |
| Anschaffungsnahe Herstellungskosten | § 6 Abs. 1 Nr. 1a EStG | Innerhalb von 3 Jahren nach Kauf, > 15 % des Gebäudewerts | Zuschlag zur Gebäude-AfA (2 % bis 3 % p. a.) |
| Nachträgliche Herstellungskosten | § 255 Abs. 2 HGB / § 7 Abs. 4 EStG | Erweiterung der Wohnfläche oder Standardhebung in 3 von 4 Kernbereichen | Zuschlag zur Gebäude-AfA über die Restnutzungsdauer |
| Denkmal-AfA | § 7i / § 7h EStG | Baudenkmal oder Sanierungsgebiet mit Vorab-Bescheinigung | 8 Jahre je 9 %, 4 Jahre je 7 % (insgesamt 100 % in 12 Jahren) |
Die 15-Prozent-Grenze nach § 6 Abs. 1 Nr. 1a EStG
Die häufigste Steuerfalle beim Immobilienkauf sind die sogenannten anschaffungsnahen Herstellungskosten. Wenn Sie eine Bestandsimmobilie erwerben und innerhalb der ersten drei Jahre nach dem Kauf modernisieren, prüft das Finanzamt die Gesamtsumme aller Nettorechnungen.
- Frist: Der Dreijahreszeitraum beginnt taggenau mit dem Übergang von Nutzen und Lasten (in der Regel die Kaufpreiszahlung und Schlüsselübergabe), nicht mit dem Notartermin.
- Berechnungsgrundlage: Maßgeblich ist ausschließlich der auf das Gebäude entfallende Kaufpreisanteil ohne den Grund- und Bodenanteil. Zur korrekten Aufteilung beachten Sie die Grundsätze im Ratgeber zur Kaufpreisaufteilung im Steuerrecht.
- Grenzwert: Betragen die Netto-Aufwendungen (ohne Umsatzsteuer) mehr als 15 Prozent des reinen Gebäudekaufpreises, verliert der Eigentümer das Wahlrecht auf Sofortabzug komplett. Alle Modernisierungskosten – auch reine Schönheitsreparaturen, die für sich allein Erhaltungsaufwand gewesen wären – werden den Anschaffungskosten des Gebäudes zugerechnet.
Fiktive Modellrechnung zur 15-Prozent-Grenze
Ein Vermieter erwirbt ein vermietetes Mehrfamilienhaus. Der Gesamtkaufpreis beträgt 500.000 Euro. Davon entfallen laut notariellem Vertrag und amtlicher Kaufpreisaufteilung 150.000 Euro auf den Grund und Boden und 350.000 Euro auf das Gebäude.
- Relevante Bemessungsgrundlage: 350.000 Euro
- 15-Prozent-Grenze: 350.000 Euro × 15 % = 52.500 Euro (netto)
Lässt der Eigentümer in den ersten 36 Monaten nach Übergang die Bäder für 35.000 Euro und die Heizung für 20.000 Euro modernisieren, betragen die Nettoaufwendungen 55.000 Euro. Da der Betrag von 52.500 Euro um 2.500 Euro überschritten ist, können die gesamten 55.000 Euro nicht im Jahr der Zahlung steuermindernd abgesetzt werden. Sie werden der AfA-Basis zugeschlagen und erhöhen die jährliche Abschreibung (bei 2 Prozent AfA) lediglich um 1.100 Euro pro Jahr.
Ausnahmen von der 15-Prozent-Regel: Nicht in die 15-Prozent-Grenze eingerechnet werden Aufwendungen für Erweiterungen (wie ein nachträglicher Balkonanbau oder Dachgeschossausbau – diese sind ohnehin Herstellungskosten) sowie jährlich wiederkehrende Instandhaltungen (beispielsweise die jährliche Heizungswartung). Auch unvorhersehbare Havarieschäden, wie ein plötzlicher Rohrbruch nach dem Kauf, fallen nach gefestigter Rechtsprechung des Bundesfinanzhofs (BFH) nicht unter die 15-Prozent-Grenze.
Wann wird Erhaltungsaufwand zu nachträglichen Herstellungskosten?
Auch außerhalb der Dreijahresfrist können Modernisierungsmaßnahmen zu nachträglichen Herstellungskosten führen, die linear abgeschrieben werden müssen. Das ist nach § 255 Abs. 2 HGB der Fall, wenn:
- Wohnfläche erweitert wird: Aufstockung, Ausbau des Dachbodens, Anbau eines Wintergartens oder Errichtung von Gauben.
- Eine wesentliche Verbesserung (Standardhebung) vorliegt: Der Bundesfinanzhof (BFH, Urteil vom 13.03.2018, Az. IX R 41/17) stellt hierbei auf vier zentrale Ausstattungsmerkmale ab:
- Heizungsanlage
- Sanitärinstallation
- Elektroinstallation
- Fenster
Werden mindestens drei dieser vier Kernbereiche innerhalb eines engen zeitlichen Zusammenhangs (etwa 3 bis 5 Jahre) modernisiert und erfährt das Gebäude dadurch eine spürbare Standardhebung von einem einfachen auf ein mittleres oder sehr anspruchsvolles Niveau, wertet die Finanzverwaltung das Gesamtbündel als nachträgliche Herstellungskosten.
Lineare Gebäude-AfA nach § 7 Abs. 4 EStG
Werden Modernisierungskosten als anschaffungsnahe oder nachträgliche Herstellungskosten eingestuft, werden sie über die Nutzungsdauer des Gebäudes abgeschrieben. Der jährliche AfA-Satz richtet sich nach dem Fertigstellungsjahr des Gebäudes:
- Fertigstellung nach dem 31.12.2022: 3,0 Prozent jährlich (Nutzungsdauer 33 Jahre)
- Fertigstellung zwischen 01.01.1925 und 31.12.2022: 2,0 Prozent jährlich (Nutzungsdauer 50 Jahre)
- Fertigstellung vor 1925: 2,5 Prozent jährlich (Nutzungsdauer 40 Jahre)
Bei nachträglichen Herstellungskosten erhöht sich die Bemessungsgrundlage ab dem Jahr der Fertigstellung um die aufgewendeten Kosten. Die Abschreibung erfolgt dann aus der neuen Summe (Gebäuderestwert plus Modernisierungskosten) mit dem bisherigen Prozentsatz über die verbleibende Restnutzungsdauer.
Gestaltungsspielraum: Verteilung nach § 82b EStDV
Liegen reine Erhaltungsaufwendungen vor (weil die 15-Prozent-Grenze nicht greift oder die Maßnahmen nach Ablauf der Dreijahresfrist durchgeführt wurden), muss der Eigentümer die Kosten nicht zwingend im Zahlungsjahr geltend machen.
Nach § 82b EStDV können größere Erhaltungsaufwendungen für Wohngebäude gleichmäßig auf zwei bis fünf Jahre verteilt werden. Diese Regelung ist besonders vorteilhaft, wenn:
- das zu versteuernde Einkommen im Jahr der Sanierung geringer ausfällt und der Steuerabzug sonst in einem niedrigen Steuersatz verpuffen würde,
- oder ein sofortiger voller Abzug zu einem steuerlichen Verlust führen würde, der nicht mit anderen positiven Einkünften verrechnet werden kann.
Prüfen Sie vor jeder größeren Modernisierung die Kaufvertragsdaten, berechnen Sie das 15-Prozent-Budget vor Beauftragung der Handwerker und stimmen Sie geplante Sanierungsschritte zeitlich so ab, dass Sie nicht ungewollt in die Dreijahresfalle geraten.
Quellen und weiterführende Informationen
- Einkommensteuergesetz (EStG) § 6 Abs. 1 Nr. 1a – Anschaffungsnahe Herstellungskosten
- Einkommensteuergesetz (EStG) § 7 Abs. 4 – Absetzung für Abnutzung bei Gebäuden
- Einkommensteuer-Durchführungsverordnung (EStDV) § 82b – Verteilung von Erhaltungsaufwand
- Bundesfinanzhof – Urteil vom 13.03.2018, IX R 41/17 (Standardhebung und Kernbereiche)