Grundsteuer: BFH verhandelt am 11. November über Hamburger und Hessisches Modell
Der Bundesfinanzhof verhandelt am 11. November 2026 über das hessische (II R 12/25, 9:30 Uhr) und das Hamburger Grundsteuermodell (II R 15/25, 11:30 Uhr). Ein Urteil gibt es an dem Tag noch nicht. Wer in Hessen, Hamburg, Bayern oder Niedersachsen einen offenen Bescheid hat, sollte die Monatsfrist kennen.
Das Wichtigste in Kürze
- Der Bundesfinanzhof verhandelt am 11. November 2026 über das Hessische Grundsteuergesetz (II R 12/25, 9:30 Uhr) und das Hamburger Grundsteuergesetz (II R 15/25, 11:30 Uhr); entschieden wird laut Pressemitteilung 058/26 an diesem Tag noch nicht.
- Für Bayern (II R 33/25, II R 40/25) und Niedersachsen (II R 21/26) sind Revisionen anhängig, aber noch ohne Termin; das baden-württembergische Modell hat der BFH am 22. April 2026 bestätigt, dagegen sind Verfassungsbeschwerden anhängig.
- Ein offener Bescheid lässt sich binnen eines Monats mit Einspruch angreifen (§ 355 AO); stützen Sie ihn auf das anhängige Verfahren, ruht er insoweit kraft Gesetzes (§ 363 Abs. 2 Satz 2 AO), sofern der Bescheid nicht vorläufig ergangen ist.
- Zahlen müssen Sie trotzdem weiter: Einspruch und Klage stoppen die Fälligkeit nicht, und selbst ein Erfolg in München führt über eine Vorlage an ein Verfassungsgericht, nicht zu einer sofortigen Erstattung.
Der Bundesfinanzhof (BFH) verhandelt am Mittwoch, 11. November 2026, über zwei Landesmodelle der Grundsteuer: um 9:30 Uhr über das Hessische Grundsteuergesetz (II R 12/25) und um 11:30 Uhr über das Hamburger Grundsteuergesetz (II R 15/25). Ein Urteil gibt es an dem Tag noch nicht; der BFH kündigt den Verkündungstermin später per Pressemitteilung an (Pressemitteilung 058/26 vom 15.10.2026). Wer in Hessen oder Hamburg einen noch anfechtbaren Bescheid hat, legt binnen eines Monats Einspruch ein und beruft sich auf das anhängige Verfahren. Eigentümer in den elf Ländern mit Bundesmodell und in Baden-Württemberg sind von diesem Termin nicht unmittelbar betroffen.
Welche Verfahren zur Grundsteuer beim BFH laufen
Der BFH führt auf seiner Seite „Im Fokus: Grundsteuer“ alle anhängigen Verfahren. Die Übersicht unten fasst den Stand vom 20.10.2026 zusammen und ergänzt, was für Ihren Bescheid daraus folgt.
| Modell | Verfahren | Stand | Was das für Sie heißt |
|---|---|---|---|
| Hessen, Flächen-Faktor-Modell | II R 12/25 (Hessisches FG, Urteil vom 23.01.2025, 3 K 663/24) | Verhandlung 11.11.2026, 9:30 Uhr | Einspruch kann sich darauf stützen |
| Hamburg, Flächen-/Wohnlagenmodell | II R 15/25 (FG Hamburg, Urteil vom 13.11.2024, 3 K 176/23) | Verhandlung 11.11.2026, 11:30 Uhr | Einspruch kann sich darauf stützen |
| Bayern, wertunabhängiges Flächenmodell | II R 33/25 (FG München, Gerichtsbescheid vom 18.06.2025, 4 K 702/24) und II R 40/25 (FG München, Urteil vom 13.08.2025, 4 K 164/25) | anhängig, kein Termin genannt | Einspruch kann sich darauf stützen |
| Niedersachsen, Flächen-Lage-Modell | II R 21/26 (FG Niedersachsen, Urteil vom 18.06.2026, 1 K 38/24) | anhängig, kein Termin genannt | Einspruch kann sich darauf stützen |
| Baden-Württemberg, Bodenwertmodell | II R 26/24 und II R 27/24 | BFH hat am 22.04.2026 entschieden; Verfassungsbeschwerden 1 BvR 1977/26 und 1 BvR 2005/26 anhängig | Einspruch kann sich auf die Verfassungsbeschwerden stützen; der BFH hält das Modell für verfassungsgemäß |
| Bundesmodell (übrige Länder) | II R 3/25, II R 25/24, II R 31/24 am 12.11.2025 entschieden; Verfassungsbeschwerden 1 BvR 472/26 und 1 BvR 551/26; weitere Revisionen II R 11/25, II R 22/25, II R 26/25, II R 34/25 | Modell vom BFH bestätigt | siehe Grundsteuerbescheid prüfen |
Die Modellbezeichnungen stammen vom BFH. Wie die einzelnen Länder rechnen, steht in ihren Gesetzen; für Bayern zeigt das nächste Beispiel die Rechnung nach dem Gesetzestext.
Rechenbeispiel Bayern: Warum das Modell wertunabhängig heißt
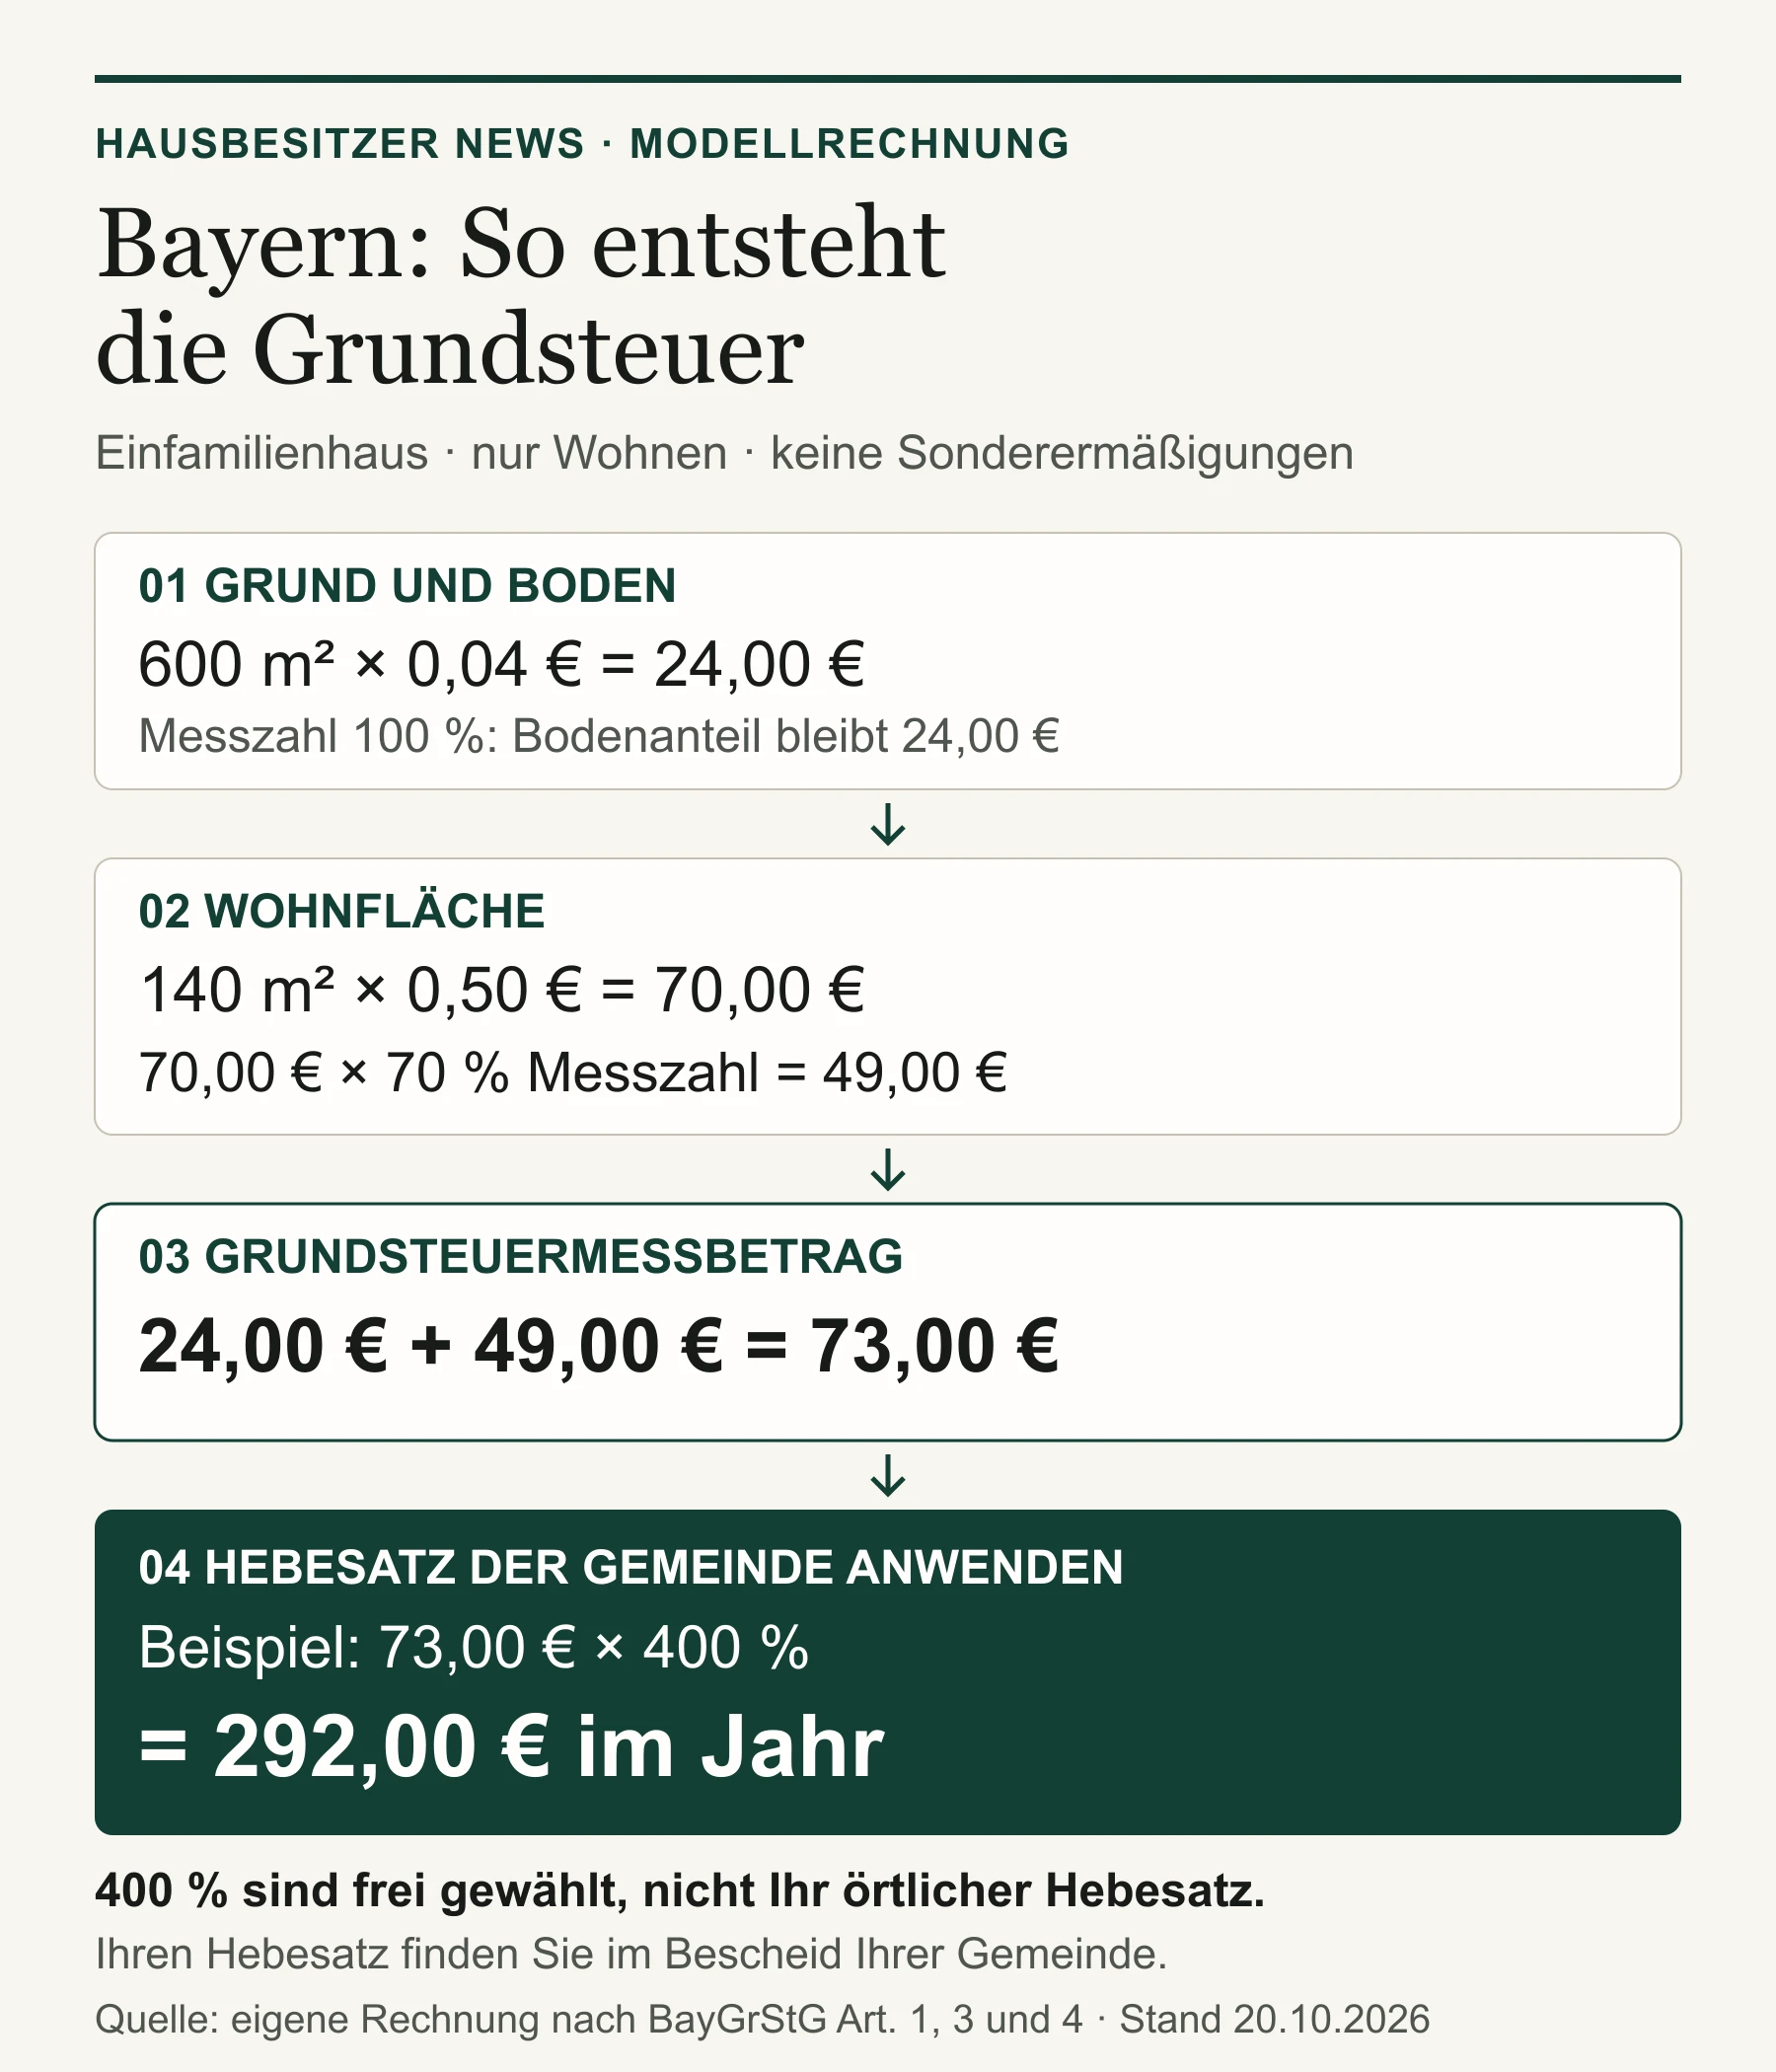
Das Bayerische Grundsteuergesetz kennt weder Bodenrichtwert noch Mietniveau. Es multipliziert Flächen mit festen Beträgen (Art. 3: 0,04 Euro je Quadratmeter Grundstück, 0,50 Euro je Quadratmeter Gebäudefläche) und senkt die Messzahl für Wohnflächen auf 70 Prozent (Art. 4 Abs. 1). Die Gemeinde wendet danach ihren Hebesatz an (Art. 1).
Annahme für unsere eigene Rechnung: Einfamilienhaus, ausschließlich Wohnnutzung, 600 Quadratmeter Grundstück, 140 Quadratmeter Wohnfläche, keine Sonderermäßigungen. Weil das Grundstück kleiner ist als das Zehnfache der Wohnfläche (1.400 Quadratmeter), greift die 50-Prozent-Regel für große Grundstücke nicht.
| Posten | Rechnung | Ergebnis |
|---|---|---|
| Äquivalenzbetrag Grund und Boden | 600 m² × 0,04 € × 100 % | 24,00 € |
| Äquivalenzbetrag Wohnfläche | 140 m² × 0,50 € = 70,00 €, davon 70 % Messzahl | 49,00 € |
| Grundsteuermessbetrag | 24,00 € + 49,00 € | 73,00 € |
| Jahresgrundsteuer bei Hebesatz 400 % | 73,00 € × 400 ÷ 100 | 292,00 € |
| Jahresgrundsteuer bei Hebesatz 500 % | 73,00 € × 500 ÷ 100 | 365,00 € |
Die Hebesätze sind frei gewählte Beispielwerte; Ihren Satz nennt der Bescheid Ihrer Gemeinde. Garagen bis 50 Quadratmeter und Nebengebäude bis 30 Quadratmeter bleiben unter den Voraussetzungen von Art. 2 Abs. 2 und 3 außer Ansatz. Im Ergebnis zahlen in derselben bayerischen Gemeinde zwei gleich große Häuser auf gleich großen Grundstücken denselben Betrag, ob in teurer oder günstiger Lage. Gegen dieses Modell sind zwei Revisionen anhängig (II R 33/25 und II R 40/25); wann der BFH sie verhandelt, hat er nicht mitgeteilt.
Was Sie bei einem offenen Bescheid tun
- Bescheid und Datum prüfen. Der Einspruch ist innerhalb eines Monats nach Bekanntgabe einzulegen (§ 355 Abs. 1 AO). Ist die Frist verstrichen, ist der Bescheid bestandskräftig, und die Verhandlung am 11. November ändert daran nichts.
- Den richtigen Bescheid anfechten. In Bayern stellt das Finanzamt die Äquivalenzbeträge fest und kann diesen Feststellungsbescheid mit dem Grundsteuermessbescheid verbinden (Art. 6 Abs. 2). Der Einspruch richtet sich gegen diese Bescheide des Finanzamts, nicht gegen den Grundsteuerbescheid der Gemeinde. Wie die Bescheidarten zusammenhängen, erklärt der Ratgeber zu Grundsteuerwert und Messbetrag.
- Einspruch auf das anhängige Verfahren stützen. Schreiben Sie in den Einspruch, dass Sie die Verfassungsmäßigkeit des Landesgesetzes bezweifeln, und nennen Sie das Aktenzeichen (II R 12/25 für Hessen, II R 15/25 für Hamburg, II R 33/25 und II R 40/25 für Bayern, II R 21/26 für Niedersachsen). Ist wegen der Verfassungsmäßigkeit einer Rechtsnorm oder einer Rechtsfrage ein Verfahren bei einem obersten Bundesgericht anhängig und wird der Einspruch darauf gestützt, ruht das Einspruchsverfahren insoweit (§ 363 Abs. 2 Satz 2 AO). Das gilt nicht, soweit die Steuer vorläufig festgesetzt wurde. Ob Ihr Bescheid einen Vorläufigkeitsvermerk trägt, lesen Sie im Bescheid selbst nach.
- Weiter zahlen. Der Einspruch hemmt die Fälligkeit nicht. Die Gemeinde fordert die Grundsteuer nach ihrem Bescheid, Säumniszuschläge und Aussetzung der Vollziehung behandelt der Ratgeber Grundsteuerbescheid 2026 prüfen. Wie Gemeinden ihren Hebesatz festlegen, steht im Beitrag zum Hebesatz der Gemeinde.
Was ein Erfolg in München nicht bedeuten würde
Der BFH ist kein Verfassungsgericht. Hält er ein Landesgesetz für verfassungswidrig, darf er es nicht selbst für nichtig erklären, sondern müsste das Verfahren aussetzen und dem Bundesverfassungsgericht oder dem Landesverfassungsgericht vorlegen (Art. 100 Abs. 1 GG). So beschreibt es der Senat selbst in den baden-württembergischen Urteilen: Eine Vorlage kommt nur in Betracht, wenn er von der Verfassungswidrigkeit überzeugt ist. Für Hessen und Hamburg heißt das: Selbst ein Erfolg der Kläger bei der späteren Verkündung wäre der Beginn eines weiteren Verfahrens, keine Erstattung. Planen Sie keine Rückzahlung ein.
Wie der BFH ein Landesmodell prüft, zeigen die Urteile zu Baden-Württemberg vom 22. April 2026. Er hält das Landesgrundsteuergesetz für formell verfassungsgemäß, die Bewertungsvorschrift des § 38 auch materiell, und bestätigt den pauschalen Ansatz des Bodenrichtwerts für alle Grundstücke einer Zone (§ 38 Abs. 1 LGrStG BW). Das gilt für Baden-Württemberg, nicht automatisch für Hamburg oder Hessen; deren Gesetze sind andere. Als Maßstab für den Ausgang taugt das Urteil nur begrenzt.
Ein Wertgutachten gehört vor das Finanzgericht
Der Fall aus Karlsruhe (II R 26/24) liefert eine praktische Lehre für jeden, der einen zu hohen Grundsteuerwert vermutet. Das Grundstück ist 1.109 Quadratmeter groß, der Bodenrichtwert beträgt 510 Euro je Quadratmeter, das Finanzamt stellte den Grundsteuerwert auf 565.500 Euro fest. Die Eigentümerin wollte den hinteren Grundstücksteil mit nur 33 Prozent des Richtwerts ansetzen.
- Einen niedrigeren Wert gibt es nur nach § 38 Abs. 4 LGrStG BW: Auf Antrag zählt ein qualifiziertes Gutachten, das einen tatsächlichen Wert des Grund und Bodens belegt, der mehr als 30 Prozent vom Zonenwert abweicht. Die Teilflächenrechnung der Klägerin ergab nach den Feststellungen des Finanzgerichts nur 24 Prozent Abweichung. Unsere Nachrechnung stützt das: 706 m² × 510 € plus 403 m² × 168,30 € ergeben rund 427.900 Euro statt 565.590 Euro, also etwa 24 Prozent weniger.
- Das Gutachten kam zu spät: Erst mit der Revisionsbegründung legte die Klägerin ein Gutachten über 361.000 Euro vor, eine Abweichung von rund 36 Prozent. Der BFH berücksichtigte es nicht, weil er als Revisionsgericht an die Tatsachenfeststellungen des Finanzgerichts gebunden ist.
Wer in Baden-Württemberg einen Wertnachweis führen will, legt das Gutachten daher spätestens im Verfahren vor dem Finanzgericht vor und prüft vorher die 30-Prozent-Schwelle. Für die anderen Länder gelten eigene Vorschriften; das bayerische Modell kommt ohne Bodenrichtwert aus (Art. 3).
Was sich für Eigentümer in anderen Ländern ändert
Nichts unmittelbar. Das Bundesmodell hat der BFH am 12. November 2025 für verfassungsgemäß erklärt; die beiden Verfassungsbeschwerden sind noch nicht entschieden. Wie weit die Typisierung reicht, beziffert das Gericht in der Entscheidung II R 3/25 selbst: Läge im Streitfall (Berliner Eigentumswohnung) die tatsächlich erzielbare Miete 50 Prozent über oder unter dem pauschalen Wert, ergäbe das bei einem Hebesatz von 470 Prozent rund 56 Euro Grundsteuer im Jahr mehr oder weniger. Für die nächste Bewertungsrunde im Bundesmodell lesen Sie den Beitrag zur Hauptfeststellung 2029.
Quellen und weiterführende Informationen
- Bundesfinanzhof: Pressemitteilung 058/26 vom 15.10.2026, Terminvorschau zu den Verfahren II R 12/25 und II R 15/25
- Bundesfinanzhof: Im Fokus Grundsteuer, Liste aller anhängigen Verfahren (abgerufen am 20.10.2026)
- Bundesfinanzhof: Urteil vom 22.04.2026, II R 26/24 (Landesgrundsteuergesetz Baden-Württemberg)
- Bundesfinanzhof: Urteil vom 22.04.2026, II R 27/24 (Landesgrundsteuergesetz Baden-Württemberg)
- Bundesfinanzhof: Urteil vom 12.11.2025, II R 3/25 (Bundesmodell, Wohnungseigentum)
- Bayerisches Grundsteuergesetz, Art. 1: Steuergegenstand und Berechnungsformel
- Bayerisches Grundsteuergesetz, Art. 3: Äquivalenzzahlen
- Bayerisches Grundsteuergesetz, Art. 4: Grundsteuermesszahlen
- Bayerisches Grundsteuergesetz, Art. 6: Feststellung der Äquivalenzbeträge
- Abgabenordnung § 355: Einspruchsfrist
- Abgabenordnung § 363: Aussetzung und Ruhen des Verfahrens