Immobilie nach zehn Jahren steuerfrei verkaufen: Das gilt trotz Abschaffungsdebatte
Stand 17. Oktober 2026: Die Zehnjahresfrist für steuerfreie Immobilienverkäufe gilt weiter. Der Bundestag hat die Abschaffung am 8. Oktober abgelehnt, der Bundesrat hat sie am 16. Oktober nicht in seine Stellungnahme übernommen.
Das Wichtigste in Kürze
- Die steuerfreie Veräußerung einer nicht selbst genutzten Immobilie nach zehn Jahren (§ 23 EStG) gilt unverändert. Eine Gesetzesänderung ist nicht beschlossen.
- Der Bundestag hat den Grünen-Entwurf zur Abschaffung der Frist am 8. Oktober 2026 mit 131 Ja- gegen 446 Nein-Stimmen abgelehnt.
- Der Bundesrat hat die Empfehlung seines Finanzausschusses zur Abschaffung der Frist am 16. Oktober nicht in seine Stellungnahme zum Einkommensteuerreformgesetz 2027 übernommen. Zu § 23 EStG hat er am 25. September lediglich eine Ausnahme für Verkäufe bei Scheidung und Trennung vorgeschlagen.
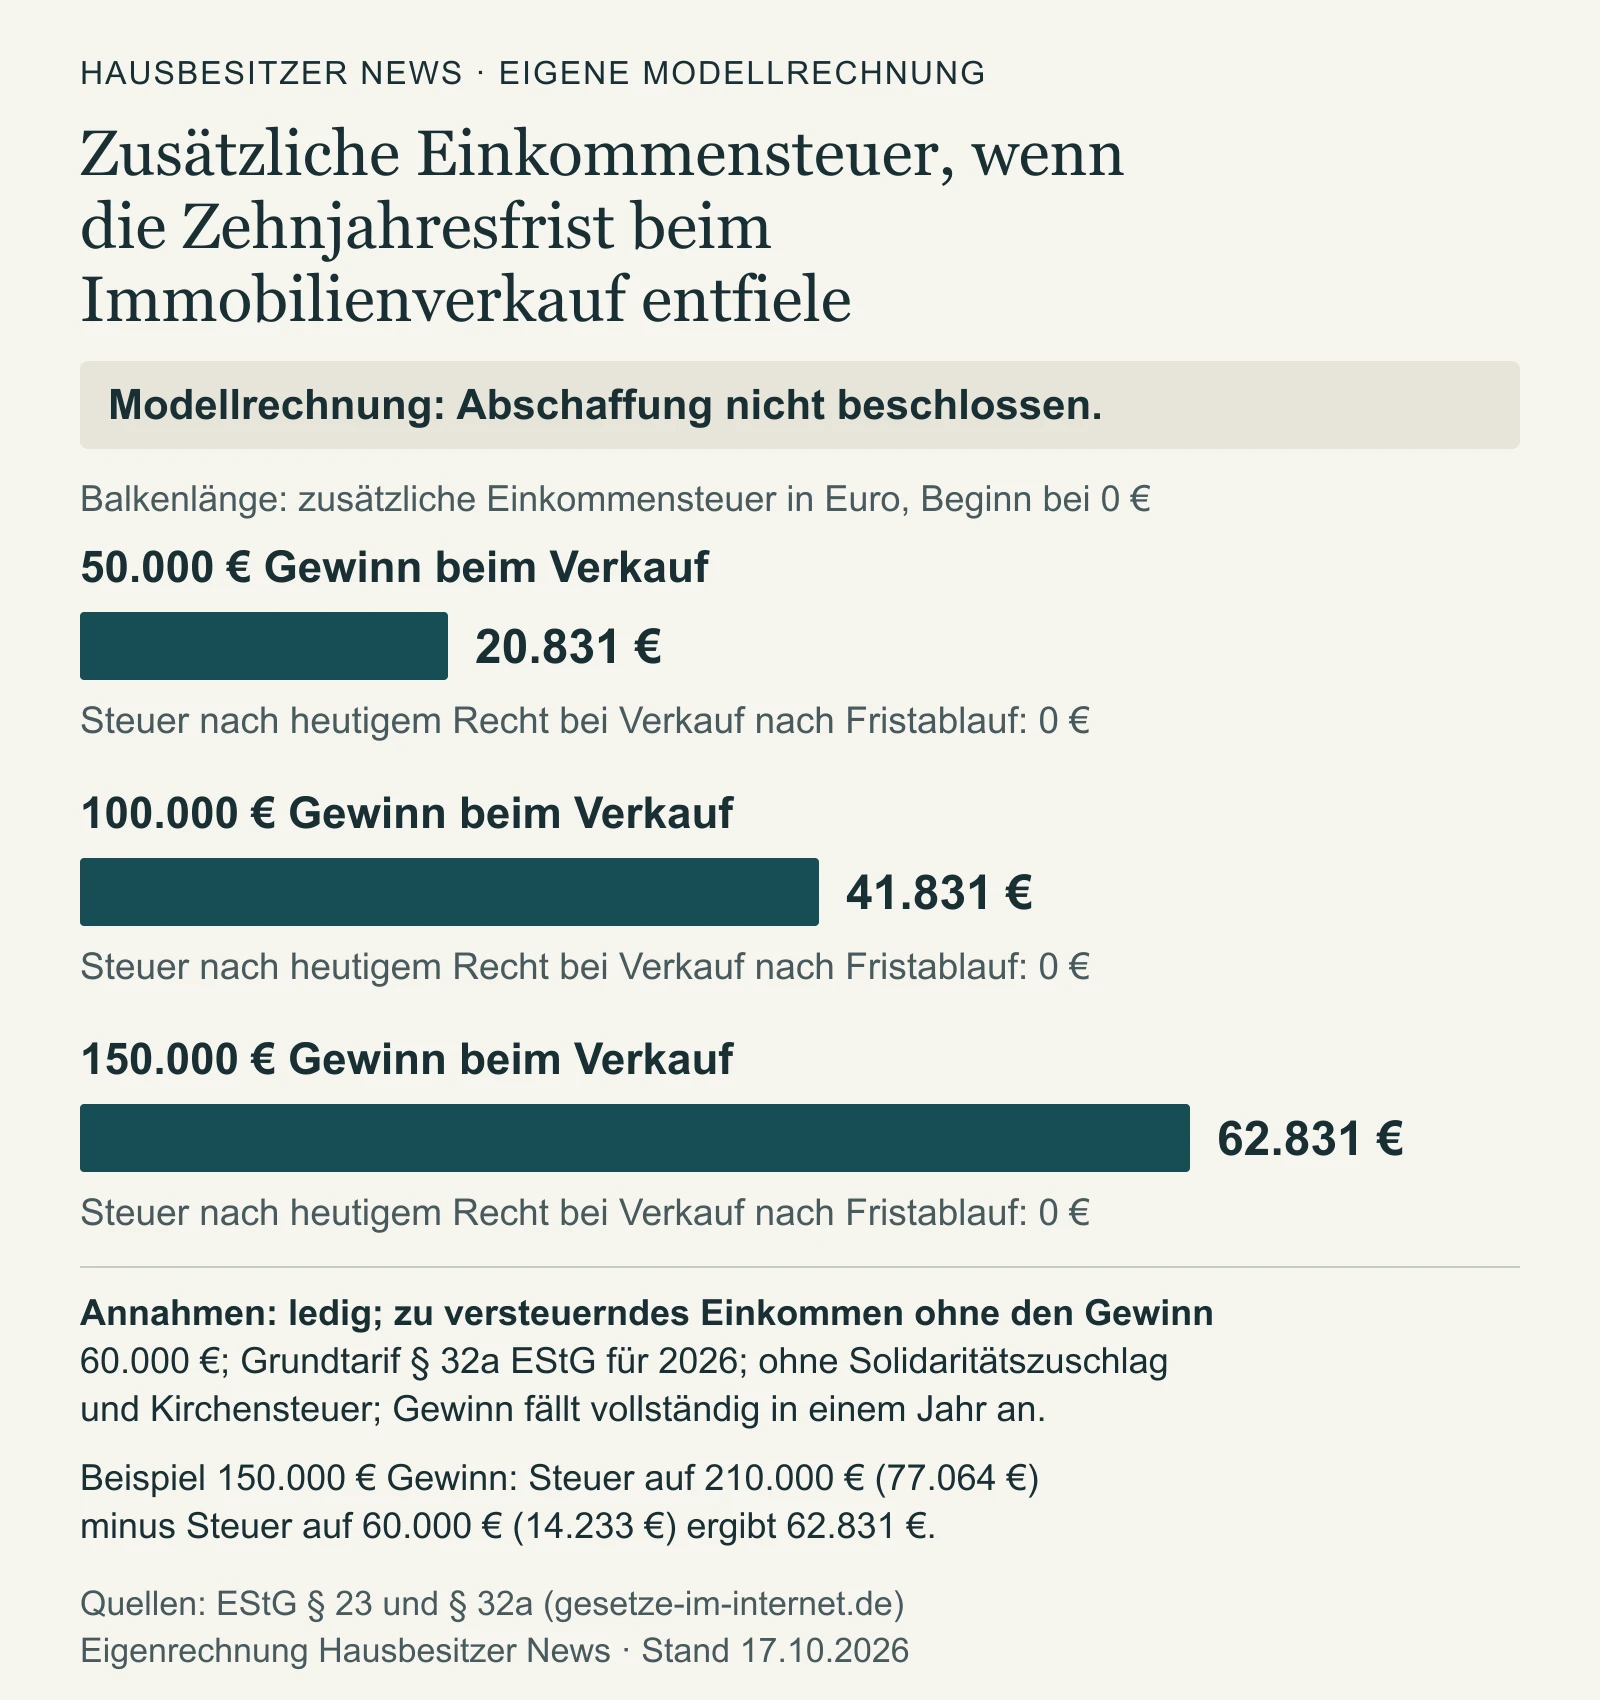
- Modellrechnung für einen Verkauf, dessen Frist bei einer möglichen Verkündung noch läuft: Würde die Frist entfallen, wären bei 150.000 Euro Gewinn rund 62.800 Euro Einkommensteuer fällig, bei 50.000 Euro Gewinn rund 20.800 Euro.
Die steuerfreie Immobilienveräußerung nach zehn Jahren gilt weiter. Der Bundestag hat die Abschaffung der Frist am 8. Oktober 2026 abgelehnt. Der Bundesrat hat einen entsprechenden Vorschlag seines Finanzausschusses am 16. Oktober nicht in seine Stellungnahme aufgenommen. Wer eine nicht selbst genutzte Immobilie länger als zehn Jahre hält, verkauft den Gewinn nach § 23 Einkommensteuergesetz (EStG) damit unverändert steuerfrei. Stand: 17. Oktober 2026.
Neu ist die Debatte, nicht das Recht. Der Vorschlag der Grünen ist im Bundestag gescheitert, der Vorschlag des Bundesrats-Finanzausschusses wurde vom Plenum nicht übernommen. Ein dritter Vorschlag betrifft nur Verkäufe bei Scheidung und Trennung. Betroffen wären vor allem Eigentümer, deren Zehnjahresfrist noch läuft.
Was heute gilt
- Zehnjahresfrist: Wer ein Grundstück, Haus oder eine Eigentumswohnung innerhalb von zehn Jahren nach der Anschaffung verkauft, macht ein privates Veräußerungsgeschäft. Der Gewinn wird mit dem persönlichen Einkommensteuersatz besteuert, sofern nicht die Eigennutzungsausnahme greift (nächster Punkt). Nach Ablauf der zehn Jahre bleibt er steuerfrei.
- Selbst genutzte Immobilien: Ausgenommen sind Objekte, die zwischen Anschaffung und Verkauf ausschließlich zu eigenen Wohnzwecken dienten, oder die im Jahr des Verkaufs und in den beiden Vorjahren selbst bewohnt wurden.
- Freigrenze: Liegt der Gesamtgewinn aus allen privaten Veräußerungsgeschäften des Jahres unter 1.000 Euro, bleibt er steuerfrei.
- Gewinn: Verkaufspreis minus Anschaffungs- oder Herstellungskosten minus Werbungskosten. Abschreibungen (AfA), die bei der Vermietung abgezogen wurden, mindern die Anschaffungskosten und erhöhen damit den Gewinn.
Wie die Frist berechnet wird und welche Sonderfälle es gibt, erklärt unser Ratgeber zur Spekulationssteuer bei Immobilien. Einen kurzen Überblick gibt das Lexikon.
Wer fordert was: Stand der drei Verfahren
| Vorhaben | Inhalt | Stand am 17.10.2026 |
|---|---|---|
| Grünen-Gesetzentwurf (BT-Drs. 21/6637 vom 23.06.2026) | Zehnjahresfrist streichen. Eigennutzung künftig „in den 36 Monaten vor der Veräußerung“ statt „Jahr des Verkaufs und zwei Vorjahre“. Die Übergangsregelung widerspricht sich: Der Gesetzestext (S. 3) wendet die Neuregelung auf Verkäufe an, bei denen die Immobilie vor einem 2016 liegenden Stichtag angeschafft wurde, die Begründung (S. 5) auf ab 2016 erworbene Immobilien, deren Frist noch läuft. Der Entwurf schätzt die Mehreinnahmen auf rund 6 Milliarden Euro, nennt dafür aber keinen Zeitraum. | Am 8. Oktober im Bundestag abgelehnt: 131 Ja, 446 Nein, keine Enthaltung. |
| Empfehlung des Bundesrats-Finanzausschusses zum Einkommensteuerreformgesetz 2027 (BR-Drs. 507/1/26 vom 05.10.2026) | Frist streichen. Eigennutzung: 36 zusammenhängende Monate, die frühestens sechs Monate vor dem Verkauf enden. Nutzung durch kindergeldberechtigte Kinder gilt als Eigennutzung. Die Überlassung an den geschiedenen oder dauernd getrennt lebenden Ehegatten oder Lebenspartner gilt nur dann als Eigennutzung, wenn sie im Rahmen einer Scheidungs- oder Trennungsfolgenvereinbarung erfolgt, der Eigentümer die Immobilie zuvor selbst bewohnt hat und er seinen Miteigentumsanteil an genau diesen Ehegatten oder Lebenspartner verkauft. Nur für Verkäufe, bei denen die Frist am Tag der Verkündung noch nicht abgelaufen ist; für davor abgelaufene Fristen bleibt es ausdrücklich bei der Steuerfreiheit. | Nicht in der Stellungnahme des Bundesrates vom 16. Oktober (BR-Drs. 507/26(B)) enthalten. Kein Beschluss des Bundesrates. |
| Stellungnahme des Bundesrates zum Jahressteuergesetz 2026 (BR-Drs. 447/26(B) vom 25.09.2026, Ziffer 2) | Keine Steuer, wenn der Verkauf Teil oder Folge einer Scheidungsfolgenvereinbarung oder eines Scheidungsverbundverfahrens ist und der Verkäufer die Immobilie bis zur vorausgehenden räumlichen Trennung ausschließlich selbst bewohnte oder sie im Jahr der Trennung und in den beiden Vorjahren selbst bewohnte. Anwendung in allen offenen Fällen. | Vom Bundesrat als Stellungnahme beschlossen, für den Bundestag nicht bindend. Die Bundesregierung antwortet in BT-Drs. 21/8283: „Die Bundesregierung wird den Vorschlag prüfen.“ Erste Beratung im Bundestag am 8. Oktober, vorgeschlagene Überweisung an den Finanzausschuss. |
Der Regierungsentwurf zum Einkommensteuerreformgesetz 2027 (BT-Drs. 21/8235) enthält selbst keine Änderung des § 23 EStG: Eine Volltextsuche nach „§ 23“, „Grundstück“ und „Spekulation“ liefert in dem Dokument keinen Treffer.
Faktencheck: Was belegt ist und was nicht
- „Der Bundesrat will die Steuerfreiheit kippen.“ Belegt ist nur die Empfehlung des Finanzausschusses vom 5. Oktober. Die Stellungnahme, die der Bundesrat am 16. Oktober beschlossen hat, besteht aus vier Punkten zum Sonn- und Feiertagszuschlag (§ 3b EStG) und zur Gewerbesteuer bei Rechenzentren. Zur Zehnjahresfrist enthält sie nichts. Warum der Vorschlag nicht übernommen wurde, geht aus den Drucksachen nicht hervor.
- „Der Bundestag hat die Abschaffung gestoppt.“ Das stimmt für den Grünen-Entwurf. Der Bundestag lehnte ihn am 8. Oktober in zweiter Beratung ab; die Beschlussempfehlung des Finanzausschusses lautete ebenfalls auf Ablehnung. Ob ein neuer Antrag folgt, ist offen.
- „Das bringt 6 Milliarden Euro.“ Die Zahl ist die Schätzung der Antragsteller im Gesetzentwurf. Einen Zeitraum nennt der Entwurf nicht.
- „Altfälle sind sicher.“ Eindeutig ist das nur bei der Bundesrats-Empfehlung: Sie soll nur Verkäufe erfassen, bei denen die Zehnjahresfrist am Tag der Verkündung noch nicht abgelaufen ist, und begründet das mit dem Rückwirkungsverbot. Der Grünen-Entwurf widerspricht sich selbst: Sein Gesetzestext nennt Immobilien, die vor einem 2016 liegenden Stichtag angeschafft wurden, also gerade solche mit abgelaufener Frist. Seine Begründung dagegen spricht von ab 2016 erworbenen Immobilien mit noch laufender Frist. Welche Lesart gelten sollte, lässt sich dem Entwurf nicht entnehmen. Weil beide Vorschläge nicht beschlossen sind, ist auch die klare Regel der Bundesrats-Empfehlung bisher eine Absicht, keine Rechtslage.
- Offen: Ob der Bundestag im weiteren Verfahren doch eine Änderung des § 23 EStG aufgreift, etwa die Scheidungsausnahme aus dem Jahressteuergesetz, lässt sich derzeit nicht sagen. Die Bundesregierung prüft diese Ausnahme nach eigener Aussage.
Was eine Abschaffung kosten würde: Modellrechnung
Angenommen, Sie haben im Februar 2018 ein vermietetes Haus gekauft und wollen 2028 verkaufen. Heute wäre der Gewinn nach Ablauf der zehn Jahre steuerfrei. Würde die Frist abgeschafft und das Gesetz vor Februar 2028 verkündet, fiele Ihr Verkauf nach der Anwendungsregel der Bundesrats-Empfehlung unter die Besteuerung, denn die Frist wäre am Verkündungstag noch nicht abgelaufen. Auch die Begründung des Grünen-Entwurfs ginge von einer Besteuerung aus; sein Gesetzestext lässt sich anders lesen (siehe oben). Das Datum der Verkündung ist hier eine reine Annahme. Wäre die Frist bei Verkündung schon abgelaufen, bliebe der Verkauf nach der Bundesrats-Empfehlung steuerfrei.
| Gewinn beim Verkauf | Steuer heute (nach Fristablauf) | Zusätzliche Einkommensteuer bei Wegfall der Frist |
|---|---|---|
| 50.000 € | 0 € | 20.831 € |
| 100.000 € | 0 € | 41.831 € |
| 150.000 € | 0 € | 62.831 € |
Annahmen: ledig, zu versteuerndes Einkommen ohne den Gewinn 60.000 Euro, Grundtarif nach § 32a EStG für 2026, ohne Solidaritätszuschlag und Kirchensteuer, der Gewinn fällt vollständig in einem Jahr an. Beispiel 150.000 Euro: Die Steuer auf 210.000 Euro (77.064 Euro) abzüglich der Steuer auf 60.000 Euro (14.233 Euro) ergibt 62.831 Euro. Ein großer Teil des Gewinns würde mit dem Spitzensteuersatz von 42 Prozent belastet, weil er über der Grenze von 69.879 Euro läge. Bei Zusammenveranlagung wäre die Mehrsteuer niedriger. Sollte das Einkommensteuerreformgesetz den Tarif ändern, verschieben sich die Beträge.
Wen die Vorschläge betreffen würden
- Ausschließlich selbst bewohnt: Die Befreiung bliebe nach beiden Vorschlägen erhalten. Der Wortlaut nennt die Eigennutzung zwischen Anschaffung und Verkauf unverändert als eigene Alternative.
- Ausgezogen, Haus leer oder vermietet: Heute genügt die Eigennutzung im Verkaufsjahr und in den zwei Vorjahren. Die Begründung des Grünen-Entwurfs bemängelt, dass dafür tatsächlich schon ein Jahr und zwei Tage genügen können. Beide Vorschläge stellen stattdessen auf eine Eigennutzung von 36 Monaten ab. Die Bundesrats-Empfehlung verlangt sie ausdrücklich zusammenhängend und lässt bis zu sechs Monate Leerstand vor dem Verkauf zu.
- Vermietet, Frist läuft noch: Der Gewinn ist schon heute steuerpflichtig, sofern keine der geltenden Eigennutzungsausnahmen erfüllt ist. Daran ändert die Debatte nichts.
- Vermietet, Frist läuft noch und endet erst nach einer möglichen Verkündung: Hier würde eine Abschaffung die Rechnung verändern, denn der Verkauf bliebe auch nach dem Fristende steuerpflichtig. Das ist der Fall, den die Modellrechnung zeigt.
- Vermietet, Frist vor einer möglichen Verkündung abgelaufen: Nach der Bundesrats-Empfehlung bliebe der Verkauf steuerfrei, weil der Vorgang nach bisherigem Recht steuerlich abgeschlossen ist. Eine solche Regel ist nicht beschlossen. Beim Grünen-Entwurf ist sie wegen des Widerspruchs zwischen Gesetzestext und Begründung nicht eindeutig.
- Scheidung und Trennung: Nach der Begründung des Bundesrates zieht bei einer Trennung meist ein Ehegatte aus. Verkauft er seinen Anteil innerhalb der Zehnjahresfrist an den anderen oder an Dritte, ist der Gewinn nach der dort zitierten Rechtsprechung des Bundesfinanzhofs steuerpflichtig. Das will die Bundesrats-Stellungnahme zum Jahressteuergesetz ändern, aber nur für Verkäufe als Teil oder Folge einer Scheidungsfolgenvereinbarung oder eines Scheidungsverbundverfahrens und nur, wenn der Verkäufer die Immobilie bis zur Trennung ausschließlich selbst bewohnte oder im Trennungsjahr und in den beiden Vorjahren. Beschlossen ist es nicht.
Was Sie jetzt tun können und lassen sollten
- Nicht wegen Schlagzeilen verkaufen. Die Rechtslage ist unverändert, ein Gesetz zur Abschaffung gibt es nicht.
- Fristende notieren. Suchen Sie das Datum Ihres Kaufvertrags heraus und rechnen Sie nach, wann die zehn Jahre ablaufen. Wie das geht, steht im Ratgeber zur Spekulationssteuer.
- Unterlagen bereithalten. Kaufvertrag, Kaufnebenkosten, Rechnungen über Herstellungskosten, AfA-Übersichten und Maklerkosten bestimmen den steuerlichen Gewinn.
- Bei Scheidung vor Vertragsabschluss prüfen. Wenn eine Trennung ansteht und die Frist noch läuft, klären Sie die steuerliche Folge vor der Scheidungsfolgenvereinbarung mit einer Steuerberatung.
- Verfahren verfolgen. Das Einkommensteuerreformgesetz 2027 und das Jahressteuergesetz 2026 liegen im Bundestag. Zum Einkommensteuerreformgesetz lesen Sie auch unseren Beitrag zum Handwerkerbonus 2027, zum Jahressteuergesetz den Beitrag zur Kaufpreisaufteilung vermieteter Immobilien.
Der Artikel beschreibt den Stand der Gesetzgebung und eine Modellrechnung, keine Steuerberatung im Einzelfall.
Quellenstand: Alle aufgeführten Gesetze, Drucksachen und das Plenarprotokoll wurden am 17. Oktober 2026 geöffnet.
Quellen und weiterführende Informationen
- Einkommensteuergesetz § 23 Private Veräußerungsgeschäfte (geltende Fassung), gesetze-im-internet.de
- Einkommensteuergesetz § 32a Einkommensteuertarif (ab Veranlagungszeitraum 2026), gesetze-im-internet.de
- Deutscher Bundestag: Gesetzentwurf der Fraktion Bündnis 90/Die Grünen zum Schließen einer Gerechtigkeitslücke bei der Besteuerung von Immobilienveräußerungen, Drucksache 21/6637 vom 23.06.2026
- Deutscher Bundestag: Plenarprotokoll 21/99 vom 08.10.2026 (namentliche Abstimmung über 21/6637 und 21/7081, erste Beratung der Drucksachen 21/8235 und 21/8283)
- Bundesrat: Empfehlungen der Ausschüsse zum Entwurf eines Einkommensteuerreformgesetzes 2027, Drucksache 507/1/26 vom 05.10.2026 (Ziffer 2)
- Bundesrat: Stellungnahme zum Entwurf eines Einkommensteuerreformgesetzes 2027, Drucksache 507/26 (Beschluss) vom 16.10.2026
- Bundesrat: Stellungnahme zum Entwurf eines Jahressteuergesetzes 2026, Drucksache 447/26 (Beschluss) vom 25.09.2026 (Ziffer 2)
- Deutscher Bundestag: Gesetzentwurf der Bundesregierung, Entwurf eines Jahressteuergesetzes 2026 mit Gegenäußerung zur Stellungnahme des Bundesrates, Drucksache 21/8283 vom 30.09.2026
- Deutscher Bundestag: Gesetzentwurf der Bundesregierung, Entwurf eines Einkommensteuerreformgesetzes 2027, Drucksache 21/8235 vom 28.09.2026