Handwerkerbonus soll 2027 schrumpfen: 15 statt 20 Prozent, höchstens 900 Euro
Stand 8. Oktober 2026: Für den Handwerkerbonus gelten weiter 20 Prozent und höchstens 1.200 Euro. Die Bundesregierung plant ab 2027 nur noch 15 Prozent und 900 Euro; der Bundestag hat den Entwurf heute nach erster Lesung an die Ausschüsse überwiesen. Die Kürzung ist noch kein geltendes Recht.
Das Wichtigste in Kürze
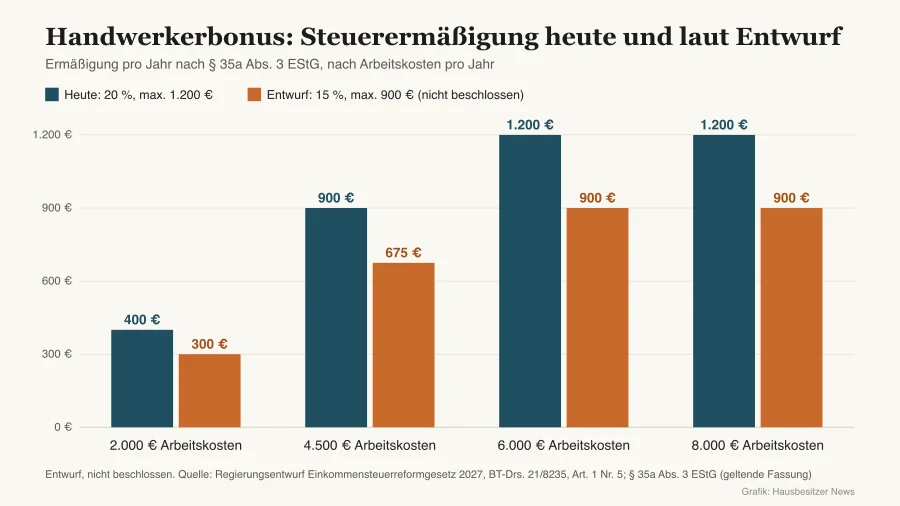
- Nach dem Regierungsentwurf (BT-Drs. 21/8235) sinkt die Steuerermäßigung für Handwerkerleistungen nach § 35a Abs. 3 EStG von 20 auf 15 Prozent der Aufwendungen, der Höchstbetrag von 1.200 auf 900 Euro im Jahr.
- Der Bundestag hat den Entwurf am 8. Oktober 2026 nach erster Lesung an die Ausschüsse überwiesen; federführend ist der Finanzausschuss. Ein Gesetzesbeschluss liegt damit noch nicht vor, die Zustimmung des Bundesrates ist ebenfalls erforderlich.
- Die Höchstgrenze wird weiterhin bei 6.000 Euro Arbeitskosten erreicht. Wer mehr als 6.000 Euro im Jahr ausgibt, verliert höchstens 300 Euro, bei 4.500 Euro Arbeitskosten sind es 225 Euro.
- Als Anwendung sieht der Entwurf erstmals den Veranlagungszeitraum 2027 vor. Haushaltsnahe Dienstleistungen (§ 35a Abs. 2 EStG) bleiben unverändert, zu § 35c EStG enthält der Entwurf keine Änderung.
Die Bundesregierung will den Handwerkerbonus kürzen: Nach dem Entwurf eines Einkommensteuerreformgesetzes 2027 sinkt die Steuerermäßigung für Handwerkerleistungen von 20 auf 15 Prozent der Arbeitskosten, der Höchstbetrag von 1.200 auf 900 Euro im Jahr. Der Entwurf sieht die Anwendung erstmals für den Veranlagungszeitraum 2027 vor. Die Kürzung ist noch kein geltendes Recht. Am 8. Oktober 2026 hat der Bundestag den Entwurf nach erster Lesung und einstündiger Aussprache an die Ausschüsse überwiesen. Federführend ist der Finanzausschuss. Damit ist die Kürzung nicht beschlossen; für Eigentümer gelten weiterhin 20 Prozent und höchstens 1.200 Euro.
Was sich ändern soll und was nicht
| Heute (§ 35a Abs. 3 EStG) | Nach dem Entwurf | |
|---|---|---|
| Ermäßigung | 20 % der Arbeitskosten | 15 % der Arbeitskosten |
| Höchstbetrag pro Jahr | 1.200 Euro | 900 Euro |
| Arbeitskosten, bei denen der Höchstbetrag erreicht ist | 6.000 Euro | 6.000 Euro |
| Größter Verlust pro Jahr | 300 Euro |
Geändert wird nach Artikel 1 Nr. 5 des Entwurfs nur § 35a Abs. 3 Satz 1 EStG. Die Ermäßigung für haushaltsnahe Dienstleistungen und Pflege nach § 35a Abs. 2 EStG steht nicht im Änderungsbefehl. Auch zu § 35c EStG, dem Steuerbonus für energetische Einzelmaßnahmen, enthält der Entwurf keine Änderung. Was zu den Arbeitskosten zählt und was nicht, bleibt ebenfalls unberührt: Materialkosten sind nicht begünstigt. Zu den Arbeitskosten zählen dagegen auch die vom Handwerker berechneten Maschinen- und Fahrtkosten einschließlich der darauf entfallenden Umsatzsteuer. Das erläutern die Thüringer Finanzämter in ihrem Merkblatt zu § 35a EStG. Das erklärt unser Ratgeber zur Handwerkerleistung nach § 35a EStG.
Die Begründung nennt das Ziel offen: § 35a Abs. 3 EStG zähle zu den 20 größten Subventionsnormen im Einkommensteuerrecht, die Subventionswirkung solle zurückgefahren werden. Der Entwurf rechnet für 2027 mit Mehreinnahmen von rund 710 Millionen Euro. Unser Handwerker-Steuerbonus-Rechner bildet das geltende Recht mit 20 Prozent und höchstens 1.200 Euro ab, nicht die geplante Kürzung.
Beispielrechnung: Was die Kürzung kostet
Die Ermäßigung wird direkt von der Steuerschuld abgezogen. Die Vergleichsrechnung hängt deshalb nicht vom persönlichen Steuersatz ab. Sie setzt aber voraus, dass nach anderen Steuerermäßigungen genügend tarifliche Einkommensteuer verbleibt. Der Bonus erzeugt keine Auszahlung über diese Steuerschuld hinaus.
| Arbeitskosten im Jahr | Ermäßigung heute (20 %) | Ermäßigung nach Entwurf (15 %) | Differenz |
|---|---|---|---|
| 2.000 Euro | 400 Euro | 300 Euro | 100 Euro weniger |
| 4.500 Euro | 900 Euro | 675 Euro | 225 Euro weniger |
| 6.000 Euro | 1.200 Euro | 900 Euro | 300 Euro weniger |
| 8.000 Euro | 1.200 Euro (gedeckelt) | 900 Euro (gedeckelt) | 300 Euro weniger |
Ein Beispiel: Wer 4.500 Euro Arbeitskosten für Malerarbeiten und eine neue Haustür-Montage zahlt, bekommt heute 900 Euro zurück, nach dem Entwurf 675 Euro. Ab 6.000 Euro Arbeitskosten bleibt der Verlust bei 300 Euro stehen, weil beide Regelungen dann an der Höchstgrenze enden. Eine Verteilung auf mehrere Zahlungsjahre kann zusätzliche Höchstbeträge nutzbar machen. Ob sie sich lohnt, hängt von den übrigen begünstigten Kosten und der verfügbaren Steuerschuld in jedem Jahr ab. Wie sich Rechnung und Zahlung dafür gestalten lassen, steht im Ratgeber Handwerkerleistungen von der Steuer absetzen.
Wann es gelten soll und welche Rolle die Zahlung spielt
Nach Artikel 1 Nr. 8 des Entwurfs gilt die neue Fassung des Einkommensteuergesetzes erstmals für den Veranlagungszeitraum 2027, das Gesetz soll am 1. Januar 2027 in Kraft treten. Die Steuerermäßigung ist an das Jahr gebunden, in dem Sie die Rechnung bezahlen. Maßgeblich ist der Zahlungszeitpunkt (Abfluss nach § 11 Abs. 2 EStG), nicht das Datum der Rechnung oder der Handwerkerarbeit. Bezahlen Sie eine Rechnung noch 2026 per Überweisung, fällt sie nach dem Entwurf in den Veranlagungszeitraum 2026 und damit unter die bisherigen 20 Prozent und 1.200 Euro. Zahlen Sie erst 2027, würde der neue Satz gelten, falls die Kürzung in dieser Form Gesetz wird.
Das ist keine Aufforderung, Aufträge nur wegen der Steuer vorzuziehen: Wer 2026 schon 6.000 Euro Arbeitskosten ausgeschöpft hat, gewinnt nichts durch weitere Zahlungen im selben Jahr. Und der Entwurf kann sich im Verfahren noch ändern.
Wo der Entwurf im Verfahren steht
Das Bundeskabinett hat den Entwurf am 2. September 2026 beschlossen. Der Bundesrat hat ihn als besonders eilbedürftig erhalten (BR-Drs. 507/26, Eingang 4. September 2026). Der Bundestag hat den Entwurf am Donnerstag, 8. Oktober 2026, nach erster Lesung und einstündiger Aussprache an die Ausschüsse überwiesen. Die Federführung liegt beim Finanzausschuss. Das bestätigt der amtliche Sitzungsbericht vom 8. Oktober, dessen Beschlussabschnitt die Überweisung der Drucksache 21/8235 ausweist. Die erste Lesung und die Ausschussüberweisung sind noch kein abschließender Gesetzesbeschluss. Laut Eingangsformel ist es ein Gesetz, das der Zustimmung des Bundesrates bedarf. Erst nach Bundestag und Bundesrat kann es verkündet werden.
Der Handwerkerbonus ist nur eine Stelle in einem größeren Paket: Der Entwurf ändert auch den Einkommensteuertarif und den Pauschsteuersatz für Minijobs. Änderungen an der Kürzung durch den Bundestag oder im Vermittlungsverfahren sind möglich.
Was Eigentümer jetzt tun können
- Zahlungsplan prüfen: Stehen 2026 Handwerkerrechnungen offen, entscheidet der Überweisungstag über das Steuerjahr. Kurzfristig Aufträge anzunehmen, nur um zu sparen, rechnet sich selten.
- Rechnung sauber halten: Arbeitskosten getrennt ausweisen und unbar zahlen. Barzahlungen und Rechnungen ohne Ausweis der Lohnanteile werden nicht anerkannt, mehr dazu bei den Risiken von Handwerkern ohne Rechnung.
- Einbruchschutz und Sicherheitstechnik einplanen: Auch für diese Montagen gilt der Handwerkerbonus, wie der Ratgeber zu Einbruchschutz steuerlich absetzen zeigt. Die Kürzung trifft dort denselben Satz.
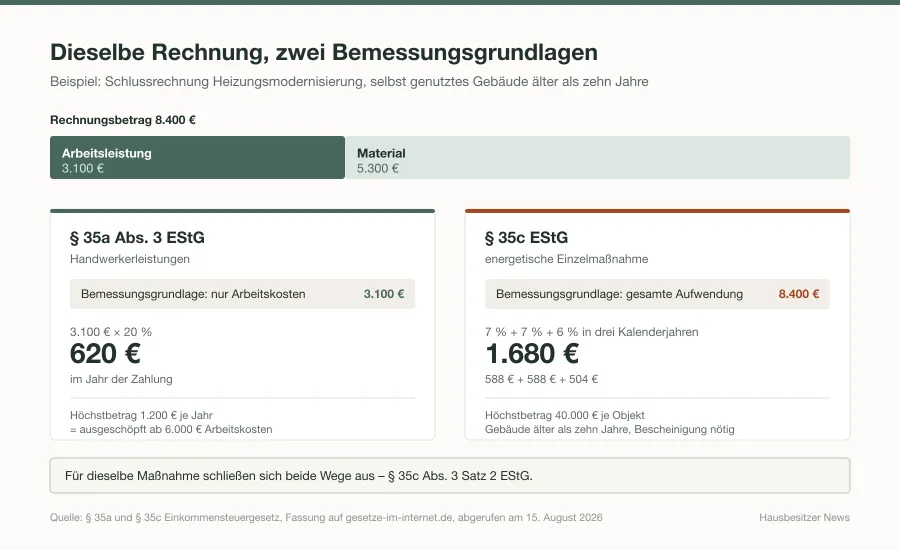
- Energetische Maßnahmen getrennt betrachten: Für Einzelmaßnahmen zur Energieeffizienz gibt es den Steuerbonus nach § 35c EStG, den der Entwurf nicht ändert. Details im Beitrag zum Steuerbonus nach § 35c EStG. Eine Maßnahme kann nicht gleichzeitig nach § 35a und § 35c begünstigt werden.
Korrektur vom 8. Oktober 2026: Die frühere Fassung schloss Maschinen- und Fahrtkosten fälschlich aus. Vom Handwerker berechnete Maschinen- und Fahrtkosten einschließlich der darauf entfallenden Umsatzsteuer zählen zu den begünstigten Arbeitskosten; Materialkosten nicht. Außerdem haben wir klargestellt, dass der niedrigere Satz für 2027 vom Abschluss des Gesetzgebungsverfahrens abhängt.
Quellen und weiterführende Informationen
- Deutscher Bundestag: Gesetzentwurf der Bundesregierung, Entwurf eines Einkommensteuerreformgesetzes 2027, Drucksache 21/8235 vom 28.09.2026 (Artikel 1 Nr. 5 und Nr. 8, Begründung zu Nummer 5)
- Deutscher Bundestag: Erste Lesung des Einkommensteuerreformgesetzes, Textarchiv (Sitzungsbericht vom 08.10.2026: erste Lesung und Ausschussüberweisung)
- Bundesfinanzministerium: Einkommensteuerreformgesetz 2027, Gesetzentwurf (Kabinettsbeschluss vom 02.09.2026)
- § 35a EStG (geltende Fassung), gesetze-im-internet.de
- Thüringer Finanzämter: Handwerkerleistungen in Privathaushalten, Arbeits-, Maschinen- und Fahrtkosten (abgerufen 08.10.2026)
- § 11 EStG (Zuflussprinzip und Abflussprinzip), gesetze-im-internet.de