Dienstwagen zu Hause laden: Was der Arbeitgeber seit 2026 erstatten darf
Die monatlichen Ladepauschalen zwischen 15 und 70 Euro sind zum 1. Januar 2026 ersatzlos entfallen. Steuerfrei erstattet der Arbeitgeber den Heimladestrom seitdem nur noch gegen gemessene Kilowattstunden.
Das Wichtigste in Kürze
- Die monatlichen Pauschalen von 15 bis 70 Euro durften letztmals für Lohnzahlungszeiträume angewendet werden, die vor dem 1. Januar 2026 endeten.
- Seither verlangt die Finanzverwaltung für den steuerfreien Auslagenersatz den Nachweis der geladenen Strommenge über einen gesonderten stationären oder mobilen Zähler.
- Für den Preis je Kilowattstunde besteht ein Wahlrecht zwischen dem eigenen Vertragstarif und der Strompreispauschale, die für 2026 bei 34 Cent liegt.
- Stammt der Ladestrom aus der eigenen Photovoltaikanlage, darf trotzdem der Haushaltstarif angesetzt werden; Gestehungskosten sind nicht zu ermitteln.
- Ob die Wallbox überlassen oder übereignet wird, entscheidet zwischen voller Steuerfreiheit und einer Pauschsteuer von 25 Prozent.
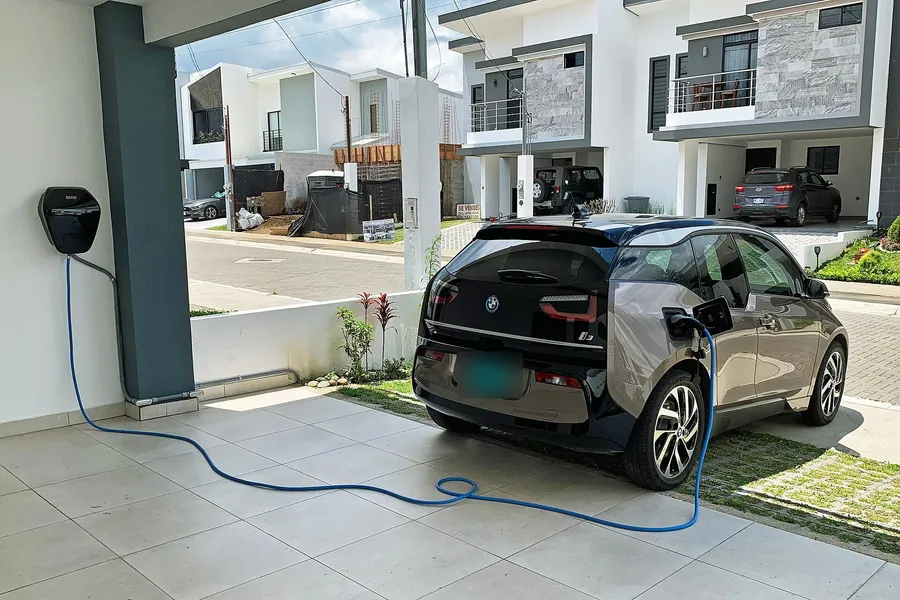
Der Dienstwagen hängt abends an der Wallbox in der eigenen Garage, der Strom läuft über den Hausanschluss, und die Jahresrechnung des Energieversorgers geht an Sie. Dass der Arbeitgeber diese Kosten steuerfrei ersetzen darf, gilt weiterhin. Wie er den Betrag ermittelt, hat sich zum 1. Januar 2026 allerdings vollständig geändert: Wer noch mit den monatlichen Beträgen zwischen 15 und 70 Euro abrechnet, die jahrelang ohne jeden Zählerstand ausgezahlt werden durften, arbeitet mit einer aufgehobenen Regelung.
Damit verschiebt sich der Engpass von der Lohnbuchhaltung in den eigenen Hausanschlussraum: Entscheidend ist, ob Ihre Ladeeinrichtung die Kilowattstunden so erfasst, dass sie als Nachweis taugt. Das klärt sich vor dem ersten Abrechnungslauf oder gar nicht.
Was zu Hause gilt — und was zum 1. Januar 2026 weggefallen ist
Die Steuerbefreiung, die in Firmenparkhäusern greift, steht in § 3 Nummer 46 EStG. Sie erfasst vom Arbeitgeber gewährte Vorteile für das Aufladen an einer ortsfesten betrieblichen Einrichtung des Arbeitgebers oder eines verbundenen Unternehmens. Randnummer 16 des BMF-Schreibens vom 11. November 2025 stellt ausdrücklich klar, dass der Vorteil aus dem Aufladen beim Arbeitnehmer nicht begünstigt ist. Die Garage am eigenen Haus ist keine betriebliche Einrichtung, gleich wer die Wallbox bezahlt hat.
Daran ändert auch eine vom Arbeitgeber gestellte Ladeeinrichtung nichts. Nach Randnummer 22 fällt der aus einer überlassenen betrieblichen Ladevorrichtung bezogene Strom nicht unter die Befreiung, und zwar unabhängig davon, ob es sich um einen Stromanschluss des Arbeitgebers handelt oder ob dieser die Stromkosten bezuschusst.
Zu Hause greift stattdessen § 3 Nummer 50 EStG, der Auslagenersatz. Ausschlaggebend ist, wem das Fahrzeug gehört: Bei einem betrieblichen Fahrzeug des Arbeitgebers, das Ihnen auch zur privaten Nutzung überlassen ist, ist die Erstattung der selbst getragenen Stromkosten steuerfreier Auslagenersatz (Randnummer 26). Laden Sie dagegen Ihr privates Elektroauto und lassen sich das erstatten, ist derselbe Betrag steuerpflichtiger Arbeitslohn (Randnummer 25). Der Dienstwagen ja, der eigene Zweitwagen nein.
Ein weiterer Punkt geht in der Praxis oft unter: Wird der geldwerte Vorteil nach der Ein-Prozent-Regelung ermittelt, ist der beim Arbeitgeber kostenlos gestellte Ladestrom damit bereits abgegolten, sodass sich die Befreiung nach § 3 Nummer 46 EStG rechnerisch gar nicht auswirkt (Randnummer 13).
Die monatlichen Pauschalen sind ersatzlos entfallen
Bis Ende 2025 durfte der Arbeitgeber den Auslagenersatz typisierend mit festen Monatsbeträgen abgelten. Das damalige BMF-Schreiben vom 29. September 2020 sah in seinen Randnummern 23 und 24 für Dienst-Pkw folgende Beträge vor:
| Zeitraum | Konstellation | Elektrofahrzeug | Hybridelektrofahrzeug |
|---|---|---|---|
| 1.1.2017 – 31.12.2020 | mit zusätzlicher Lademöglichkeit beim Arbeitgeber | 20 Euro | 10 Euro |
| 1.1.2017 – 31.12.2020 | ohne Lademöglichkeit beim Arbeitgeber | 50 Euro | 25 Euro |
| 1.1.2021 – 31.12.2030 | mit zusätzlicher Lademöglichkeit beim Arbeitgeber | 30 Euro | 15 Euro |
| 1.1.2021 – 31.12.2030 | ohne Lademöglichkeit beim Arbeitgeber | 70 Euro | 35 Euro |
Diese Beträge kamen ohne Zählerstand und ohne Stromrechnung aus. Das Schreiben vom 11. November 2025 hat das Schreiben von 2020 in allen offenen Fällen ersetzt. Die Pauschalen waren danach letztmals auf laufenden Arbeitslohn anzuwenden, der für einen vor dem 1. Januar 2026 endenden Lohnzahlungszeitraum gezahlt wurde, sowie auf sonstige Bezüge, die vor dem 1. Januar 2026 zugeflossen sind. Eine Übergangsfrist enthält das Schreiben nicht, obwohl die Beträge ursprünglich bis Ende 2030 gelten sollten.
Die Bundessteuerberaterkammer hat das in einer Eingabe an das Bundesfinanzministerium vom 3. Februar 2026 kritisiert: Die Streichung sei ohne Verbändeanhörung erfolgt und ersetze eine funktionierende Typisierung durch neue Dokumentationspflichten. Eine nachgebesserte Fassung des Schreibens ist bis Anfang September 2026 nicht veröffentlicht worden. Rechnen Sie deshalb nach der Fassung vom 11. November 2025, prüfen Sie vor einer Jahresabrechnung aber, ob sich daran etwas geändert hat.
Ohne gesonderten Zähler bleibt von der Erstattung nichts steuerfrei
Randnummer 27 verlangt, die Strommenge aus der Nutzung einer häuslichen Ladevorrichtung mittels eines gesonderten stationären oder mobilen Stromzählers nachzuweisen; als mobile Variante nennt das Schreiben ausdrücklich wallbox- oder fahrzeuginterne Zähler. Der Zähler des Netzbetreibers scheidet damit aus, denn er summiert Ladevorgänge, Wärmepumpe und Waschmaschine zu einer einzigen Zahl.
Praktisch bleiben drei Wege: ein konformitätsbewerteter Zähler in der Wallbox, ein separater Zähler im Zuleitungsweg oder die fahrzeugseitige Erfassung, sofern das Fahrzeug die zu Hause geladene Energiemenge getrennt ausweist.
Zur Frage der Eichung ist eine Klarstellung nötig, weil sie im Netz häufig verkürzt dargestellt wird: Das BMF-Schreiben fordert einen gesonderten Zähler, nicht ausdrücklich einen geeichten. Die Anforderung folgt aus dem Mess- und Eichrecht. § 33 Absatz 1 MessEG erlaubt es, Werte für Messgrößen im geschäftlichen Verkehr nur dann zu verwenden, wenn sie mit einem bestimmungsgemäß verwendeten Messgerät ermittelt wurden, und § 31 Absatz 2 MessEG verpflichtet den Verwender, das Gerät nicht ungeeicht einzusetzen. Eine Erstattung, die Kilowattstunde für Kilowattstunde bezahlt wird, ist eine Abrechnung nach Messwerten. Ob das Verhältnis zwischen Arbeitgeber und Arbeitnehmer dabei durchgehend als geschäftlicher Verkehr im Sinne des MessEG einzuordnen ist, ist nicht abschließend geklärt.
Für die Praxis heißt das: Ein Zähler mit Konformitätsbewertung nach der Messgeräterichtlinie — erkennbar am CE-Zeichen mit ergänzendem Metrologie-M und der Jahreszahl — ist der sichere Weg und wird von Lohnbuchhaltungen regelmäßig verlangt. Ein reiner Anzeigezähler ohne diese Kennzeichnung, wie ihn günstige Wallboxen mitbringen, taugt nicht. Im Bestand lässt sich ein Zwischenzähler in der Zuleitung nachrüsten.
Der zweite Stolperstein ist die Zuordnung: Wird an derselben Wallbox auch ein privates Fahrzeug geladen, misst ein Zähler in der Zuleitung beides zusammen. Dann brauchen Sie eine Nutzer- oder Fahrzeugkennung oder die fahrzeuginterne Zählung — die Bundessteuerberaterkammer nennt genau diesen Fall als praktisches Problem der Neuregelung.
Individueller Strompreis oder Strompreispauschale: eine Festlegung für das ganze Jahr
Steht die Menge fest, fehlt der Preis. Dafür gibt es zwei Wege.
Maßgeblich ist nach Randnummer 28 in der Regel der individuelle feste Strompreis aus Ihrem Vertrag mit dem Stromanbieter. Neben dem Arbeitspreis je Kilowattstunde ist ein zu zahlender Grundpreis anteilig zu berücksichtigen. Ein Eigenbeleg über den Strompreis genügt ausdrücklich nicht; die Lohnbuchhaltung braucht den Vertrag oder die Abrechnung des Versorgers. Bei einem dynamischen Tarif dürfen Sie die durchschnittlichen monatlichen Stromkosten je Kilowattstunde einschließlich anteiligem Grundpreis ansetzen.
Alternativ erlaubt Randnummer 30 für den Zeitraum vom 1. Januar 2026 bis zum 31. Dezember 2030 die Strompreispauschale. Sie greift auf den vom Statistischen Bundesamt halbjährlich veröffentlichten Gesamtstrompreis für private Haushalte zurück (Statistik-Code 61243-0001, Durchschnittspreise einschließlich Steuern, Abgaben und Umlagen). Für das gesamte Kalenderjahr gilt der Wert des ersten Halbjahres des Vorjahres im Verbrauchsband von 5.000 bis unter 15.000 Kilowattstunden, abgerundet auf volle Cent. Für das erste Halbjahr 2025 lag dieser Wert bei 34,36 Cent, für 2026 sind also 34 Cent je Kilowattstunde maßgeblich. Das Wahlrecht zwischen tatsächlichen Kosten und Pauschale muss für das Kalenderjahr einheitlich ausgeübt werden.
Wichtig dabei: Die Pauschale ersetzt nur den Preis, nicht die Messung. Der Nachweis über die geladene Strommenge nach Randnummer 27 bleibt in beiden Fällen Pflicht.
Ein Vergleich mit offengelegten Annahmen. Angenommen, Ihr Zähler weist im Jahr 2.400 Kilowattstunden Ladestrom aus, Ihr Haushalt verbraucht insgesamt 6.000 Kilowattstunden, der Arbeitspreis liegt bei 29 Cent und der Grundpreis bei 12 Euro im Monat:
- Individueller Preis: 144 Euro Grundpreis auf 6.000 Kilowattstunden ergeben 2,4 Cent je Kilowattstunde. Zusammen mit dem Arbeitspreis sind 31,4 Cent anzusetzen, für 2.400 Kilowattstunden also 753,60 Euro.
- Strompreispauschale: 2.400 Kilowattstunden zu 34 Cent ergeben 816 Euro.
Die Pauschale liegt hier um 62,40 Euro höher. Das Verhältnis kippt, sobald Ihr eigener Arbeitspreis über 34 Cent steigt. Wie der Grundpreis genau aufzuteilen ist, schreibt das Schreiben nicht vor; die Verteilung über den Jahresverbrauch ist eine naheliegende, aber nicht amtlich vorgegebene Methode und sollte mit der Lohnbuchhaltung abgestimmt werden.
Eine Verbesserung gegenüber der alten Rechtslage steckt in Randnummer 31: Zusätzlich zum Ersatz der häuslichen Stromkosten dürfen die belegten tatsächlichen Kosten für Ladestrom von Dritten, etwa an einer öffentlichen Ladesäule, erstattet werden. Unter der Pauschalregelung war ein solcher zusätzlicher Ersatz ausgeschlossen.
Erstattet Ihr Arbeitgeber nichts, ist der zweite Weg die Anrechnung: Die selbst getragenen Stromkosten mindern dann den privaten Nutzungswert des Fahrzeugs. Nachweispflichten und Preisermittlung sind dieselben. Für dieselben Kilowattstunden lässt sich beides nicht kombinieren.
Wenn der Ladestrom vom eigenen Dach kommt
Wer eine Photovoltaikanlage betreibt, muss die Gestehungskosten des eigenen Stroms nicht ermitteln. Nach Randnummer 29 bestehen keine Bedenken, auch bei einer Ladeeinrichtung, die von einer privaten Photovoltaikanlage gespeist wird, für die häuslichen Stromkosten den vertraglichen Tarif des Stromanbieters anzusetzen, wiederum mit anteiligem Grundpreis. Randnummer 30 nennt die Nutzung einer privaten Photovoltaikanlage ausdrücklich als Anwendungsfall der Strompreispauschale.
Wirtschaftlich ist das vorteilhaft, denn selbst erzeugter Strom kostet über die Lebensdauer der Anlage in aller Regel spürbar weniger als der Haushaltstarif — der ansetzbare Preis liegt also über dem tatsächlichen Aufwand. Wie Sie den Überschuss technisch überhaupt ins Fahrzeug bekommen, statt ihn für wenige Cent einzuspeisen, behandelt der Beitrag zum PV-Überschussladen.
Das Schreiben regelt allerdings ausschließlich die Lohnsteuer. Es äußert sich nicht dazu, wie eine Erstattung einzuordnen ist, die den tatsächlichen Aufwand übersteigt, obwohl § 3 Nummer 50 EStG dem Wortlaut nach Auslagen voraussetzt. Die Randnummern 29 und 30 nehmen diese Abweichung als Vereinfachung bewusst in Kauf, ohne sie dogmatisch zu begründen.
Auf der Seite der Anlage selbst greift § 3 Nummer 72 EStG: Einnahmen und Entnahmen im Zusammenhang mit dem Betrieb von Photovoltaikanlagen auf, an oder in Gebäuden sind einkommensteuerfrei, wenn die installierte Bruttoleistung laut Marktstammdatenregister bis zu 30 Kilowatt (peak) je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 Kilowatt (peak) je Steuerpflichtigem beträgt. Die beiden Vorschriften wirken auf verschiedenen Ebenen: § 3 Nummer 72 EStG bei der Photovoltaikanlage, § 3 Nummer 50 EStG im Arbeitsverhältnis. Eine Kollision entsteht dadurch nach dem geltenden Verwaltungsverständnis nicht. Zur Umsatzsteuer schweigt das Schreiben allerdings vollständig. Wer seine Anlage umsatzsteuerlich als Unternehmer führt, den Vorsteuerabzug gezogen hat oder eine Anlage oberhalb der genannten Grenzen betreibt, sollte die Konstellation vorab mit der Steuerberatung durchgehen.
Die Wallbox selbst: überlassen, übereignet oder bezuschusst
Für das Gerät gelten drei Konstellationen mit drei unterschiedlichen Rechtsfolgen.
- Überlassung. Bleibt die Wallbox Eigentum des Arbeitgebers und wird sie Ihnen zeitweise zur privaten Nutzung überlassen, ist der Vorteil nach § 3 Nummer 46 EStG steuerfrei. Der Begriff der Ladevorrichtung ist dabei weit: Randnummer 23 rechnet die gesamte Ladeinfrastruktur einschließlich Zubehör und der damit verbundenen Dienstleistungen dazu, also Aufbau, Installation, Inbetriebnahme, Wartung, Betrieb sowie die notwendigen Vorarbeiten wie das Verlegen eines Starkstromkabels. Der Arbeitgeber kann die Installation im Haus somit komplett übernehmen, ohne dass daraus steuerpflichtiger Arbeitslohn wird.
- Übereignung. Geht die Wallbox in Ihr Eigentum über, ist die Steuerbefreiung ausgeschlossen (Randnummer 32). Der Arbeitgeber kann die Lohnsteuer stattdessen nach § 40 Absatz 2 Satz 1 Nummer 6 EStG pauschal mit 25 Prozent erheben. Als Bemessungsgrundlage dürfen aus Vereinfachungsgründen seine eigenen Anschaffungskosten einschließlich Umsatzsteuer angesetzt werden (Randnummer 33).
- Zuschuss zur eigenen Wallbox. Haben Sie Erwerb und Betrieb selbst bezahlt, kann der Arbeitgeber diese Aufwendungen bezuschussen oder ganz übernehmen und ebenfalls mit 25 Prozent pauschal versteuern (Randnummer 34) — ausdrücklich nicht für den Ladestrom, wohl aber etwa für Wartung, Betrieb und die Miete eines Starkstromzählers. Für regelmäßig wiederkehrende Pauschalzuschüsse müssen Sie die Aufwendungen einmal für einen repräsentativen Zeitraum von drei Monaten im Einzelnen nachweisen (Randnummer 36).
Allen drei Varianten gemeinsam ist die Zusätzlichkeitsvoraussetzung. Der Vorteil muss zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden; Gehaltsverzicht und Gehaltsumwandlung schließen ihn nach § 8 Absatz 4 EStG aus (Randnummer 39).
Zwei Punkte gehören zusätzlich in die schriftliche Vereinbarung, weil sie am Gebäude hängen: wer die Anlage bei Ende des Arbeitsverhältnisses ausbaut und wer den Rückbau bezahlt. Ob Sie überhaupt bauen dürfen, ist im Miet- oder Gemeinschaftseigentum eine eigene, dem Steuerrecht vorgelagerte Hürde — dazu der Beitrag zur Wallbox in WEG und Mietobjekt.
Der Firmenwagen selbst: Viertel, Hälfte oder voller Listenpreis
Die Bewertung der privaten Nutzung läuft neben all dem her und hat mit dem Ladestrom nichts zu tun. Nach § 6 Absatz 1 Nummer 4 Satz 2 Nummer 3 EStG wird der Listenpreis nur zu einem Viertel angesetzt, wenn das Fahrzeug keine Kohlendioxidemission je gefahrenen Kilometer hat, der Bruttolistenpreis nicht mehr als 100.000 Euro beträgt und die Anschaffung nach dem 31. Dezember 2018 und vor dem 1. Januar 2031 erfolgt ist.
Die Grenze von 100.000 Euro wirkt allerdings nicht zurück. Nach § 52 Absatz 12 Satz 6 EStG ist diese Fassung erstmals auf Kraftfahrzeuge anzuwenden, die nach dem 30. Juni 2025 angeschafft wurden. Für Fahrzeuge, die nach dem 31. Dezember 2023 und bis zu diesem Stichtag angeschafft wurden, bleibt es bei der niedrigeren Grenze von 70.000 Euro aus der Vorfassung. Wer also 2024 einen Wagen mit 85.000 Euro Listenpreis übernommen hat, kommt nicht nachträglich in die Viertelregelung.
Erfüllt das Fahrzeug diese Voraussetzungen nicht, kommt die Halbierung nach Nummer 5 in Betracht: bei Anschaffung nach dem 31. Dezember 2024 und vor dem 1. Januar 2031, wenn die Kohlendioxidemission höchstens 50 Gramm je Kilometer beträgt oder die rein elektrische Reichweite mindestens 80 Kilometer erreicht. Die früher ausreichenden 60 Kilometer gelten nur noch für Fahrzeuge, die vor dem 1. Januar 2025 angeschafft wurden — ein Punkt, den ältere Übersichten regelmäßig falsch wiedergeben.
Zur Größenordnung: Bei einem Bruttolistenpreis von 55.000 Euro, reinem Batterieantrieb und Anschaffung im Jahr 2026 beträgt die Bemessungsgrundlage 13.750 Euro. Nach der Ein-Prozent-Regelung ergibt das einen monatlichen geldwerten Vorteil von 137,50 Euro statt 550 Euro ohne die Begünstigung. Fahrten zwischen Wohnung und erster Tätigkeitsstätte sind darin nicht enthalten und werden gesondert bewertet.
Was vor der ersten Abrechnung zu klären ist
- Zähler prüfen. Enthält Ihre Wallbox einen konformitätsbewerteten Zähler? Falls nicht, den Elektrofachbetrieb mit einem Zwischenzähler in der Zuleitung beauftragen, bevor der nächste Abrechnungszeitraum beginnt.
- Zuordnung sichern. Laden Sie an derselben Einrichtung auch privat, richten Sie eine Nutzer- oder Fahrzeugkennung ein oder nutzen Sie die fahrzeuginterne Zählung.
- Preisweg festlegen. Rechnen Sie beide Varianten einmal mit Ihrem Arbeitspreis durch. Die Wahl gilt für das ganze Kalenderjahr, sie gehört also vor den Januar.
- Belege bereitstellen. Stromliefervertrag oder Jahresabrechnung an die Lohnbuchhaltung geben, dazu monatlich die Zählerstände. Ein selbst geschriebener Nachweis des Strompreises ist unzulässig.
- Vereinbarung dreiteilen. Fahrzeug, Ladeeinrichtung und Ladestrom in der Zusatzvereinbarung getrennt regeln, jeweils mit der eigenen Rechtsgrundlage und dem eigenen Nachweis.
Diese Einordnung gibt den Stand des BMF-Schreibens vom 11. November 2025 wieder und ersetzt keine steuerliche Beratung im Einzelfall. Beachten Sie außerdem: Das Steuerrecht sagt nur, was steuerfrei bleiben darf. Ob Ihr Arbeitgeber überhaupt erstattet und in welcher Höhe, ist eine arbeitsvertragliche Frage — einen Anspruch auf Auslagenersatz begründen die genannten Vorschriften nicht.
Quellen und weiterführende Informationen
- BMF-Schreiben vom 11. November 2025, GZ IV C 5 - S 2334/00087/014/013 — Steuerbefreiung nach § 3 Nummer 46 EStG, Pauschalierung nach § 40 Absatz 2 Satz 1 Nummer 6 EStG und selbst getragene Stromkosten
- § 3 EStG — Steuerfreie Einnahmen: Nummer 46 (Ladestrom und überlassene Ladevorrichtung), Nummer 50 (Auslagenersatz), Nummer 72 (Photovoltaikanlagen)
- § 6 EStG — Bewertung, Absatz 1 Nummer 4 zur privaten Nutzung betrieblicher Kraftfahrzeuge
- § 52 EStG — Anwendungsvorschriften, Absatz 12 zur zeitlichen Geltung der Bruttolistenpreisgrenzen
- § 40 EStG — Pauschalierung der Lohnsteuer, Absatz 2 Satz 1 Nummer 6 für Ladevorrichtungen
- Bundessteuerberaterkammer, Eingabe an das BMF vom 3. Februar 2026 zur lohnsteuerlichen Behandlung selbst getragener Ladestromkosten