Erbschaftsteuer vor dem Verfassungsgericht: Was für Haus-Erben gilt
Nach den Karlsruher Verhandlungen gelten am 16. Oktober 2026 weiterhin 400.000 Euro Freibetrag für Kinder und 500.000 Euro für Ehegatten. Höhere Freibeträge sind nicht beschlossen.
Das Wichtigste in Kürze
- Zwei Verfahren betreffen die bundeseinheitlichen Regeln und die Begünstigung von Betriebsvermögen. Ein Urteil steht noch aus.
- Kinder haben weiterhin 400.000 Euro persönlichen Freibetrag, Ehegatten und eingetragene Lebenspartner 500.000 Euro.
- Die Modellrechnung berücksichtigt die Erbfallkostenpauschale. Höhere Freibeträge darin sind frei gewählte Szenarien, kein Reformplan.
- Die Befreiung für das selbst genutzte Familienheim besteht unter ihren gesetzlichen Voraussetzungen unabhängig vom persönlichen Freibetrag.
Für geerbte Häuser gelten vorerst dieselben Steuerregeln wie vor den Karlsruher Verhandlungen: Kinder haben 400.000 Euro persönlichen Freibetrag, Ehegatten und eingetragene Lebenspartner 500.000 Euro. Die Verhandlungen vom 12. und 13. Oktober haben diese Beträge nicht verändert. Ein Urteil steht noch aus; der Verhandlungsbericht von Legal Tribune Online erwartet es erst in einigen Monaten. Stand dieses Artikels: 16. Oktober 2026.
Warum die Erbschaftsteuer wieder diskutiert wird
Das Bundesverfassungsgericht befasst sich mit zwei unterschiedlichen Streitfragen. Die ARD-Rechtsredaktion berichtet über die Ungleichbehandlung von Privat- und Unternehmensvermögen. Für Menschen, die ein Wohnhaus erben, kommt eine weitere Frage hinzu: Sind die persönlichen Freibeträge angesichts gestiegener Immobilienpreise noch angemessen?
| Verfahren | Was geprüft wird | Bedeutung für Haus-Erben |
|---|---|---|
| 1 BvF 1/23, Verhandlung am 12. Oktober | Bayern greift die Bundeszuständigkeit für Grundstücksbewertung, Freibeträge und Steuersätze an. Außerdem beanstandet der Freistaat die fehlende Anpassung an Preissteigerungen und regionale Immobilienpreise. | Hier stehen die Regeln für die Belastung privater Immobilien unmittelbar zur Prüfung. |
| 1 BvR 804/22, Verhandlung am 13. Oktober | Ein Erbe von Privatvermögen seiner Tante wendet sich gegen die unterschiedliche Behandlung gegenüber begünstigtem Betriebsvermögen. | Hier geht es um die Rechtfertigung der Begünstigungen, nicht um einen bereits beschlossenen neuen Kinderfreibetrag. |
Grundlage sind die beiden Verfahrensmitteilungen des Gerichts. Sie beschreiben die Anträge, nicht die Entscheidung. Bayerns Einwände sind also Behauptungen eines Verfahrensbeteiligten, kein festgestellter Verfassungsverstoß.
Im zweiten Verfahren ist der Gegensatz besonders anschaulich: Nach der Gerichtsmitteilung gehörten zum Nachlass Wertpapiere und Grundvermögen. Für Betriebsvermögen sieht das Gesetz dagegen weitgehende Begünstigungen vor. Ob diese Ungleichbehandlung verfassungsrechtlich gerechtfertigt ist, muss das Gericht entscheiden. Aus dem Verfahren lässt sich noch keine künftige Steuerersparnis für ein geerbtes Wohnhaus ableiten.
Was höhere Freibeträge im Rechenmodell ändern würden
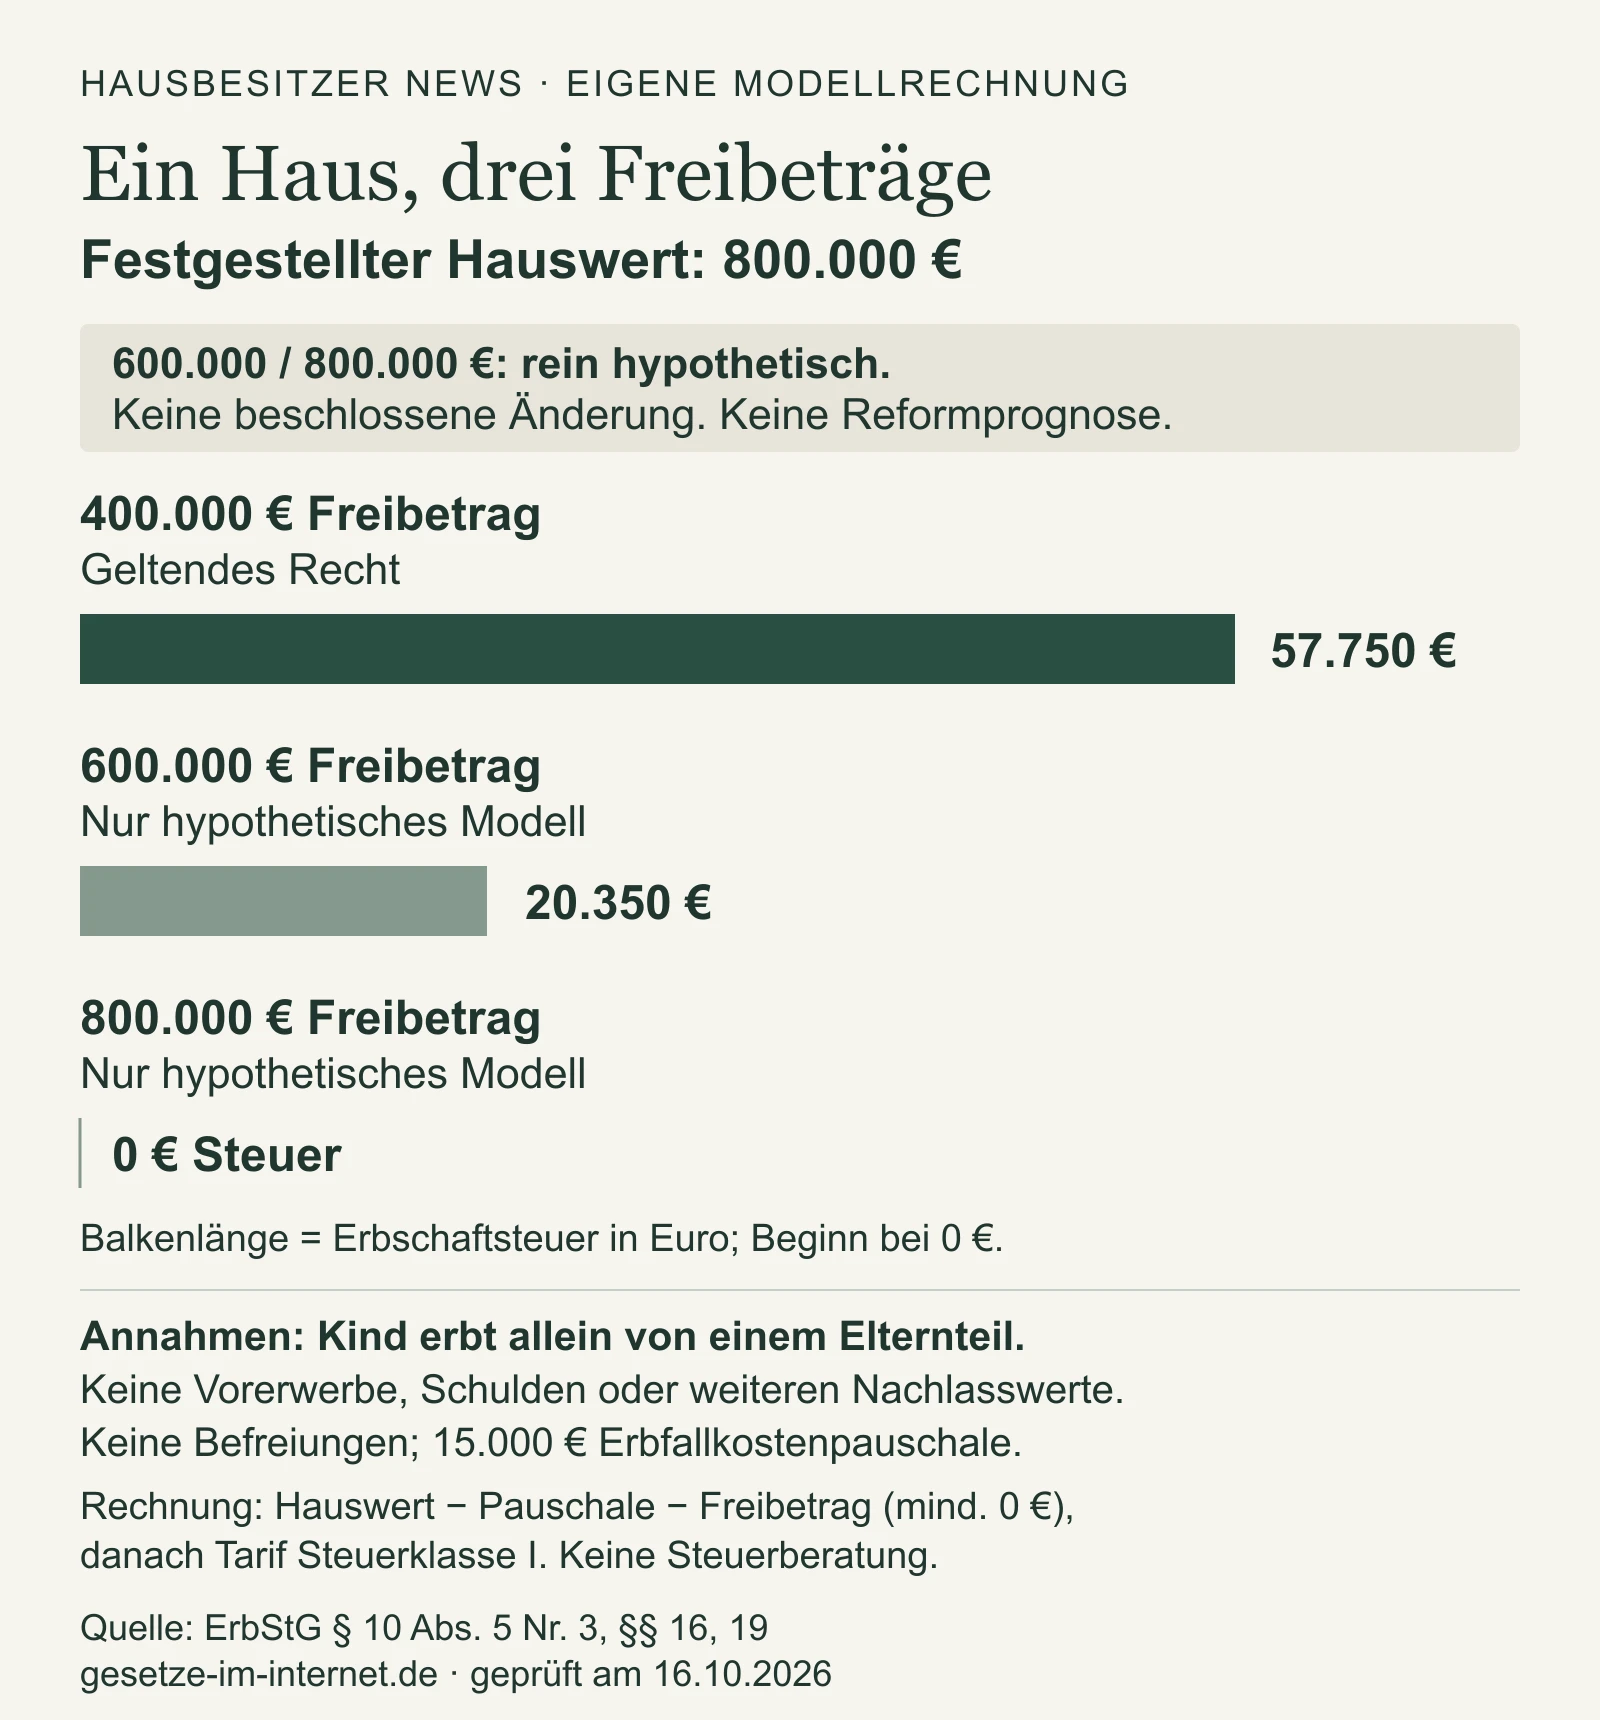
Unsere eigene Vergleichsrechnung zeigt die Wirkung des Freibetrags, nicht die Wahrscheinlichkeit einer Reform. 600.000 und 800.000 Euro sind frei gewählte Rechenannahmen. Sie sind weder geltendes Recht noch ein hier belegter Gesetzentwurf.
Angenommen, ein volljähriges Kind erbt allein von einem Elternteil ein zuvor selbst genutztes Haus in Deutschland. Es verkauft das Haus, statt einzuziehen. Weitere Nachlasswerte, Schulden und frühere Schenkungen gibt es nicht. Wir ziehen die Erbfallkostenpauschale von 15.000 Euro nach § 10 Absatz 5 Nummer 3 ErbStG ab; höhere nachgewiesene Kosten werden nicht angesetzt. Eine Familienheim-Befreiung und eine Begünstigung für vermietete Wohnungen greifen im Modell nicht.
| Festgestellter Hauswert | Steuer nach geltendem Recht: 400.000 € Freibetrag | Nur Modell: 600.000 € Freibetrag | Nur Modell: 800.000 € Freibetrag |
|---|---|---|---|
| 500.000 € | 9.350 € | 0 € | 0 € |
| 800.000 € | 57.750 € | 20.350 € | 0 € |
| 1.000.000 € | 87.750 € | 57.750 € | 20.350 € |
Berechnung nach dem Tarif der Steuerklasse I in § 19 ErbStG. In diesen Beispielen ändert der gesetzliche Härteausgleich das Ergebnis nicht.
Beim 800.000-Euro-Haus bleiben heute nach 15.000 Euro Pauschale und 400.000 Euro Freibetrag 385.000 Euro steuerpflichtiger Erwerb. Darauf entfallen 15 Prozent, also 57.750 Euro. Mit dem rein hypothetischen Freibetrag von 600.000 Euro blieben 185.000 Euro zu 11 Prozent: 20.350 Euro. Der Unterschied beträgt 37.400 Euro.
Die Rechnung zeigt zugleich eine Grenze der Debatte: Der Freibetrag allein bestimmt die Belastung nicht. Entscheidend sind auch der festgestellte Hauswert und vorhandene Steuerbefreiungen. Wie die Bewertung funktioniert, erklärt unser Ratgeber zur Bewertung der geerbten Immobilie.
Beim selbst genutzten Familienheim gelten eigene Regeln
Für Kinder kann das geerbte Familienheim bereits heute steuerfrei bleiben, soweit die Wohnfläche 200 Quadratmeter nicht übersteigt. Voraussetzung ist insbesondere, dass der verstorbene Elternteil dort bis zum Erbfall selbst wohnte oder aus zwingenden Gründen daran gehindert war und das Kind die Wohnung unverzüglich zur eigenen Wohnnutzung bestimmt. Die Selbstnutzung muss grundsätzlich zehn Jahre bestehen bleiben; das Gesetz enthält eine Ausnahme für zwingende Hinderungsgründe.
Für überlebende Ehegatten und eingetragene Lebenspartner enthält § 13 Absatz 1 Nummer 4b ErbStG eine eigene Befreiung ohne diese 200-Quadratmeter-Grenze. Die Einzelheiten behandelt Erbschaftsteuer und Familienheim. Die Befreiung ist kein höherer persönlicher Freibetrag und folgt nicht erst aus den aktuellen Verfahren.
Was Sie jetzt tun können und lassen sollten
- Mit geltendem Recht rechnen. Setzen Sie bei einer Nachlassplanung keine erhofften neuen Freibeträge an.
- Nicht allein wegen der Verhandlung überstürzt verschenken. Prüfen Sie Übertragungen anhand Ihrer familiären Situation und der bestehenden Regeln zu Schenkungssteuer und Freibeträgen.
- Hauswert und Nutzung getrennt prüfen. Ein hoher Immobilienwert bedeutet nicht automatisch Steuer, eine Verwandtschaft als Kind aber auch nicht automatisch Steuerfreiheit.
- Bescheide und Fristen nicht liegen lassen. Wer die Immobilienbewertung beanstanden will, muss den richtigen Bescheid prüfen. Der verlinkte Bewertungsratgeber unterscheidet die Wertfeststellung vom Erbschaftsteuerbescheid.
Die Verfahren sind noch offen. Ob ein späteres Urteil Änderungen verlangt, wie diese aussehen und für welche Erwerbe sie gelten würden, lässt sich derzeit nicht verlässlich vorwegnehmen. Der Artikel erläutert allgemeine Regeln und eine Modellrechnung, keine Steuerberatung im Einzelfall.
Quellenstand: Alle aufgeführten Quellen am 16. Oktober 2026 geöffnet; Verfahrensstand nach den Gerichtsmitteilungen und dem Verhandlungsbericht vom 13. Oktober.
Quellen und weiterführende Informationen
- Bundesverfassungsgericht, Pressemitteilung 48/2026 vom 30.07.2026: Verfahren 1 BvF 1/23
- Bundesverfassungsgericht, Pressemitteilung 49/2026 vom 30.07.2026: Verfahren 1 BvR 804/22
- ErbStG § 10: steuerpflichtiger Erwerb und 15.000 Euro Erbfallkostenpauschale
- ErbStG § 13 Absatz 1 Nummern 4b und 4c: Familienheim
- ErbStG § 16: persönliche Freibeträge
- ErbStG § 19: Steuertarif und Härteausgleich
- Legal Tribune Online, Verhandlungsbericht vom 13.10.2026, Nachrichtenanlass und Urteilserwartung
- tagesschau.de, ARD-Rechtsredaktion, Bericht vom 13.10.2026, Nachrichtenanlass