Solarthermie-Förderung: KfW oder Steuerbonus, nicht BAFA-Optimierung
Neue Solarkollektoren gehören zur KfW-Heizungsförderung. § 35c kann für Selbstnutzer eine Alternative sein; BAFA-Optimierung fördert keine neuen Kollektoren. Stand: 6. Oktober 2026.
Das Wichtigste in Kürze
- Neue Solarthermie gehört zur KfW-Heizungsförderung; die BAFA-Heizungsoptimierung ist kein Förderweg für neue Solarkollektoren.
- Für dieselbe öffentlich geförderte Maßnahme ist § 35c EStG auch für den Eigenanteil ausgeschlossen.
- Entscheidend sind Fördergegenstand, nutzbare Einkommensteuer und die vor Vorhabenbeginn einzuhaltenden Bedingungen.
Neue Solarthermie: KfW-Zuschuss oder Steuerbonus
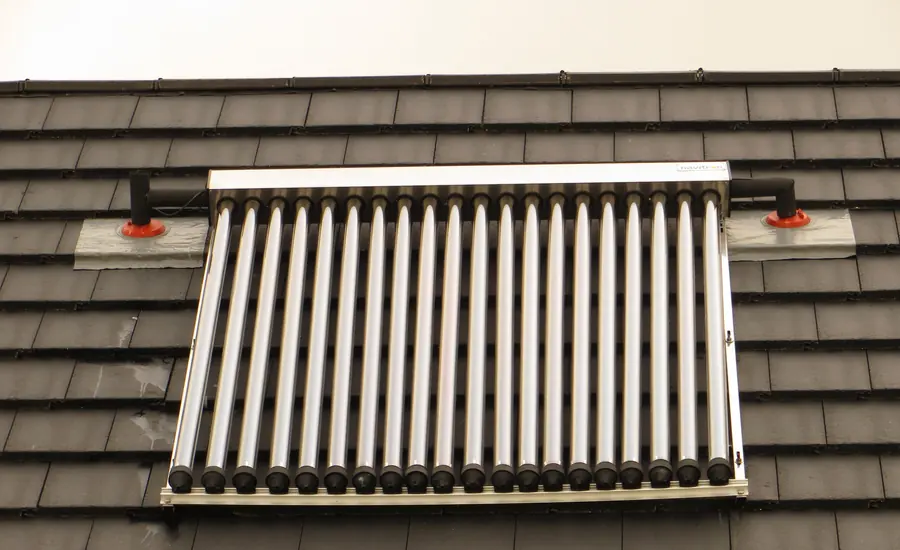
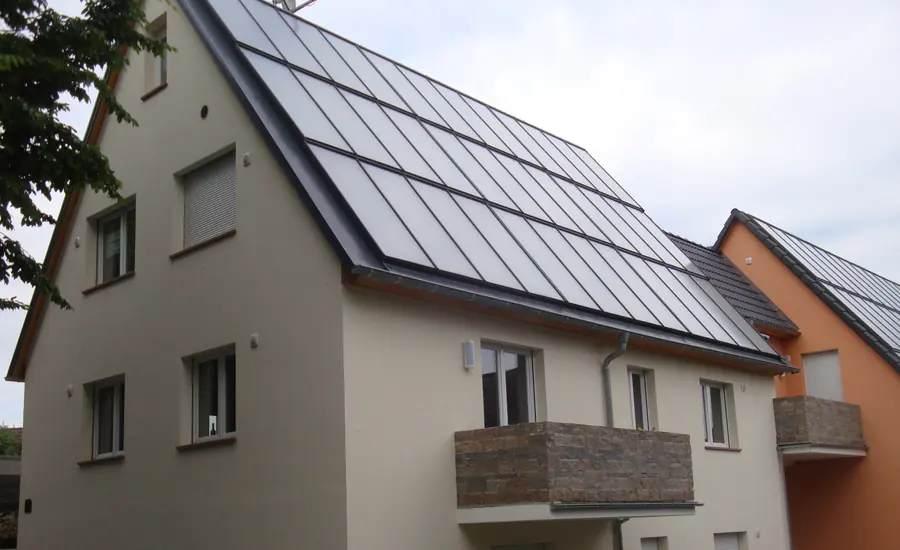
Für neue Solarthermie-Kollektoren an einem bestehenden Wohngebäude kommt die KfW-Heizungsförderung in Betracht. Bei einem selbst genutzten eigenen Gebäude kann § 35c EStG eine Alternative sein. Die BAFA-Heizungsoptimierung fördert dagegen Verbesserungen an einer bestehenden Heizungsanlage, nicht den Einbau oder Austausch des Wärmeerzeugers. Zuschuss und §-35c-Steuerermäßigung dürfen dieselbe Maßnahme nicht doppelt fördern.
Die folgende Abgrenzung beruht auf dem KfW-Merkblatt 458, Stand September 2026, gültig ab 24. September 2026, und dem BAFA-Infoblatt Version 11.0 (09/2026).
| Förderweg | Wofür? | Förderung | Kostenbasis oder Förderhöchstbetrag |
|---|---|---|---|
| KfW 458 | Neue förderfähige Solarthermie als Heizungstechnik | 30 % Grundförderung; Boni nur bei erfüllten Voraussetzungen | 28.000 € berücksichtigte Kosten für die erste Wohneinheit; weitere Wohneinheiten gestaffelt |
| BAFA-Heizungsoptimierung | Förderfähige Verbesserungen an vorhandener Heizungsanlage, keine neuen Wärmeerzeuger | 15 % für Effizienzverbesserungen; iSFP-Bonus nur auf Ausgaben oberhalb der maßgeblichen Schwelle | Gestaffelte Gebäudegrenze; kein Fördertopf für neue Kollektoren |
| § 35c EStG | Technisch begünstigte Maßnahme am selbst genutzten eigenen Gebäude | 7/7/6 % über drei Jahre, soweit nutzbare Einkommensteuer vorhanden ist | Höchstens 40.000 € Steuerermäßigung je Objekt, keine Kostenobergrenze |
KfW und BAFA verlangen Antragstellung vor Vorhabenbeginn. § 35c wird über die Einkommensteuerveranlagung beantragt.
KfW 458: Kostenobergrenze und Bonusbedingungen
Solarthermische Anlagen sind im Programm 458 selbst eine förderfähige Heizungstechnik. Ein vollständiger Austausch der übrigen Heizung oder das Erreichen einer Effizienzhaus-Stufe ist dafür nicht generell erforderlich. Voraussetzung sind unter anderem die technischen Mindestanforderungen und ein bestehendes Wohngebäude, dessen Bauantrag oder Bauanzeige bei Antragstellung mindestens fünf Jahre zurückliegt. Das Merkblatt verlangt außerdem die Optimierung des Heizungsverteilungssystems. Die KfW-Heizungsförderung beträgt in der Grundförderung 30 Prozent der förderfähigen Kosten.
Berücksichtigt werden höchstens 28.000 Euro für die erste Wohneinheit, jeweils 15.000 Euro für die zweite bis sechste und jeweils 8.000 Euro für jede weitere Wohneinheit. Das sind Kostenobergrenzen, keine ausgezahlten Zuschüsse. Der Gebäudehöchstbetrag wird gleichmäßig auf alle Wohneinheiten verteilt; bei Maßnahmen an einzelnen Wohnungen gilt nur deren Anteil.
Der Höchstbetrag für die erste Wohneinheit sinkt erstmals am 1. Februar 2027 und danach jeweils am 1. Februar und 1. August um 750 Euro. Maßgeblich ist der Antragseingang. Liegen Ihre förderfähigen Kosten unter dem jeweiligen Deckel, führt dessen Senkung nicht automatisch zu weniger Zuschuss.
Klimageschwindigkeitsbonus: Ergänzung allein genügt nicht
Der Bonus setzt Selbstnutzung und den Austausch einer funktionstüchtigen Altanlage voraus:
- Öl-, Kohle-, Gas-Etagen- und Nachtstromspeicherheizungen unabhängig vom Alter.
- Sonstige Gas- und Biomasseheizungen erst nach mindestens 20 Jahren seit Inbetriebnahme.
Eine reine Ergänzung durch Solarthermie begründet diesen Austauschbonus nicht automatisch. Das Infoblatt Nummer 4.3 verlangt fachgerechte Demontage und Entsorgung der Altanlage. Die versorgten Wohnungen oder Flächen dürfen anschließend grundsätzlich nicht mehr durch fossile oder gasbetriebene Heizungen im Gebäude oder gebäudenah versorgt werden; ausgenommen sind die dort genannten gasbetriebenen Brennstoffzellen- und wasserstofffähigen Heizungen.
Der Klimageschwindigkeitsbonus beträgt aktuell 16 Prozentpunkte. Er sinkt ab 1. Februar 2027 halbjährlich um vier Prozentpunkte und entfällt für Anträge ab 1. August 2028.
Einkommensbonus und Familienzuschlag
Für selbstnutzende Eigentümer beträgt der Einkommensbonus:
| Zu versteuerndes Haushaltsjahreseinkommen ohne Familienzuschlag | Einkommensbonus |
|---|---|
| Bis 30.000 € | 40 % |
| Über 30.000 € bis 40.000 € | 30 % |
| Über 40.000 € bis 50.000 € | 10 % |
Maßgeblich ist der Durchschnitt des zweiten und dritten Kalenderjahres vor Antragstellung, bei einem Antrag 2026 also 2023 und 2024. Zum maßgeblichen Haushalt gehören die in der geförderten Wohneinheit mit Haupt- oder alleinigem Wohnsitz gemeldeten Eigentümer sowie deren dort gemeldete Ehe-, Lebens- oder eheähnliche Partner.
Bei mindestens einem kindergeldberechtigten minderjährigen Kind mit Haupt- oder alleinigem Wohnsitz in der geförderten Wohneinheit erhöhen sich die Bemessungsgrenzen einmalig um 10.000 Euro. Weitere Kinder erhöhen den Zuschlag nicht. Das ist kein zusätzlicher Abzug vom zu versteuernden Einkommen im Steuerbescheid.
Grund- und Bonusförderung sind grundsätzlich auf 70 Prozent begrenzt. Die erhöhte Grenze von 80 Prozent gilt bei Einkommen bis 30.000 Euro, mit Familienzuschlag bis 40.000 Euro. Eine Obergrenze garantiert nicht, dass dieser Fördersatz tatsächlich erreicht wird.
KfW-Antrag: bedingter Vertrag, BzA und Nachweise
Der reguläre Ablauf nach dem Merkblatt 458 ist:
- Lassen Sie die Bestätigung zum Antrag (BzA) von einem Energieeffizienz-Experten oder einem Fachunternehmen erstellen.
- Schließen Sie vor dem Zuschussantrag einen Liefer- oder Leistungsvertrag mit einer aufschiebenden oder auflösenden Bedingung in Bezug auf die KfW-Zusage. Er muss einen voraussichtlichen Umsetzungstermin enthalten.
- Stellen Sie den Antrag mit BzA und bedingtem Vertrag im Portal „Meine KfW“.
- Setzen Sie das Vorhaben nach der KfW-Zusage um.
- Lassen Sie die Bestätigung nach Durchführung (BnD) erstellen und reichen Sie die Auszahlungsnachweise ein.
Ein unbedingter Vertrag oder der tatsächliche Baubeginn vor Ort vor Antragstellung gilt als förderschädlicher Vorhabenbeginn. Nicht jede Beauftragung vor Erstellung der BzA ist damit automatisch schädlich; entscheidend sind Vertragsbedingung und Vorhabenbeginn. Es besteht kein Rechtsanspruch auf den Zuschuss.
Das Vorhaben muss innerhalb von 36 Monaten ab KfW-Zusage vollständig abgeschlossen sein. Die Nachweise sind innerhalb von sechs Monaten nach Abschluss, gerechnet ab dem Datum der letzten Rechnung, einzureichen, spätestens sechs Monate nach Ablauf des Bewilligungszeitraums. Wird diese Frist versäumt, verfällt der Zuschuss.
Für die Auszahlung brauchen Sie insbesondere BnD und deutschsprachige Rechnungen in Euro mit Objektadresse und förderfähigen Kosten; die Rechnungen sind unbar zu begleichen. Für Boni kommen Meldebestätigungen, Grundbuchauszug und gegebenenfalls die Einkommensteuerbescheide der relevanten Haushaltsmitglieder hinzu. Für den Familienzuschlag ist auch die Meldebestätigung des Kindes erforderlich. Bei WEG und Mehrfamilienhäusern muss ein Zusatzantrag spätestens sechs Monate nach Zusage des Basisantrags und vor dessen Nachweiseinreichung gestellt werden.
BAFA: Optimierung ja, neue Kollektoren nein
Die BAFA-Heizungsoptimierung umfasst beispielsweise hydraulischen Abgleich, Pumpentausch, Regelung und Rohrdämmung. Der Einbau oder Austausch eines Wärmeerzeugers gehört ausdrücklich nicht dazu. Neue Solarkollektoren lassen sich deshalb nicht als Heizungsoptimierung fördern, nur weil sie eine vorhandene Heizung ergänzen.
Für förderfähige Effizienzverbesserungen beträgt der Grundfördersatz 15 Prozent. Bei Wohngebäuden gilt dieser Fördergegenstand für höchstens fünf Wohneinheiten. Die Heizungsanlage muss laut BAFA-Förderseite älter als zwei Jahre sein und darf bei fossilen Brennstoffen nicht älter als 20 Jahre sein. Bei wassergeführten Systemen ist ein hydraulisch abgeglichenes Gesamtsystem Voraussetzung.
Bei einem Gebäude mit einer Wohneinheit beginnt die iSFP-Schwelle bei den BEG-Einzelmaßnahmen bei 30.000 Euro förderfähigen Ausgaben. Der Bonus von fünf Prozentpunkten gilt nur für den Teil oberhalb der Schwelle, nicht rückwirkend für die gesamte Rechnung. Bei drei Wohneinheiten liegt die Schwelle beispielsweise bei 60.000 Euro: 30.000 Euro für die erste plus je 15.000 Euro für die zweite und dritte Wohneinheit. Mehrere Anträge werden nicht zusammengerechnet. Die erhöhte Ausgabengrenze ist nicht allein durch das Vorliegen eines iSFP eröffnet.
Die BAFA-Förderseite nennt „älter als zwei Jahre“, das Infoblatt 11.0 dagegen „mindestens 2 Jahre“. Bei einer genau zwei Jahre alten Anlage sollten Sie die Förderfähigkeit vor dem Auftrag beim BAFA klären. Diese Abweichung betrifft die Optimierung, nicht den Förderweg für neue Kollektoren.
§ 35c EStG: Steuerbonus mit technischen und steuerlichen Grenzen
Der Steuerbonus nach § 35c EStG setzt ein eigenes, zu eigenen Wohnzwecken genutztes Gebäude in der EU oder im EWR voraus, das bei Durchführung der Maßnahme älter als zehn Jahre ist. Maßgeblich ist der Beginn der Herstellung. Im jeweiligen Förderjahr muss das Gebäude ausschließlich zu eigenen Wohnzwecken genutzt werden.
Neue oder erweiterte Solarthermie muss die Anforderungen der ESanMV, Anlage 6 Nummer 6.1, erfüllen. Dazu gehören unter anderem Solar-Keymark-Zertifizierung und bei flüssigkeitsdurchströmten Kollektoren ein nach dem vorgeschriebenen Verfahren nachgewiesener jährlicher Kollektorertrag von mindestens 525 kWh/m². Das ist kein zugesicherter Ertrag auf Ihrem Dach. Kollektoren ohne transparente Frontabdeckung, etwa Schwimmbadabsorber, sind ausgeschlossen. Wird ausschließlich eine Solarthermieanlage zur Warmwasserbereitung errichtet oder um weitere Kollektoren erweitert, verlangt diese Vorschrift keinen hydraulischen Abgleich.
Ein Fachunternehmen muss die Maßnahme ausführen und die Bescheinigung nach amtlichem Muster ausstellen. Sie benötigen eine deutschsprachige Rechnung mit energetischer Maßnahme, Arbeitsleistung und Objektadresse sowie die Zahlung auf das Konto des Leistungserbringers. Ein vorgelagerter Förderantrag ist nicht erforderlich.
Die Steuerermäßigung beträgt im Abschlussjahr und im Folgejahr jeweils sieben Prozent der begünstigten Aufwendungen, höchstens jeweils 14.000 Euro. Im übernächsten Jahr sind es sechs Prozent, höchstens 12.000 Euro. Insgesamt sind höchstens 40.000 Euro je begünstigtem Objekt möglich.
Der nutzbare Betrag hängt von der verbleibenden tariflichen Einkommensteuer nach anderen Steuerermäßigungen in jedem der drei Jahre ab. Eine hohe Steuerlast macht 20 Prozent nicht automatisch günstiger als einen KfW-Zuschuss von 30 Prozent zuzüglich möglicher Boni. § 35c ist kein separater Förderzuschuss; eine Steuererstattung im Einkommensteuerbescheid ist dadurch aber nicht ausgeschlossen.
Auch dieser Weg hat eine zeitliche Grenze: Nach § 52 Absatz 35a EStG muss die Maßnahme nach dem 31. Dezember 2019 begonnen und vor dem 1. Januar 2030 abgeschlossen sein.
Modellvergleich bei 20.000 Euro begünstigten Kosten
Angenommen, eine neue Solarthermieanlage im Einfamilienhaus hat in beiden Wegen vollständig begünstigte Kosten von 20.000 Euro. Es werden keine KfW-Boni und keine anderen Fördermittel genutzt; für § 35c stehen die benötigten Einkommensteuerbeträge in allen drei Jahren zur Verfügung.
- KfW-Grundförderung: 20.000 Euro × 30 Prozent = 6.000 Euro Zuschuss.
- § 35c: 1.400 Euro im Abschlussjahr + 1.400 Euro im Folgejahr + 1.200 Euro im übernächsten Jahr = 4.000 Euro Steuerermäßigung.
Die Kosten liegen unter dem aktuellen KfW-Deckel von 28.000 Euro. In diesem Modell ist die KfW-Grundförderung nominal 2.000 Euro höher. Das ist kein Kostenangebot und keine individuelle Förderzusage. Bei abweichender Kostenanerkennung, Bonusberechtigung oder nutzbarer Einkommensteuer müssen Sie neu rechnen.
Kombination: kein §-35c-Bonus für den Eigenanteil
Wird für eine energetische Maßnahme ein öffentlicher steuerfreier Zuschuss oder ein zinsverbilligtes Darlehen in Anspruch genommen, ist § 35c EStG für diese Maßnahme ausgeschlossen. Auch ihr selbst bezahlter Eigenanteil ist dann nicht zusätzlich nach § 35c begünstigt. Getrennte Maßnahmen, etwa öffentlich bezuschusste Dämmung und nicht öffentlich geförderte Solarthermie, sind mit sauberer Kostenabgrenzung getrennt zu beurteilen. Für dieselbe Maßnahme schließen auch die in § 35c Absatz 3 genannten Steuerbegünstigungen nach § 10f oder § 35a diesen Steuerbonus aus.
BAFA- und KfW-Einzelmaßnahmen können bei unterschiedlichen Maßnahmen und Kosten im selben Gebäude nebeneinander stehen. Dieselben förderfähigen Kosten dürfen aber nur einmal bei BAFA oder KfW beantragt werden. Das Merkblatt 458 erlaubt andere öffentliche Fördermittel innerhalb seiner Kumulierungsgrenze von 60 Prozent der tatsächlich geförderten Investitionskosten und ausdrücklich den Ergänzungskredit 358/359. Diese Kumulierungsgrenze ist von der Obergrenze für Grund- und Bonusförderung zu unterscheiden.
Die Kombination mit der systemischen BEG-WG-/NWG-Förderung ist ausgeschlossen. Das Merkblatt nennt dafür einen Abstand von drei Jahren nach Abschluss des geförderten Vorhabens, in beide Richtungen. Weitere Einzelheiten erläutert der Beitrag zu BEG-Kombinationsregeln und Sperrfristen.
Ein Antrag allein ist keine ausnahmslos unwiderrufliche Wahl. Bei der KfW kann auf eine Zusage verzichtet werden; ein neuer Zuschussantrag für dasselbe Vorhaben ist dort frühestens sechs Monate nach Eingang der Verzichtserklärung möglich. Ein Wechsel muss die jeweils geltenden Bedingungen einschließlich des Vorhabenbeginns einhalten. Ein abgelehnter Antrag allein bedeutet keine dauerhafte Sperre für § 35c.
So entscheiden Sie vor dem Auftrag
Klären Sie zuerst, ob neue Solarkollektoren eingebaut oder nur eine vorhandene Heizungsanlage optimiert werden soll. Für neue Solarthermie vergleichen Sie den erreichbaren KfW-Zuschuss mit dem nutzbaren §-35c-Steuerbonus, sofern dessen Voraussetzungen erfüllt sind. Die BAFA-Heizungsoptimierung ist dafür kein frei wählbarer dritter Förderweg.
Lassen Sie technische Eignung und förderfähige Kosten für den gewählten Weg prüfen. Für die KfW können ein Fachunternehmen oder ein Energieeffizienz-Experte BzA und BnD erstellen; für § 35c sind Fachunternehmensausführung und amtliche Bescheinigung erforderlich. Trennen Sie bei Förderung und Steuerbonus für unterschiedliche Maßnahmen die Rechnungen und Kostenpositionen.
Förderbedingungen allein entscheiden nicht über die Wirtschaftlichkeit einer Solarthermieanlage. Vertrag, Antrag und Nachweise müssen zum Förderweg passen; die erwartete Wärmenutzung und die verbleibenden Investitionskosten gehören ebenfalls in Ihre Entscheidung.
Korrektur vom 6. Oktober 2026: Die frühere Fassung stellte BAFA-Heizungsoptimierung fälschlich als Förderweg für neue Kollektoren dar, vertauschte die Einkommensgrenzen des 80-Prozent-Deckels und erlaubte irrtümlich § 35c für den bezuschussten Eigenanteil. Diese Angaben sowie Antragsschritte, Bonusbedingungen und Nachweise wurden korrigiert.
Quellen und weiterführende Informationen
- KfW: Merkblatt 458, Stand 09/2026, gültig ab 24.09.2026, Seiten 2–10
- BAFA: Heizungsoptimierung, Fördergegenstand und iSFP-Bonus, Abruf 06.10.2026
- BAFA/KfW: Infoblatt förderfähige Maßnahmen, Version 11.0 (09/2026), Nummern 4.3 und 5.1
- § 35c EStG: Voraussetzungen, Jahresbeträge und Ausschluss öffentlicher Förderung
- ESanMV Anlage 6: technische Anforderungen, Nummer 6.1 Solarthermie
- § 52 Absatz 35a EStG: Beginn und Abschluss der begünstigten Maßnahmen