Sollte man 2026 ein Haus kaufen: Zinsen, Preise und Kaufentscheidung
Die Bauzinsen haben im September 2026 ein Jahreshoch erreicht, die Preise steigen nur langsam und regional sehr unterschiedlich. Wie Sie Zins, Lage, Zustand und eigene Finanzierung gegeneinander abwägen, bevor Sie kaufen.
Das Wichtigste in Kürze
- Die Bauzinsen sind gestiegen: Dr. Klein meldete am 8. September 2026 mit 3,87 Prozent für zehn Jahre Bindung ein Jahreshoch, Interhyp am 10. September knapp 4,2 Prozent. Am selben Tag hob die EZB ihre Leitzinsen um 0,25 Prozentpunkte an.
- Die Preise steigen langsam: Laut Statistischem Bundesamt kosteten Wohnimmobilien im 1. Quartal 2026 im Schnitt 1,4 Prozent mehr als ein Jahr zuvor, Ein- und Zweifamilienhäuser in dünn besiedelten ländlichen Kreisen sogar 0,8 Prozent weniger.
- Für 320.000 Euro Darlehen mit 2 Prozent Anfangstilgung steigt die Monatsrate von 1.493 Euro bei 3,6 Prozent auf 1.653 Euro bei 4,2 Prozent; die Zinsen der ersten zehn Jahre wachsen um rund 16.700 Euro.
- Lange Zinsbindungen sind derzeit nicht teurer als kurze: Laut Bundesbank kosteten Wohnungsbaukredite mit über 10 Jahren Bindung im Juli 2026 effektiv 3,92 Prozent, mit 1 bis 5 Jahren 3,97 Prozent. Nach zehn Jahren dürfen Sie nach § 489 BGB ohnehin kündigen.
- Warten lohnt sich nur, wenn die eigene Finanzierung nicht tragfähig ist. Ein Eigenkapitalpuffer von 20 Prozent und eine Rate, die auch einen höheren Anschlusszins verkraftet, sind der zuverlässigste Schutz.
Die kurze Antwort
Ja – wenn die eigene Finanzierung auch beim heutigen Zinsniveau trägt und das Objekt zu einem realistischen Preis passt. Leichter geworden ist der Kauf im Laufe des Jahres allerdings nicht: Die Bauzinsen haben im September 2026 ein Jahreshoch erreicht, und die Europäische Zentralbank hat ihre Leitzinsen am 10. September nach Juni zum zweiten Mal in diesem Jahr angehoben. Zehnjährige Darlehen kosten je nach Anbieter und Beleihung derzeit zwischen knapp 3,9 und knapp 4,2 Prozent. Von einem historisch niedrigen Niveau kann keine Rede mehr sein – die Phase mit Bauzinsen um 1 Prozent endete 2022.
Die Preise steigen gleichzeitig nur langsam, in manchen Regionen fallen sie für Häuser sogar leicht. Die entscheidende Frage ist deshalb nicht „Ist jetzt der richtige Zeitpunkt?“, sondern „Passt die Finanzierung zu mir und das Objekt zu meinem Bedarf?“. Wie sich Zinsen und Preise in den nächsten zwei Jahren entwickeln, kann niemand verlässlich vorhersagen. Eine solide Finanzierung muss beide Richtungen aushalten.
Was die Marktdaten 2026 sagen
Drei Zahlen rahmen die Entscheidung:
- Bauzinsen: Der repräsentative Zins von Dr. Klein für zehn Jahre Bindung und 80 Prozent Beleihung stieg bis zum 8. September 2026 auf 3,87 Prozent, ein neues Jahreshoch. Interhyp nannte am 10. September für zehnjährige Darlehen knapp 4,2 Prozent. Die Bundesbank-Statistik weist für Juli 2026 vorläufig 3,78 Prozent effektiv für Wohnungsbaukredite mit über 5 bis 10 Jahren Bindung aus – der höchste Monatswert seit Dezember 2023. Zur Einordnung: Seit Beginn dieser Zeitreihe im Jahr 2003 lag der Wert im Durchschnitt bei rund 3,2 Prozent, der Tiefstwert bei 1,02 Prozent Ende 2020, der Höchstwert bei 5,39 Prozent im Januar 2003.
- Preise: Wohnimmobilien kosteten laut Häuserpreisindex des Statistischen Bundesamts im 1. Quartal 2026 im Schnitt 1,4 Prozent mehr als ein Jahr zuvor und 0,3 Prozent mehr als im Vorquartal (vorläufige Werte). Den Anstieg im 4. Quartal 2025 hat das Amt auf 2,6 Prozent revidiert. Die Unterschiede sind groß: Ein- und Zweifamilienhäuser verteuerten sich in den sieben größten Städten um 1,4 Prozent, in dünn besiedelten ländlichen Kreisen wurden sie 0,8 Prozent billiger. Eigentumswohnungen legten in denselben ländlichen Kreisen dagegen um 3,6 Prozent zu, in den Metropolen nur um 0,3 Prozent. Ein Bundesschnitt sagt deshalb wenig über den konkreten Kauf.
- Angebot: In Regionen mit Zuzug und vielen Arbeitsplätzen bleibt Wohnraum knapp. Das stützt dort die Preise und begrenzt den Verhandlungsspielraum, auch wenn höhere Zinsen einen Teil der Käufer ausbremsen.
Dass die Bauzinsen schon vor dem EZB-Beschluss gestiegen sind, hat einen einfachen Grund: Langfristige Baukredite orientieren sich an den Renditen langfristiger Bundesanleihen, nicht am Leitzins. Diese Renditen hatten in den Wochen zuvor kräftig angezogen. Was der Beschluss für laufende Kredite und Anschlussfinanzierungen bedeutet, lesen Sie in unserer Meldung EZB erhöht die Leitzinsen, Bauzinsen auf Jahreshoch.
Wie es weitergeht, ist offen. Florian Pfaffinger von Dr. Klein hält Bauzinsen um 3,8 Prozent für zehn Jahre Bindung in den kommenden Wochen für realistisch. Interhyp-Chef Jörg Utecht rechnet dagegen damit, dass das Niveau vorerst oberhalb von 4 Prozent bleibt. Im Interhyp-Bankenpanel erwartet für das Jahresende je rund ein Drittel steigende, gleichbleibende und wieder fallende Zinsen. Das sind Einschätzungen, keine Zusagen – planen Sie mit dem Zins, den Ihnen eine Bank heute schriftlich anbietet.
Was der Zinsanstieg für die Monatsrate bedeutet
Beispiel: Kaufpreis 400.000 Euro, 80.000 Euro Eigenkapital fließen in den Kaufpreis, die Kaufnebenkosten zahlen Sie zusätzlich aus eigenen Mitteln. Die Bank finanziert 320.000 Euro mit 2 Prozent Anfangstilgung und zehn Jahren Zinsbindung.
Annahmen: Annuitätendarlehen, monatliche Zahlung und Zinsverrechnung, Sollzins gleich Effektivzins, keine Gebühren. Monatsrate = Darlehen × (Sollzins + Anfangstilgung) ÷ 12. Restschuld nach 120 Monaten = Darlehen × (1 + q)^120 − Rate × ((1 + q)^120 − 1) ÷ q, mit q = Sollzins ÷ 12. Restschuld und Zinsen sind auf 100 Euro gerundet, das Nettoeinkommen auf 10 Euro.
| Sollzins | Monatsrate | Restschuld nach 10 Jahren | Zinsen in 10 Jahren | Nettoeinkommen, bei dem die Rate 35 % ausmacht |
|---|---|---|---|---|
| 3,60 % (Bundesbank, 5 bis 10 Jahre, März 2026) | 1.493 € | rund 243.100 € | rund 102.300 € | rund 4.270 € |
| 3,87 % (Dr. Klein, 8. September 2026) | 1.565 € | rund 242.000 € | rund 109.800 € | rund 4.470 € |
| 4,20 % (Interhyp, 10. September 2026) | 1.653 € | rund 240.600 € | rund 119.000 € | rund 4.720 € |
Der Anstieg von 3,6 auf 4,2 Prozent kostet in diesem Beispiel 160 Euro mehr im Monat und rund 16.700 Euro mehr Zinsen in den ersten zehn Jahren. Schwerer wiegt das Anschlussrisiko: Nach zehn Jahren stehen bei 4,2 Prozent noch rund 240.600 Euro offen. Um diesen Betrag in weiteren 20 Jahren zu tilgen, sind bei unverändert 4,2 Prozent 1.484 Euro im Monat nötig, bei 5,2 Prozent 1.615 Euro und bei 6,2 Prozent 1.752 Euro. Das sind Szenarien, keine Prognosen – sie zeigen, wie viel Luft Ihr Budget haben sollte.
Zinsbindung
Die Zinsbindung ist der größte Hebel, den Sie selbst kontrollieren. Lange galt die Regel, dass jedes zusätzliche Jahr Bindung einen Aufschlag kostet. Die aktuellen Bundesbank-Daten zeigen dieses Muster derzeit nicht:
| Anfängliche Zinsbindung | Effektivzins Juli 2026 (vorläufig) | Was dafür spricht | Risiko |
|---|---|---|---|
| variabel oder bis 1 Jahr | 4,41 % | jederzeit Sondertilgung oder Umschuldung | Rate steigt mit jedem Zinsschritt |
| über 1 bis 5 Jahre | 3,97 % | sinnvoll, wenn Verkauf oder große Sondertilgung absehbar ist | Anschlussfinanzierung nach wenigen Jahren zu unbekanntem Zins |
| über 5 bis 10 Jahre | 3,78 % | verbreitete Wahl, planbare Rate | Anschlussfinanzierung bei noch hoher Restschuld |
| über 10 Jahre | 3,92 % | Schutz über die Jahre mit der höchsten Restschuld | vor Ablauf von zehn Jahren kaum Flexibilität |
Die Werte sind volumengewichtete Durchschnitte aller im Monat neu abgeschlossenen Wohnungsbaukredite, keine Angebotskonditionen. In den Laufzeitklassen stecken unterschiedliche Kreditarten und Beleihungen, der Vergleich konkreter Angebote bleibt deshalb nötig. Die Tendenz ist trotzdem eindeutig: Eine kurze Bindung bringt derzeit keinen Zinsvorteil, der das Risiko einer früheren Anschlussfinanzierung aufwiegt. Auch Interhyp berichtet von einem anhaltenden Aufwärtstrend bei kurzen Laufzeiten.
Ein gesetzliches Detail entschärft lange Bindungen zusätzlich: Nach § 489 Abs. 1 Nr. 2 BGB können Sie ein Darlehen mit gebundenem Sollzins in jedem Fall zehn Jahre nach vollständiger Auszahlung mit sechs Monaten Frist kündigen, ohne Vorfälligkeitsentschädigung. Eine Bindung über 15 Jahre schützt Sie also gegen steigende Zinsen und lässt Ihnen nach zehn Jahren trotzdem den Ausstieg, falls die Zinsen dann niedriger liegen.
Die Faustregel: Wer das Haus 15 Jahre oder länger selbst nutzen will, holt Angebote für 15 Jahre Bindung ein und vergleicht sie mit 10 Jahren. Wer 10 Jahre bindet, plant die Anschlussfinanzierung ab dem achten Jahr und rechnet schon beim Kauf mit einem Anschlusszins, der 1 bis 2 Prozentpunkte über dem heutigen liegt.
Ein wichtiger Punkt für die Verhandlung: Die Zinsbindung gehört in die Kaufpreisstrategie. Ein zu hoher Kaufpreis, der nur mit knapper Tilgung und sehr langer Laufzeit zu tragen ist, verengt den Finanzierungsrahmen. Rechnen Sie die Rate über einen Zeitraum von 15 Jahren, nicht über die nächsten drei.
Eigenkapital
Die Eigenkapitalquote ist der wichtigste Schutz gegen Marktrisiken. Bei einer Finanzierung mit 80 Prozent Beleihung und 20 Prozent Eigenkapital gilt:
- Sie brauchen für Nebenkosten und Notar einen zusätzlichen Puffer von 5 bis 10 Prozent des Kaufpreises, je nach Grunderwerbsteuer im Bundesland und Maklerprovision auch mehr.
- Sie gehen mit einer niedrigeren Restschuld in die Anschlussfinanzierung. Das verbessert die Konditionen und senkt die Rate, falls der Zins bis dahin gestiegen ist.
- Sie haben Verhandlungsspielraum: Ein Käufer mit hohem Eigenkapital und stabiler Finanzierungsbestätigung ist für Verkäufer attraktiver als ein Käufer mit 10 Prozent Eigenkapital und unsicherer Rate.
Bei höheren Zinsen wirkt jeder Euro Eigenkapital stärker: Im Beispiel oben spart jede 10.000 Euro weniger Darlehen bei 4,2 Prozent Sollzins und 2 Prozent Anfangstilgung knapp 52 Euro Monatsrate. Die Faustregel: Ein Eigenkapitalpuffer von mindestens 20 Prozent ist der zuverlässigste Schutz gegen einen Wertverlust, gegen Zinsanstieg und gegen eine schwer planbare Anschlussfinanzierung. Unter 15 Prozent wird das Eigenkapital zum Risiko, nicht zum Puffer.
Lage und Zustand
Der Immobilienmarkt 2026 ist differenziert – der Bundesschnitt täuscht, und zwei Faktoren bestimmen, wie sich Ihr Objekt im Vergleich mit anderen entwickelt:
- Lage: Strukturstarke Regionen mit dauerhaftem Wohnungsmangel wie München, Hamburg, Stuttgart oder das Rhein-Main-Gebiet entwickeln sich anders als strukturschwache Regionen mit Abwanderung. Die Zahlen des Statistischen Bundesamts zeigen aber auch, dass hohe Zuwächse nicht automatisch in den Metropolen stattfinden. Ein Kauf in einer Region mit sinkender Bevölkerung ist ein höheres Risiko als ein Kauf in einer Region mit Zuwanderung und Arbeitsplätzen.
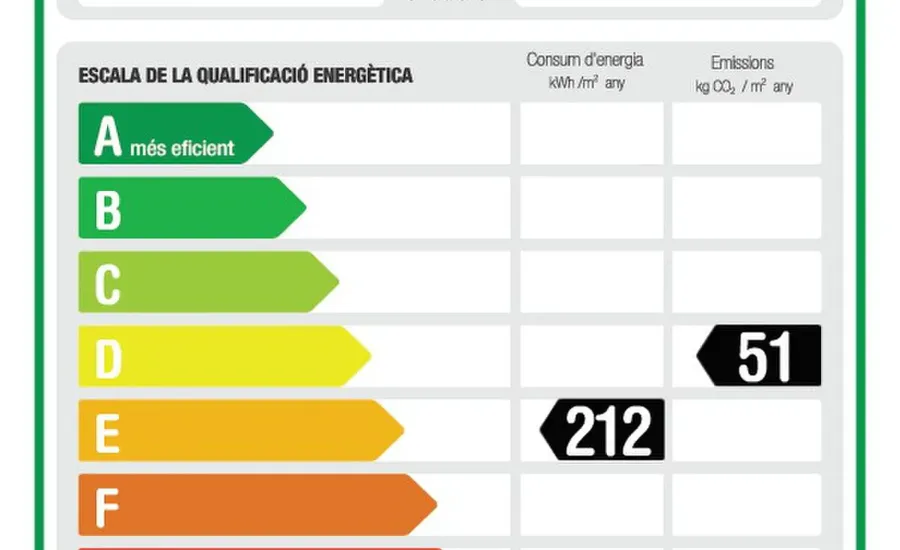
- Zustand und Energieeffizienz: Energieeffiziente Objekte mit niedrigen Betriebskosten erzielen höhere Preise und fallen bei Marktschwankungen weniger stark. Objekte mit schlechter Energiebilanz – insbesondere unsanierte Altbauten mit schlechtem Energieausweis – verlieren an Wert und werden schwerer finanzierbar, weil Banken die künftigen Sanierungskosten einkalkulieren. Bei Bauzinsen um 4 Prozent wird ein zusätzlicher Sanierungskredit zudem spürbar teurer als noch vor wenigen Jahren. Ein Haus mit Energieeffizienzklasse D oder besser ist 2026 ein stabileres Vermögen als ein Haus mit Klasse F.
Die Kombination aus guter Lage und gutem Zustand ist der zuverlässigste Werttreiber. Ein schlechter Zustand in einer guten Lage ist ein kalkulierbares Sanierungsrisiko. Ein guter Zustand in einer strukturschwachen Lage ist ein schwerer zu veräußerndes Objekt.
Wann Warten sich lohnt – und wann nicht
Warten ist eine sinnvolle Strategie in zwei Fällen:
- Die Finanzierung ist nicht tragfähig. Wenn die Monatsrate über 40 Prozent des Nettoeinkommens liegt und kein Puffer für Zinsanstieg und Nebenkosten besteht, ist der Kauf 2026 ein Risiko – nicht eine Chance. Warten, bis die eigene Finanzlage stabiler ist (mehr Eigenkapital, sichere Anstellung, Rücklagen), ist dann die richtige Entscheidung.
- Das Objekt passt nicht. Wenn das passende Objekt in der Zielregion aktuell nicht zum realistischen Preis auf dem Markt ist, ist das Warten auf das richtige Objekt besser als der Kauf eines unpassenden Objekts mit zu hohem Preis.
Warten ist keine sinnvolle Strategie, wenn:
- Die Finanzierung solide ist. Wenn die Rate planbar ist, der Eigenkapitalpuffer ausreicht und die Zinsbindung lang genug ist, ist das Risiko eines Kaufs 2026 überschaubar – selbst wenn der Markt in den nächsten zwei Jahren korrigiert.
- Sie nur auf sinkende Zinsen setzen. Ob die Bauzinsen bis Ende 2026 fallen, steigen oder seitwärts laufen, ist selbst unter den Banken im Interhyp-Panel gleichmäßig umstritten. Wer wartet, wettet darauf – und die Rate steigt im Beispiel oben mit jedem Zehntelprozentpunkt um knapp 27 Euro.
- Das Objekt passt. Wenn Lage, Zustand und Preis zum Bedarf passen, ist der Kauf 2026 wirtschaftlich vertretbar. Die Chance, dass ein vergleichbares Objekt in sechs oder zwölf Monaten günstiger zu haben ist, ist in knappen Märkten gering.
So entscheiden Sie konkret
- Eigenkapital und Rate berechnen: Legen Sie die Rate über 15 Jahre fest, nicht über drei. Prüfen Sie, ob sie unter 35 Prozent des Nettoeinkommens liegt – und ob sie auch mit einem 1 bis 2 Prozentpunkte höheren Anschlusszins noch tragbar wäre.
- Zinsbindung wählen: 10 bis 15 Jahre für stabile Planung, 5 Jahre nur bei klarer Strategie für die Anschlussfinanzierung. Einen Zinsvorteil kurzer Bindungen zeigen die Bundesbank-Daten derzeit nicht.
- Angebote vergleichen: Holen Sie mindestens zwei bis drei schriftliche Konditionen mit Effektivzins und Bereitstellungszinsen ein. Schon die unterschiedlich ermittelten Referenzwerte zweier großer Vermittler liegen gut 0,3 Prozentpunkte auseinander – im Beispiel oben sind das knapp 90 Euro Monatsrate.
- Region prüfen: Suchen Sie in Regionen mit Zuwanderung und Arbeitsplätzen. Vermeiden Sie Regionen mit strukturell schrumpfendem Wohnungsmarkt.
- Objekt prüfen: Energieeffizienz, Zustand, Lage im Quartier – ein Gutachten oder zwei Maklereinschätzungen sind sinnvoll, bevor Sie den Preis verhandeln.
- Zeitplan setzen: Wenn die Finanzierung stabil ist, kaufen Sie innerhalb der nächsten sechs bis zwölf Monate – nicht auf einen Preis- oder Zinsrückgang, sondern auf das passende Objekt.
Die Entscheidung 2026 ist keine Frage des Timings, sondern der eigenen Tragfähigkeit. Ein Haus mit fester Zinsbindung, gutem Eigenkapitalpuffer und passendem Objekt ist ein stabiles Vermögen – unabhängig davon, ob der Markt in den nächsten zwei Jahren steigt oder fällt.
Quellen und weiterführende Informationen
- Europäische Zentralbank: Monetary policy decisions, Pressemitteilung vom 10. September 2026
- Deutsche Bundesbank: Effektivzinssätze für Wohnungsbaukredite an private Haushalte nach Zinsbindung (Neugeschäft, Stand Juli 2026, vorläufig)
- Dr. Klein: Zinskommentar September 2026, Bauzinsen auf neuem Jahreshoch
- Interhyp AG: Zins-Update September 2026, Pressemitteilung vom 10. September 2026
- Statistisches Bundesamt: Preise für Wohnimmobilien im 1. Quartal 2026, Pressemitteilung Nr. 219 vom 25. Juni 2026
- Bürgerliches Gesetzbuch: § 489 Ordentliches Kündigungsrecht des Darlehensnehmers (gesetze-im-internet.de)