Haus auf Erbbaugrundstück kaufen: Erbbauzins, Laufzeit und Heimfall prüfen
Wer ein Haus im Erbbaurecht kauft, erwirbt kein Grundstück, sondern ein befristetes Recht. Mit Musterrechnung zur Zinsanpassung nach § 9a ErbbauRG und einer Prüfliste für den Vertrag.
Das Wichtigste in Kürze
- Beim Kauf im Erbbaurecht gehört Ihnen das Haus, aber nicht der Boden: Sie zahlen laufend Erbbauzins und besitzen ein Recht auf Zeit.
- Bei Wohnnutzung darf der Grundstückseigentümer den Erbbauzins nach § 9a ErbbauRG regelmäßig nur im Rahmen der allgemeinen wirtschaftlichen Entwicklung erhöhen, frühestens drei Jahre nach Vertragsschluss oder letzter Erhöhung.
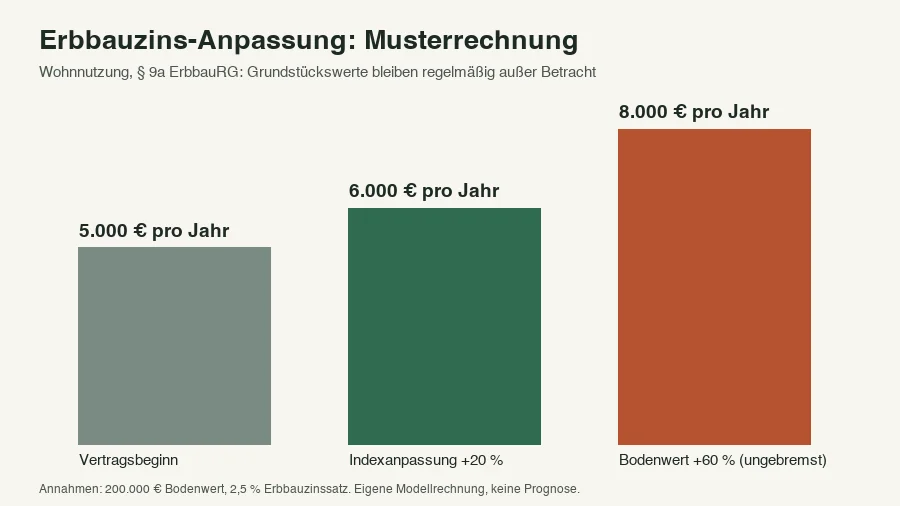
- Im Beispiel mit 200.000 Euro Bodenwert und 2,5 Prozent Erbbauzins liegt der Zins bei 5.000 Euro jährlich und nach 20 Prozent Indexanstieg bei 6.000 Euro.
- Entscheidend für Beleihung und Wiederverkauf sind Restlaufzeit, Zustimmungsvorbehalt und die vertraglich vereinbarte Entschädigung bei Zeitablauf.
Ein Haus im Erbbaurecht ist kaufbar und beleihbar, aber nur so gut wie sein Vertrag: Prüfen Sie vor der Unterschrift Restlaufzeit, Erbbauzins samt Anpassungsklausel, Zustimmungsvorbehalte und die Entschädigung bei Zeitablauf. Der Boden bleibt Eigentum des Grundstückseigentümers, oft einer Kommune, Kirche oder Stiftung.
Was Sie beim Erbbaurecht wirklich kaufen
Nach § 1 ErbbauRG ist das Erbbaurecht das veräußerliche und vererbliche Recht, auf einem fremden Grundstück ein Bauwerk zu haben. Sie erwerben also das Gebäude samt Nutzungsrecht am Boden, nicht das Grundstück. Das Recht steht in einem eigenen Erbbaugrundbuch. Wie das Grundbuch aufgebaut ist, erklärt der Beitrag zum Grundbuchauszug und seinen Abteilungen.
Rechtlich gilt für das Erbbaurecht vieles wie für ein Grundstück (§ 11 Abs. 1 ErbbauRG). Der Kaufvertrag braucht deshalb die notarielle Form nach § 311b Abs. 1 BGB (§ 11 Abs. 2 ErbbauRG). Steuerlich stehen Erbbaurechte Grundstücken gleich (§ 2 Abs. 2 Nr. 1 GrEStG), Grunderwerbsteuer fällt also an. Die übrigen Erwerbsnebenkosten finden Sie in der Kaufnebenkosten-Übersicht.
Musterrechnung: So entwickelt sich der Erbbauzins
Der Erbbauzins ist ein wiederkehrendes Entgelt für den Boden und wird wie eine Reallast behandelt (§ 9 Abs. 1 ErbbauRG). Die Höhe folgt meist einem Prozentsatz vom Bodenwert. Anhaltspunkt für diesen Bodenwert ist der Bodenrichtwert.
Annahmen für die Rechnung (eigene Modellrechnung, keine Prognose): 400 m² Grundstück, 500 Euro je m² Bodenrichtwert, Erbbauzinssatz 2,5 Prozent, Wohnnutzung.
| Schritt | Rechnung | Ergebnis pro Jahr |
|---|---|---|
| Bodenwert bei Vertragsbeginn | 400 m² × 500 € | 200.000 € |
| Erbbauzins bei Vertragsbeginn | 200.000 € × 2,5 % | 5.000 € (rund 417 € im Monat) |
| Nach Indexanstieg von 20 % | 5.000 € × 1,20 | 6.000 € |
| Bodenwert steigt um 60 %, ungebremst | 320.000 € × 2,5 % | 8.000 € |
Bei Wohnnutzung gilt § 9a ErbbauRG: Eine Erhöhung verlangen kann der Grundstückseigentümer nur, soweit sie nicht unbillig ist. Regelmäßig unbillig ist eine Erhöhung, die über die Änderung der allgemeinen wirtschaftlichen Verhältnisse seit Vertragsschluss hinausgeht. Änderungen der Grundstückswertverhältnisse bleiben grundsätzlich außer Betracht. Im Beispiel wäre also 6.000 Euro der regelmäßige Rahmen, nicht 8.000 Euro. Ausnahmen sind im Einzelfall möglich, etwa wenn der Eigentümer den Bodenwert durch eigene zulässige Aufwendungen gesteigert hat.
Zwei Grenzen stehen im Gesetz selbst: Ein Erhöhungsanspruch darf frühestens drei Jahre nach Vertragsabschluss und nach der jeweils letzten Erhöhung geltend gemacht werden. Bei gemischter Nutzung gilt die Begrenzung nur für einen angemessenen Teilbetrag des Zinses (§ 9a Abs. 2). Welche Bezugsgröße für die „allgemeinen wirtschaftlichen Verhältnisse“ gilt, etwa ein Verbraucherpreisindex, steht im Vertrag. Fehlt eine Anpassungsklausel, gibt es keine automatische Erhöhung.
Die Vertragsprüfung in fünf Punkten
Was im Erbbaurechtsvertrag steht, ist nach § 2 ErbbauRG Inhalt des dinglichen Rechts und bindet auch spätere Erwerber. Fragen Sie deshalb vor dem Kauf nach dem vollständigen Vertrag samt Nachträgen, nicht nur nach dem Exposé.
- Restlaufzeit: Die Laufzeit legt der Vertrag fest. Entscheidend ist, was bei Ihrem Kauf noch übrig ist. Rechnen Sie Restlaufzeit gegen Ihre geplante Nutzung und Darlehenslaufzeit.
- Erbbauzins und Anpassungsklausel: Bemessungsgrundlage, Rhythmus und Index nach § 9a prüfen, dazu ob der Zins noch aus alten Währungsbeträgen stammt.
- Zustimmungsvorbehalte: Nach § 5 ErbbauRG kann vereinbart sein, dass Verkauf oder Belastung mit einer Grundschuld die Zustimmung des Eigentümers brauchen. Wird sie ohne ausreichenden Grund verweigert, kann das Amtsgericht sie ersetzen (§ 7 Abs. 3). Ohne Zustimmung ist die Verfügung unwirksam (§ 6 Abs. 1).
- Heimfall: Der Heimfall verpflichtet Sie, das Erbbaurecht bei bestimmten Voraussetzungen auf den Eigentümer zu übertragen (§ 2 Nr. 4). Zahlungsverzug kann ihn nur begründen, wenn zwei Jahresbeträge des Erbbauzinses offen sind (§ 9 Abs. 4). Im Beispiel wären das 10.000 Euro.
- Entschädigung bei Zeitablauf: Läuft das Erbbaurecht aus, schuldet der Eigentümer grundsätzlich eine Entschädigung für das Bauwerk (§ 27 Abs. 1). Ihre Höhe kann vertraglich geregelt oder sogar ausgeschlossen sein. Lesen Sie diese Klausel besonders genau.
Wer das Haus später verkaufen will, sollte diese Punkte ebenso prüfen wie der Käufer. Ein Recht mit kurzer Restlaufzeit und ausgeschlossener Entschädigung lässt sich schwer verkaufen. Wie Rechte im Grundbuch den Wert mindern, zeigt der Beitrag zu Rechten und Lasten im Verkehrswert.
Finanzierung: Was die Bank vom Erbbaurecht verlangt
Das Erbbaurecht wird mit Grundschuld beliehen wie ein Grundstück, sofern der Eigentümer zugestimmt hat, wo das vereinbart ist. Nach § 10 ErbbauRG steht das Erbbaurecht ausschließlich an erster Rangstelle. Als Inhalt des Erbbauzinses kann zudem vereinbart werden, dass Ihre Bank im vereinbarten Umfang vor der Reallast rangieren darf (§ 9 Abs. 3). Fehlt diese Regelung, kann die Finanzierung scheitern. Klären Sie das vor dem Notartermin mit Ihrer Bank.
Rechnen Sie den Erbbauzins in Ihre Belastung ein. Im Beispiel kommen 5.000 Euro im Jahr zur Darlehensrate hinzu. Wie viel Monatsrate tragbar ist, zeigt der Beitrag zur tragbaren Monatsrate. Beim Eigenkapital sparen Sie den Bodenanteil des Kaufpreises, tragen aber dauerhaft die Zinslast.
Wann sich das Erbbaurecht rechnet
Ein Erbbaurecht rechnet sich, wenn der Kaufpreis für Haus und Recht deutlich unter dem Preis eines vergleichbaren Hauses mit Eigentumsgrundstück liegt. Prüfen Sie das mit einer einfachen Gegenrechnung über Ihre geplante Haltedauer: Erbbauzins mal Jahre, angepasst an den Index, gegen den gesparten Bodenanteil samt Finanzierungskosten dafür. Ist die Ersparnis am Ende kleiner als die Summe der Zinsen, kaufen Sie die Nutzung des Bodens teuer. Unklar bleibt in jedem Fall der Wert bei Ablauf des Rechts: Dort entscheidet die Entschädigungsregel nach § 27 ErbbauRG.
Für die Entscheidung zählt weniger der Erbbauzinssatz als das Gesamtpaket aus Restlaufzeit, Anpassung und Entschädigung. Lassen Sie den Vertrag vor dem Notartermin von einer Fachperson für Immobilienrecht prüfen. Dieser Beitrag ersetzt keine Rechtsberatung im Einzelfall.