Bodenrichtwert kostenlos abfragen: Was der Wert für Ihr Grundstück aussagt
Den Bodenrichtwert finden Sie kostenlos in BORIS-D und den Landesportalen. Er gilt je Quadratmeter eines fiktiven unbebauten Grundstücks, nicht für Ihr Haus. Für Verkauf und Grundsteuer gelten unterschiedliche Rechenregeln.
Das Wichtigste in Kürze
- BORIS-D bietet kostenlose erste Informationen; die amtliche Auskunft erhalten Sie über das Landesportal oder den zuständigen Gutachterausschuss.
- Der Bodenrichtwert beschreibt Boden ohne Gebäude und ist kein Verkaufspreis für ein bebautes Grundstück.
- Für eine Marktwertermittlung sind abweichende Grundstücksmerkmale zu prüfen. Ein pauschaler Hinterland-Abschlag ist nicht belastbar.
- Die Grundsteuerberechnung folgt eigenen gesetzlichen Regeln; örtliche Marktwertabschläge lassen sich nicht einfach übertragen.
Den Bodenrichtwert können Sie kostenlos über BORIS-D recherchieren. Für die amtliche Auskunft und ergänzende Bewertungsdaten nutzen Sie das Portal Ihres Bundeslandes oder den örtlichen Gutachterausschuss. Der Bodenrichtwert ist ein Zonenwert je Quadratmeter Boden, kein Preis für Ihr Haus. Bevor Sie damit rechnen, prüfen Sie Stichtag, Nutzungsart und Merkmale des Bezugsgrundstücks. Stand dieser Einordnung: 14. Oktober 2026.
BORIS-Abfrage: Diese Angaben brauchen Sie
- Grundstück finden: Suchen Sie nach Ort, Straße und Hausnummer. Gleichen Sie die Lage bei Bedarf mit Gemarkung und Flurstücksnummer aus Ihren Unterlagen ab.
- Stichtag auswählen: Für eine heutige Verkaufseinschätzung ist der jüngste verfügbare Richtwert ein Ausgangspunkt. Für die erste Hauptfeststellung der reformierten Grundsteuer ist der 1. Januar 2022 maßgeblich, nicht automatisch der neueste Kartenwert.
- Richtwertzone öffnen: Notieren Sie Euro je Quadratmeter, Stichtag und Zonenbezeichnung. Prüfen Sie, ob die angezeigte Nutzung zu Ihrem Grundstück passt.
- Merkmale sichern: Speichern Sie die Auskunft samt Beschreibung des Bodenrichtwertgrundstücks. Nur die Zahl ohne ihre Bezugsmerkmale reicht für eine nachvollziehbare Bewertung nicht.
BORIS-D liefert allgemeine Informationen und den Einstieg in die Landesangebote. Amtliche Auskünfte und weitere Daten bleiben den Landesportalen beziehungsweise den Gutachterausschüssen vorbehalten. Verwechseln Sie die kostenlose Kartenrecherche daher nicht mit einem individuellen Verkehrswertgutachten.
Was der Bodenrichtwert misst und was nicht
Nach § 196 BauGB werden durchschnittliche Lagewerte aus der Kaufpreissammlung ermittelt. Auch in bebauten Gebieten wird dabei so gerechnet, als wäre der Boden unbebaut. § 13 ImmoWertV legt als Bezug ein fiktives, unbebautes Grundstück und dessen Quadratmeterfläche fest.
Die Kaufpreissammlung beruht unter anderem auf den von beurkundenden Stellen übermittelten entgeltlichen Grundstücksverträgen (§ 195 BauGB). Bodenrichtwerte sind zu Beginn jedes zweiten Kalenderjahres zu ermitteln, sofern keine häufigere Ermittlung bestimmt ist. Ein Kartenwert muss deshalb nicht die Preisentwicklung bis zum heutigen Tag abbilden.
Der Wert des vorhandenen Hauses wird durch den Bodenrichtwert nicht mitbeziffert. Der Verkehrswert nach § 194 BauGB betrifft dagegen die konkrete Immobilie mit ihren rechtlichen Gegebenheiten und tatsächlichen Eigenschaften zum Bewertungszeitpunkt. Für ein bebautes Grundstück ist „Bodenrichtwert × Fläche“ somit keine vollständige Kaufpreisprüfung. Wie Boden und Gebäude zusammen bewertet werden, erläutert unser Beitrag zum Sachwertverfahren.
Richtwertgrundstück prüfen: § 16 statt § 15 ImmoWertV
Die Grundstücksmerkmale des Bodenrichtwertgrundstücks regelt § 16 ImmoWertV. Entwicklungszustand und Art der Nutzung sind stets darzustellen, bei baureifem Land zusätzlich der beitragsrechtliche Zustand. Weitere Merkmale werden angegeben, soweit sie den Wert beeinflussen, insbesondere:
- Maß der baulichen Nutzung,
- Bauweise oder Stellung zur Nachbarbebauung,
- Grundstücksgröße und Grundstückstiefe.
Eine angegebene Fläche von beispielsweise 600 m² ist eine Bezugsgröße, keine Grenze, ab der jeder zusätzliche Quadratmeter automatisch als geringwertiges Gartenland zählt. Bei der Marktwertermittlung sind die Eignung des Richtwerts und Abweichungen vom konkreten Grundstück zu prüfen (§§ 26 und 40 ImmoWertV). Umrechnungskoeffizienten nach § 19 können Wertunterschiede wegen Größe, Tiefe oder Nutzungsmaß abbilden.
Übernehmen Sie dafür nur örtliche Daten, deren Anwendungsbereich zu Ihrem Grundstück passt. Ohne solche Daten lässt sich kein bundesweit gültiger Abschlag von „20 bis 40 Prozent“ für Hinterland ansetzen. Auch ein großes Grundstück ist nicht automatisch in einen vollwertigen vorderen und einen minderwertigen hinteren Teil aufzuteilen.
GFZ ist nicht gleich Geschosszahl: Eine Geschossflächenzahl allein beschreibt nicht, ob ein Haus ein oder drei Geschosse haben darf. Prüfen Sie zudem, ob die Auskunft eine planungsrechtliche GFZ oder eine wertrelevante Geschossflächenzahl (WGFZ) verwendet. Für die WGFZ enthält § 16 Absatz 4 eigene Regeln zur Berücksichtigung der Geschossflächen. Mischen Sie diese Bezugsgrößen nicht bei einer Umrechnung.
Modellrechnung: Was 400 Euro je Quadratmeter tatsächlich ergeben
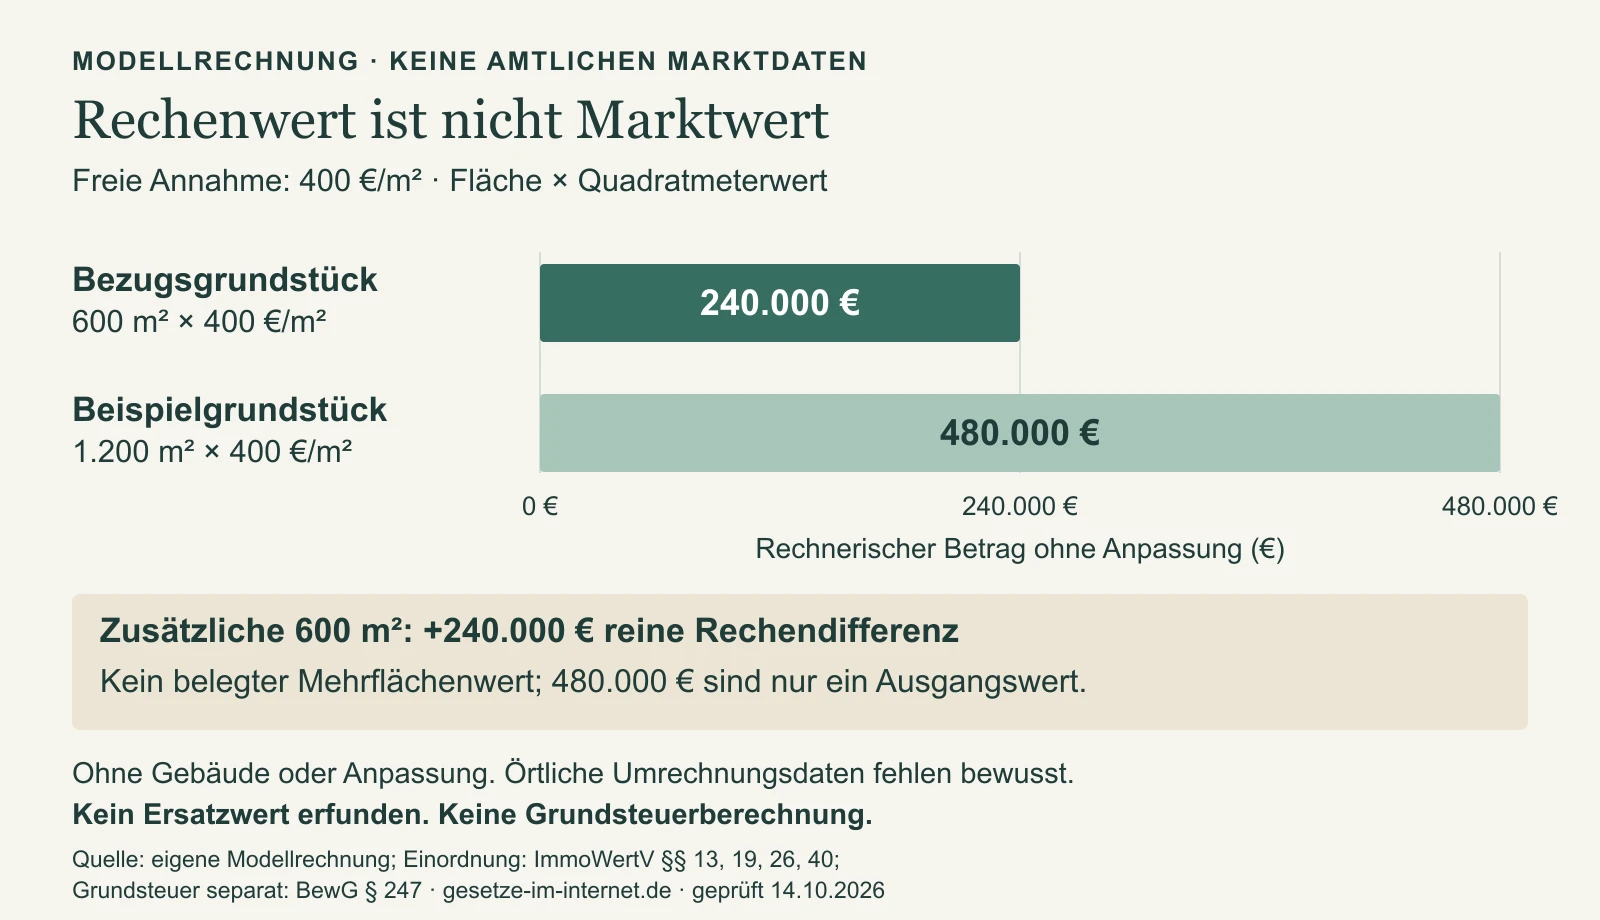
Die folgenden Eingaben sind frei gewählte Beispiele, keine örtlichen Marktdaten: Bodenrichtwert 400 Euro/m², Bezugsgrundstück 600 m²; zum Vergleich ein reales Grundstück mit 1.200 m².
| Rechnung ohne Anpassung | Ergebnis | Aussagegrenze |
|---|---|---|
| 600 m² × 400 Euro/m² | 240.000 Euro | Rechnerischer Bodenwert bei unterstellter Übereinstimmung der Merkmale |
| 1.200 m² × 400 Euro/m² | 480.000 Euro | Unangepasster Ausgangswert, kein bestätigter Marktwert |
| Zusätzliche 600 m² × 400 Euro/m² | 240.000 Euro | Reine Rechendifferenz, kein Nachweis für den Wert der Mehrfläche |
Die Methode ist einfache Multiplikation, ohne Gebäude, Zu- oder Abschläge. Für die größere Fläche fehlen im Beispiel bewusst örtliche Umrechnungsdaten und eine Prüfung der Nutzbarkeit. Daher nennen wir keinen „richtigen“ Ersatzwert. Ihre Entscheidung: Nutzen Sie 480.000 Euro als Prüfgröße, nicht als belegte Preisforderung. Klären Sie vor einer Verkaufsbewertung die Abweichungen anhand des Grundstücksmarktberichts oder beim Gutachterausschuss.
Grundsteuer: Marktwertabschläge nicht ungeprüft übertragen
Für unbebaute Grundstücke im Bundesmodell wird der Grundsteuerwert regelmäßig aus Fläche und Bodenrichtwert ermittelt (§ 247 BewG). Dabei werden viele Merkmalsabweichungen grundsätzlich gerade nicht berücksichtigt. Ausnahmen nennt das Gesetz etwa für unterschiedliche Entwicklungszustände und Nutzungsarten bei überlagernden Richtwertzonen.
Bei Wohngrundstücken im Ertragswertverfahren gelten zusätzliche Regeln: § 257 BewG sieht für Ein- und Zweifamilienhäuser Größenkoeffizienten nach Anlage 36 sowie grundsätzlich eine Abzinsung des Bodenwerts vor. Ein Marktwertabschlag aus einem örtlichen Bericht ist deshalb nicht automatisch ein steuerlicher Abschlag.
Außerdem haben Baden-Württemberg, Bayern, Hamburg, Hessen und Niedersachsen eigene Grundsteuermodelle. Die Bundesmodell-Rechnung gilt dort nicht unverändert. Prüfen Sie zuerst das Landesmodell und den Bewertungszweck, bevor Sie einen Kartenwert in Ihre Steuerunterlagen übertragen. Die Unterscheidung zwischen Wert, Messbetrag und tatsächlicher Steuer erklärt der Ratgeber Grundsteuerwert und Messbetrag.
Erbschaft und Schenkung: Ein niedrigerer Wert braucht einen Nachweis
Für unbebaute Grundstücke bestimmt § 179 BewG die Bewertung regelmäßig nach Fläche und Bodenrichtwert. Anzusetzen ist der Richtwert, der zuletzt vor dem Bewertungsstichtag zu ermitteln war. Bei bebauten Grundstücken unterscheidet § 182 BewG zwischen Vergleichs-, Ertrags- und Sachwertverfahren. Es gilt also nicht für jedes geerbte Haus dieselbe Bodenwertrechnung.
Ist der gemeine Wert niedriger als der gesetzlich ermittelte Wert, ermöglicht § 198 BewG einen Gegenbeweis. Regelmäßig kommt ein Gutachten des Gutachterausschusses oder entsprechend bestellter beziehungsweise zertifizierter Sachverständiger infrage. Auch ein im gewöhnlichen Geschäftsverkehr zustande gekommener Kaufpreis innerhalb eines Jahres vor oder nach dem Stichtag kann dienen, wenn die maßgeblichen Verhältnisse unverändert sind. Ein Gutachten ist damit nicht der einzig mögliche Nachweis.
Vor Ihrer nächsten Rechnung: Legen Sie BORIS-Auskunft, Bewertungsstichtag, tatsächliche Grundstücksmerkmale und Zweck nebeneinander. Für einen Verkauf brauchen Sie eine marktbezogene Bewertung; für einen Steuerbescheid die einschlägigen gesetzlichen Regeln. Dieselbe Zahl aus BORIS kann in beiden Fällen verwendet werden, aber nicht zwingend auf dieselbe Weise.
Korrektur vom 14. Oktober 2026: Das Normzitat zu den Grundstücksmerkmalen wurde auf § 16 ImmoWertV berichtigt. Unbelegte Hinterland-Abschläge und die Gleichsetzung von GFZ mit Geschosszahl wurden entfernt; Marktwertermittlung, Grundsteuer und steuerlicher Gegenbeweis sind nun getrennt erläutert.
Quellen und weiterführende Informationen
- BauGB § 196: Ermittlung, Veröffentlichung und Auskunft über Bodenrichtwerte; geprüft 14.10.2026
- BauGB § 195: Kaufpreissammlung; geprüft 14.10.2026
- BauGB § 194: Verkehrswert; geprüft 14.10.2026
- ImmoWertV § 13: Bodenrichtwert und fiktives Bezugsgrundstück; geprüft 14.10.2026
- ImmoWertV § 16: Grundstücksmerkmale und WGFZ; geprüft 14.10.2026
- ImmoWertV § 19: Umrechnungskoeffizienten; geprüft 14.10.2026
- ImmoWertV § 26: Objektspezifisch angepasster Bodenrichtwert; geprüft 14.10.2026
- ImmoWertV § 40: Bodenwertermittlung; geprüft 14.10.2026
- BORIS-D: Gemeinschaftsportal der Länder; abgerufen 14.10.2026
- LVermGeo Schleswig-Holstein: Kostenloses BORIS-D und Abgrenzung zur amtlichen Auskunft; 12.03.2019
- BMF: Fragen und Antworten zur neuen Grundsteuer; 03.07.2026, abgerufen 14.10.2026
- BewG § 247: Unbebaute Grundstücke im Grundsteuer-Bundesmodell; geprüft 14.10.2026
- BewG § 257: Bodenwert bei Wohngrundstücken im Ertragswertverfahren; geprüft 14.10.2026
- BewG § 179: Unbebaute Grundstücke bei der steuerlichen Bedarfsbewertung; geprüft 14.10.2026
- BewG § 182: Bewertungsverfahren für bebaute Grundstücke; geprüft 14.10.2026
- BewG § 198: Nachweis eines niedrigeren gemeinen Werts; geprüft 14.10.2026