Tragbare Monatsrate beim Immobilienkauf: Haushaltsrechnung und Belastungsgrenzen
Die maximale Kreditrate ermitteln: Warum Faustformeln oft scheitern, wie Banken nach § 505a BGB prüfen und welche Nebenkosten und Rücklagen abgezogen werden müssen.
Das Wichtigste in Kürze
- Die tatsächlich tragbare Monatsrate bemisst sich nicht am maximalen Kreditangebot der Bank, sondern am realen Haushaltsüberschuss nach allen Lebenshaltungs- und Bewirtschaftungskosten.
- Gemäß § 505a BGB sind Kreditinstitute gesetzlich verpflichtet, die Kreditwürdigkeit auf Basis standardisierter Lebenshaltungspauschalen streng zu prüfen.
- Als gesunde Obergrenze für Zins und Tilgung gelten 30 bis maximal 35 Prozent des bereinigten Haushaltsnettoeinkommens.
- Neben den warmen Nebenkosten müssen Eigentümer zwingend eine Instandhaltungsrücklage von mindestens 1,50 bis 2,00 Euro je Quadratmeter Wohnfläche pro Monat einkalkulieren.
Die tragbare Monatsrate für eine Baufinanzierung ist der Geldbetrag, den ein Haushalt Monat für Monat verlässlich für Zins und Tilgung aufbringen kann, ohne dass bei unvorhergesehenen Ausgaben, Zinsanstiegen oder temporären Einkommensverlusten die Zwangsversteigerung droht. Wer die eigene Belastungsgrenze allein nach unverbindlichen Werberechnern im Internet bestimmt, übersieht häufig elementare Kostenblöcke: Bewirtschaftungskosten, Instandhaltungsrücklagen und Lebenshaltungspauschalen der Banken.
Eine solide Haushaltsrechnung trennt Wunschdenken von den gesetzlichen Prüfkriterien der Kreditinstitute nach § 505a des Bürgerlichen Gesetzbuches (BGB).
35-Prozent-Regel versus harte Haushaltsrechnung
Als bewährte Faustformel der Finanzierungsberatung gilt: Die monatliche Warmrate (Annuität plus Nebenkosten) sollte maximal 35 bis 40 Prozent des monatlichen Haushaltsnettoeinkommens betragen, die reine Kreditrate für Zins und Tilgung höchstens 30 bis 35 Prozent.
In der Praxis reicht eine prozentuale Daumenregel jedoch nicht aus, da die Lebenshaltungskosten je nach Haushaltsgröße und Region stark variieren. Banken setzen bei der gesetzlich vorgeschriebenen Bonitätsprüfung standardisierte Pauschalen an:
- Erwachsene Person (Hauptverdiener): ca. 800 bis 1.000 Euro monatlich für Ernährung, Kleidung, Freizeit und persönliche Grundbedürfnisse.
- Zweiter Erwachsener im Haushalt: ca. 350 bis 500 Euro monatlich.
- Je unterhaltsberechtigtes Kind: ca. 250 bis 350 Euro monatlich (unter Anrechnung des Kindergeldes).
- Kraftfahrzeug-Pauschale: ca. 150 bis 250 Euro pro Pkw für Versicherung, Wartung und Wertverlust (zusätzlich zu Treibstoff oder Ladestrom).
- Bewirtschaftungskosten der Immobilie: 3,00 bis 4,50 Euro pro Quadratmeter Wohnfläche für Heizung, Wasser, Müll, Schornsteinfeger, Grundsteuer und Gebäudeversicherung.
- Instandhaltungsrücklage: mindestens 1,50 bis 2,00 Euro pro Quadratmeter Wohnfläche (angelehnt an § 28 der Zweiten Berechnungsverordnung).
Modellrechnung: Wie viel Kredit trägt ein Familieneinkommen?
Das folgende Modellbeispiel verdeutlicht die reale Budgetgrenze einer dreiköpfigen Familie (zwei Erwachsene, ein Kind, ein Pkw) mit einem durchschnittlichen Haushaltsnettoeinkommen von 4.500 Euro (inklusive Kindergeld) beim Erwerb eines Einfamilienhauses mit 130 Quadratmetern Wohnfläche:
| Position in der Haushaltsrechnung | Monatlicher Betrag | Erläuterung und Berechnungsgrundlage |
|---|---|---|
| Bereinigtes Haushaltsnettoeinkommen | + 4.500 Euro | Gehälter beider Partner plus Kindergeld |
| Pauschale Lebenshaltung (3 Personen) | – 1.600 Euro | 950 € (1. Erw.) + 400 € (2. Erw.) + 250 € (Kind) |
| PKW-Unterhalt und Mobilität | – 350 Euro | Versicherung, Reparaturen, Treibstoff |
| Versicherungen und Verträge | – 200 Euro | Haftpflicht, Berufsunfähigkeit, Internet, Mobilfunk |
| Hausbewirtschaftung (130 m² à 3,50 €/m²) | – 455 Euro | Heizung, Strom, Abgaben, Gebäudeversicherung |
| Private Instandhaltungsrücklage (130 m² à 1,50 €/m²) | – 195 Euro | Rücklage für Heizung, Dach, Fassade nach § 28 II. BV |
| Freie Liquiditätsreserve / Notgroschen | – 300 Euro | Puffer für Sonderausgaben, Urlaub und Notfälle |
| Summe aller monatlichen Vorab-Abzüge | – 3.100 Euro | Notwendige Ausgaben vor Schuldendienst |
| Tatsächlich tragbare Monatsrate (Zins + Tilgung) | = 1.400 Euro | Rechnerischer Überschuss für das Bankdarlehen |
In diesem Beispielfall stehen monatlich 1.400 Euro für Zins und Tilgung zur Verfügung. Das entspricht einem Anteil von 31,1 Prozent des Nettoeinkommens und liegt damit im sicheren Korridor.
Wie viel Darlehenssumme ermöglicht diese Rate?
Die monatliche Rate errechnet sich aus der jährlichen Annuität (Sollzinssatz plus anfängliche Tilgung in Prozent) geteilt durch 12 Monate:
Maximale Darlehenssumme = (Tragbare Monatsrate × 12) / (Sollzins % + Tilgungssatz %)Bei einem Marktzins von 3,6 Prozent p.a. und einer soliden Anfangstilgung von 2,0 Prozent (Gesamtannuität 5,6 Prozent) ergibt sich:
- Jährliche Annuität:
1.400 Euro × 12 = 16.800 Euro - Maximales Darlehensvolumen:
16.800 Euro / 0,056 = 300.000 Euro
Könnte die Familie lediglich 1.050 Euro monatlich entbehren (23,3 Prozent des Einkommens), sinkt der finanzierbare Kreditbetrag bei denselben Konditionen sofort auf (1.050 × 12) / 0,056 = 225.000 Euro. Eigenkapital ist für Nebenkosten und Kaufpreis zwingend erforderlich; wie hoch der Eigenanteil sein muss, analysiert der Beitrag zum /immobilie-eigentum/eigenkapital-beim-immobilienkauf/ sowie die Übersicht der /immobilie-eigentum/kaufnebenkosten-immobilie-budget/.
Typische Fallstricke bei der Ratenkalkulation
Viele Finanzierungen geraten nach wenigen Jahren unter Druck, weil unvollständig kalkuliert wurde:
- Unzureichende Instandhaltungsrücklage: Bei einer Eigentumswohnung ist die Rücklage Teil des Hausgeldes. Beim freistehenden Einfamilienhaus sind Eigentümer allein verantwortlich. Fällt nach zehn Jahren die Heizungsanlage aus oder ist das Dach undicht, fehlen ohne separate Rücklage schnell 15.000 bis 30.000 Euro.
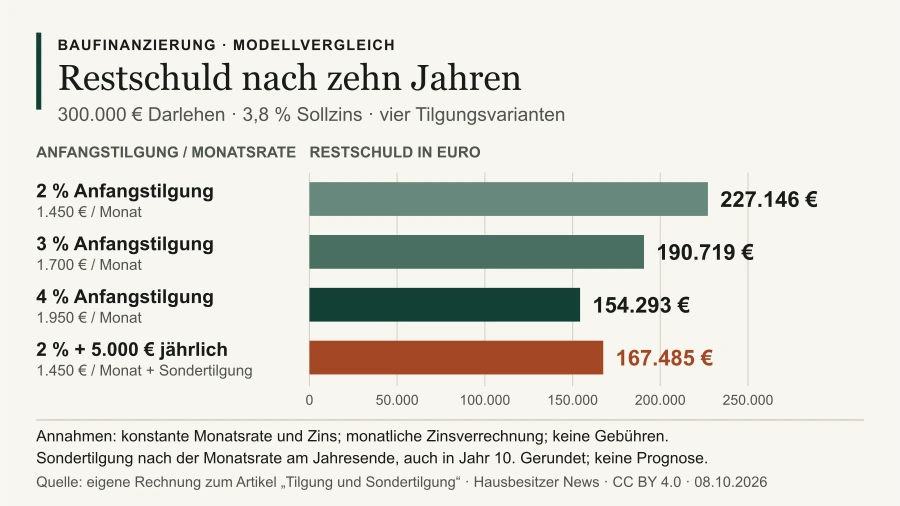
- Zu geringe Tilgung: Wer die Monatsrate künstlich drückt, indem er die Tilgung auf 1,0 Prozent senkt, zahlt über Jahrzehnte überwiegend Zinsen. Nach 10 oder 15 Jahren verbleibt eine hohe Restschuld. Wie sich Tilgungsraten und Sondertilgungsrechte auswirken, vertieft der Ratgeber zu /immobilie-eigentum/tilgung-und-sondertilgung/.
- Optimistische Einkommensannahmen: Variable Boni, Überstundenvergütungen oder Provisionen erkennen Banken bei der Prüfung nach § 505a BGB meist nur mit hohen Abschlägen an. Planen Paare in den nächsten Jahren Nachwuchs (Elternzeit, vorübergehende Teilzeit), muss die Rate auch mit einem reduzierten Gehalt bedient werden können.
Der Zins-Stresstest für die Anschlussfinanzierung
Eine Baufinanzierung läuft selten innerhalb einer einzigen Zinsbindungsfrist vollständig aus. Bei einer Anfangstilgung von 2,0 Prozent verbleiben nach 10 Jahren noch etwa 75 bis 80 Prozent der ursprünglichen Kreditsumme als Restschuld.
Führt das Ende der Zinsbindung zu steigenden Zinsen, erhöht sich die Belastung sprunghaft:
| Restschuld nach Zinsbindung | Ursprünglicher Zinssatz | Neuer Zins Anschlussfinanzierung | Bisherige Rate (bei 2 % Tilgung) | Neue Rate (bei 2 % Tilgung) | Monatliche Mehrbelastung |
|---|---|---|---|---|---|
| 230.000 Euro | 3,6 % | 5,0 % | 1.073 Euro | 1.342 Euro | + 269 Euro / Monat |
| 230.000 Euro | 3,6 % | 6,0 % | 1.073 Euro | 1.533 Euro | + 460 Euro / Monat |
Jede Haushaltsrechnung muss daher einen Zinsanstieg von mindestens 1,5 bis 2,0 Prozentpunkten für die Restschuld verkraften können, ohne die Lebenshaltung zu gefährden. Strategien zur Absicherung gegen Zinsrisiken beschreibt der Fachbeitrag zu /immobilie-eigentum/zinsbindung-und-anschlussfinanzierung/.
Checkliste vor dem Gang zur Bank
Gehen Sie vor dem ersten Finanzierungsgespräch folgende Schritte durch:
- Haushaltsbuch über drei Monate führen: Sämtliche tatsächlichen Kontoabgänge lückenlos erfassen, um verdeckte Ausgaben aufzudecken.
- Kreditwürdigkeit prüfen: Schufa-Selbstauskunft einholen und veraltete oder fehlerhafte Negativeinträge rechtzeitig löschen lassen.
- Puffer einbauen: Mindestens 10 bis 15 Prozent des berechneten rechnerischen Ratenpotenzials als Sicherheitsreserve ungenutzt lassen.
- Zinsbindung an Lebensphase anpassen: Bei knapperem Monatsbudget eine längere Zinsbindung von 15 oder 20 Jahren wählen, um Planungssicherheit zu garantieren.