Tilgung und Sondertilgung: Was 1 Prozent mehr Tilgung oder 5.000 Euro extra im Jahr wirklich bringen
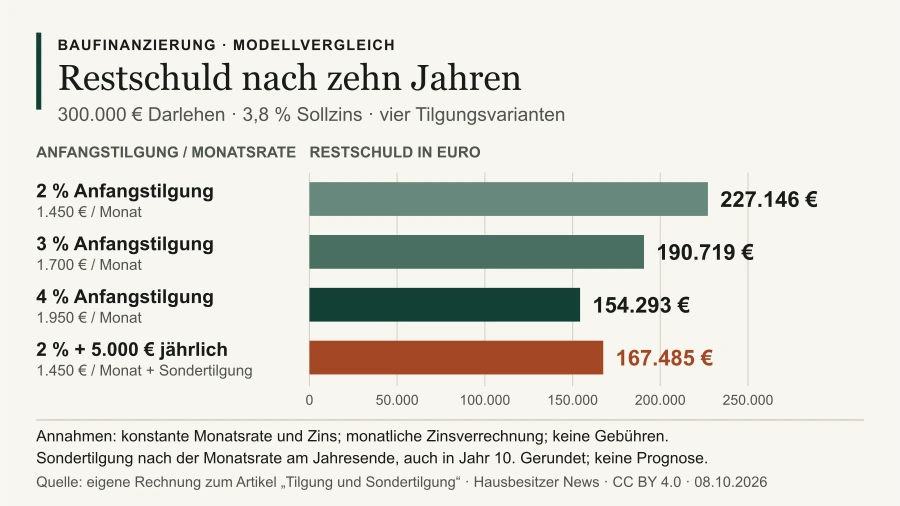
Bei 300.000 Euro Darlehen und 3,8 Prozent Zins kostet 2 Prozent Tilgung 1.450 Euro im Monat und lässt nach zehn Jahren 227.146 Euro Restschuld. 5.000 Euro Sondertilgung pro Jahr senken sie auf 167.485 Euro und sparen 9.661 Euro Zinsen.
Das Wichtigste in Kürze
- Bei 300.000 Euro und 3,8 Prozent Sollzins senkt jeder Prozentpunkt mehr Anfangstilgung die Restschuld nach zehn Jahren um rund 36.400 Euro und kostet 250 Euro mehr Rate im Monat.
- Eine jährliche Sondertilgung von 5.000 Euro spart in zehn Jahren 9.661 Euro Zinsen; als Festgeld zum Euroraum-Durchschnitt von 2,14 Prozent brächte dasselbe Geld vor Steuern rund 5.100 Euro.
- Während der Zinsbindung dürfen Sie ein Immobiliendarlehen nur vorzeitig tilgen, wenn der Vertrag es erlaubt oder ein berechtigtes Interesse besteht (§ 500 Abs. 2 BGB); sonst kann die Bank eine Vorfälligkeitsentschädigung verlangen.
- Zehn Jahre nach vollständiger Auszahlung können Sie jedes Festzinsdarlehen mit sechs Monaten Frist ohne Vorfälligkeitsentschädigung kündigen (§ 489 Abs. 1 Nr. 2 BGB).
Wie schnell Ihre Baufinanzierung schrumpft, entscheiden zwei Stellschrauben: der Tilgungssatz, den Sie jeden Monat fest zahlen, und die Sondertilgung, die Sie freiwillig zusätzlich leisten. Die Wirkung zeigt eine Modellrechnung mit 300.000 Euro Darlehen, 3,8 Prozent Sollzins und zehn Jahren Zinsbindung:
| Variante | Monatsrate | Restschuld nach 10 Jahren | Zinsen in 10 Jahren | schuldenfrei nach |
|---|---|---|---|---|
| 2 % Anfangstilgung | 1.450 € | 227.146 € | 101.146 € | 28 J. 1 M. |
| 3 % Anfangstilgung | 1.700 € | 190.719 € | 94.719 € | 21 J. 7 M. |
| 4 % Anfangstilgung | 1.950 € | 154.293 € | 88.293 € | 17 J. 8 M. |
| 2 % plus 5.000 € Sondertilgung je Jahr | 1.450 € | 167.485 € | 91.485 € | 19 J. 0 M. |
| 2 % plus 15.000 € (5 %) Sondertilgung je Jahr | 1.450 € | 48.162 € | 72.162 € | 12 J. 0 M. |
Annahmen: monatliche Annuität, Zinsverrechnung monatlich, Sondertilgung jeweils am Ende eines Darlehensjahres, eigene Rechnung. Die Spalte „schuldenfrei nach“ unterstellt, dass der Zins von 3,8 Prozent auch nach der Zinsbindung gilt; sie zeigt die Größenordnung, keine Prognose. Der Zins liegt nahe am Marktniveau: Im August 2026 verlangten deutsche Banken für Wohnungsbaukredite mit 5 bis 10 Jahren Zinsbindung im Schnitt 3,81 Prozent effektiv, mit über 10 Jahren 4,04 Prozent (Bundesbank).
Was Sie aus der Tabelle ablesen
Jeder Prozentpunkt mehr Anfangstilgung kostet 250 Euro mehr Rate im Monat, also 30.000 Euro in zehn Jahren, und senkt die Restschuld um rund 36.400 Euro. Eine Sondertilgung von 5.000 Euro im Jahr bewegt mit 50.000 Euro in zehn Jahren 59.661 Euro Restschuld. Je eingesetztem Euro ist die Wirkung fast gleich. Der Unterschied liegt in der Bindung: Die höhere Tilgung schulden Sie jeden Monat, die Sondertilgung leisten Sie nur, wenn das Geld da ist.
Daraus folgt eine einfache Regel: Wählen Sie die Tilgung so hoch, wie Ihr Haushalt sie auch in einem schlechten Jahr sicher trägt, und vereinbaren Sie den Rest als Sondertilgungsrecht. Wie viel Rate sicher tragbar ist, rechnet der Beitrag zur tragbaren Monatsrate durch. Die Restschuld am Ende der Zinsbindung ist die Summe, die Sie zum dann geltenden Zins anschlussfinanzieren müssen; was ein höherer Anschlusszins kostet, steht im Beitrag zu Zinsbindung und Anschlussfinanzierung.
Sondertilgung oder Geld anlegen?
Jeder Euro Sondertilgung „verdient“ genau den Sollzins Ihres Darlehens, im Beispiel 3,8 Prozent, ohne Risiko und ohne Steuer. In der Modellrechnung sparen 5.000 Euro Sondertilgung je Jahr in zehn Jahren 9.661 Euro Zinsen. Legen Sie dasselbe Geld als Festgeld an, brächte es zum Euroraum-Durchschnitt für neue Einlagen privater Haushalte mit vereinbarter Laufzeit von 2,14 Prozent (EZB, Juli 2026) vor Abgeltungsteuer rund 5.100 Euro.
Drei Fälle sprechen trotzdem gegen die Sondertilgung:
- Ihre Reserve ist zu dünn. Geld, das in die Restschuld fließt, bekommen Sie nicht zurück. Fällt die Heizung aus, brauchen Sie einen neuen, teureren Kredit.
- Eine Sanierung steht an. Für eine Heizung oder Dämmung gibt es Förderkredite und Zuschüsse, deren Bedingungen Sie kennen sollten, bevor Sie Eigenmittel in die Tilgung stecken; mehr dazu im Beitrag zu Förderkredit und Zwischenfinanzierung.
- Die Wohnung ist vermietet. Dann sind die Darlehenszinsen Werbungskosten bei den Einkünften aus Vermietung. Bei einem Grenzsteuersatz von 42 Prozent kosten 3,8 Prozent Zins nach Steuer nur rund 2,2 Prozent, und die Sondertilgung lohnt deutlich weniger als beim selbst genutzten Haus.
Was das Gesetz erlaubt und was nur der Vertrag
Ein Immobiliendarlehen mit festem Zins können Sie während der Zinsbindung nicht einfach vorzeitig zurückzahlen. § 500 Abs. 2 BGB erlaubt das bei Immobiliar-Verbraucherdarlehen nur, wenn Sie ein berechtigtes Interesse haben, etwa weil Sie das Haus verkaufen. Dann darf die Bank nach § 502 BGB eine angemessene Vorfälligkeitsentschädigung verlangen. Ein Recht auf Sondertilgung haben Sie deshalb nur, wenn es im Vertrag steht.
| Recht | Voraussetzung | Kosten |
|---|---|---|
| Sondertilgung | nur nach Vertrag: Höhe, Termin, Mindestbetrag | keine Entschädigung im vereinbarten Rahmen |
| Tilgungssatzwechsel | nur nach Vertrag: wie oft, in welcher Spanne | meist keine |
| Vorzeitige Rückzahlung während der Zinsbindung | berechtigtes Interesse, z. B. Verkauf (§ 500 Abs. 2 BGB) | Vorfälligkeitsentschädigung (§ 502 BGB) |
| Kündigung zum Ende der Zinsbindung | Frist ein Monat (§ 489 Abs. 1 Nr. 1 BGB) | keine |
| Kündigung nach zehn Jahren | zehn Jahre nach vollständiger Auszahlung, Frist sechs Monate (§ 489 Abs. 1 Nr. 2 BGB) | keine |
Die letzte Zeile ist bei langen Zinsbindungen wertvoll. Wer 15 oder 20 Jahre Festzins vereinbart, kann nach zehn Jahren trotzdem mit sechs Monaten Frist kündigen und ohne Entschädigung umschulden oder ablösen. Dieses Recht kann der Vertrag nicht ausschließen (§ 489 Abs. 4 BGB). Wird nach der Auszahlung eine neue Vereinbarung über Zins oder Rückzahlung getroffen, beginnen die zehn Jahre mit dieser Vereinbarung neu.
Worauf Sie im Angebot achten
Das Europäische Standardisierte Merkblatt, das Ihnen die Bank vor Vertragsschluss gibt, nennt die Bedingungen zur vorzeitigen Rückzahlung. Prüfen Sie dort und im Vertragsentwurf vier Punkte:
- Höhe. Ist das Recht als Prozentsatz der ursprünglichen Darlehenssumme pro Jahr formuliert? 5 Prozent von 300.000 Euro sind 15.000 Euro.
- Verfall. Verfällt ein nicht genutztes Recht am Jahresende, oder lässt es sich ins nächste Jahr übertragen?
- Mindestbetrag und Termin. Manche Verträge erlauben nur Beträge ab einer Mindestsumme oder nur zu einem Stichtag.
- Folge. Sinkt nach der Sondertilgung die Laufzeit bei gleicher Rate, oder sinkt die Rate? Für eine schnelle Entschuldung brauchen Sie die erste Variante.
Fragen Sie auch, ob das Sondertilgungsrecht den Zins erhöht. Vergleichen Sie Angebote dann mit und ohne dieses Recht. Ob sich ein Aufpreis lohnt, lässt sich mit dem Sondertilgungsrechner für Ihre Zahlen nachrechnen.
Wenn das Darlehen getilgt ist
Ist die letzte Rate gezahlt, steht die Grundschuld weiter im Grundbuch. Sie verschwindet erst, wenn Sie bei der Bank die Löschungsbewilligung anfordern und die Löschung beim Grundbuchamt beantragen. Wann sich das lohnt und wann Sie die Grundschuld besser stehen lassen, erklärt der Beitrag zur Grundschuld nach Kreditende.
Quellen und weiterführende Informationen
- Deutsche Bundesbank – Effektivzinssätze für Wohnungsbaukredite an private Haushalte, Neugeschäft (Reihen SUD118, SUD119), August 2026
- EZB – MFI-Zinsstatistik für den Euroraum, Juli 2026 (Pressemitteilung vom 2. September 2026)
- BGB § 489 – Ordentliches Kündigungsrecht des Darlehensnehmers
- BGB § 500 – Kündigungsrecht des Darlehensnehmers; vorzeitige Rückzahlung
- BGB § 502 – Vorfälligkeitsentschädigung
- EStG § 9 – Werbungskosten (Abs. 1 Satz 3 Nr. 1: Schuldzinsen)