Kostenreserve für die Altbausanierung: Die Höhe folgt dem, was noch zu ist
Warum zehn Prozent Reserve für das eine Haus zu viel und für das nächste zu wenig sind — und was es kostet, das Geld im Kredit bereitzuhalten.
Das Wichtigste in Kürze
- Die Reserve bemisst sich nicht an der Bausumme, sondern am Anteil der Arbeiten, deren Untergrund niemand gesehen hat.
- Zwei Häuser mit identischem Budget von 180.000 Euro brauchen je nach Aufteilung 18.000 oder 27.000 Euro Reserve.
- Preissteigerung ist kein Reservefall: Instandhaltung an Wohngebäuden lag im Mai 2026 um 5,6 Prozent über dem Vorjahr.
- Ein Nachtrag wird nach 30 Tagen anordenbar, 80 Prozent davon sind vor jeder Einigung als Abschlag fällig.
- Die Reserve im Darlehen bereitzuhalten kostet üblicherweise 0,25 Prozent pro Monat auf den nicht abgerufenen Teil.
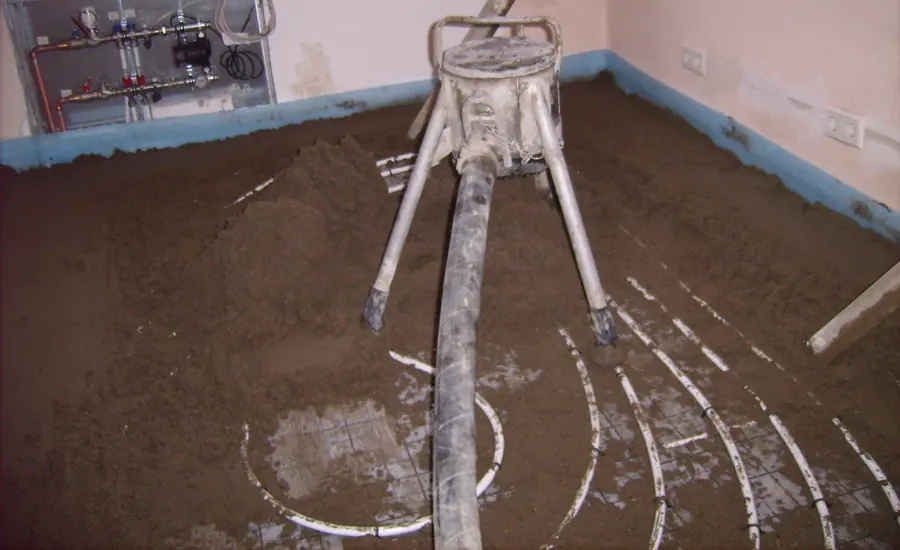
„Rechnen Sie zehn Prozent drauf“ ist der Satz, den fast jeder hört, der einen Altbau saniert. Er ist nicht falsch, aber er sagt nichts über Ihr Haus. Zehn Prozent auf eine Sanierung, bei der im Wesentlichen Fenster getauscht und eine Fassade von außen gedämmt wird, sind großzügig. Dieselben zehn Prozent auf ein Vorhaben, bei dem Estrich herauskommt, ein Bad zurückgebaut wird und Leitungen durch Bestandswände wandern, sind mit einem einzigen Befund aufgebraucht.
Der Unterschied liegt nicht in der Summe, sondern darin, wie viel von dem, was Sie bezahlen, auf einem Untergrund liegt, den bisher niemand gesehen hat. Genau daran lässt sich die Reserve bemessen — deutlich besser als an einem Pauschalprozentsatz auf die Gesamtsumme.
Teilen Sie die Bausumme in gesehen und ungesehen
Gehen Sie Ihre Kostenschätzung Gewerk für Gewerk durch und ordnen Sie jede Position einer von zwei Gruppen zu. In die erste kommt alles, dessen Untergrund offen liegt oder dessen Zustand aus der Bestandsaufnahme bekannt ist: Fenstertausch in einer Öffnung, die vermessen wurde, ein Heizungstausch im einsehbaren Keller, eine Dachdämmung, nachdem das Dach abgedeckt und der Sparrenquerschnitt beurteilt ist. In die zweite Gruppe kommt alles, was erst nach dem Öffnen beurteilt werden kann — Estrich, Bad, Elektroleitungen in Bestandswänden, Balkenköpfe im Mauerwerk, Fußpunkte an der Außenwand.
Ein Beispiel mit 180.000 Euro Bausumme. Haus A: 120.000 Euro entfallen auf die offene, 60.000 Euro auf die verschlossene Gruppe. Haus B hat dieselbe Summe, aber umgekehrt aufgeteilt — 60.000 Euro offen, 120.000 Euro verschlossen. Setzen Sie fünf Prozent Reserve auf den offenen und zwanzig Prozent auf den verschlossenen Anteil, ergibt das für Haus A 6.000 plus 12.000, also 18.000 Euro. Für Haus B sind es 3.000 plus 24.000, also 27.000 Euro. Bezogen auf die Bausumme sind das zehn beziehungsweise fünfzehn Prozent — bei identischem Budget.
Die fünf und die zwanzig Prozent sind keine Norm, sondern eine Annahme, mit der Sie arbeiten können, solange Sie sie offenlegen. Der Gewinn liegt nicht in der Genauigkeit dieser beiden Zahlen, sondern darin, dass die Reserve mit dem Risiko wächst statt mit der Rechnungssumme. Welche Befunde in welchem Baujahr überhaupt zu erwarten sind, ordnet die technische Bestandsaufnahme im Altbau ein; sie verkleinert die zweite Gruppe, bevor gebaut wird, und ist damit das wirksamste Mittel gegen eine große Reserve.
Preissteigerung gehört nicht in die Reserve
Ein häufiger Fehler ist, die allgemeine Baupreisentwicklung in denselben Topf zu werfen. Sie ist aber kein Überraschungsrisiko, sondern eine bekannte Größe, die sich abschätzen lässt. Das Statistische Bundesamt weist sie getrennt aus: Die Preise für Instandhaltungsarbeiten an Wohngebäuden ohne Schönheitsreparaturen lagen im Mai 2026 um 5,6 Prozent über dem Vorjahresmonat, die Preise für den Neubau konventionell gefertigter Wohngebäude um 5,0 Prozent.
Praktisch heißt das: Zwischen einem Angebot und der Unterschrift vergehen bei einer Altbausanierung oft ein halbes Jahr. Bei 5,6 Prozent im Jahr sind das rund 2,8 Prozent, auf 180.000 Euro also gut 5.000 Euro — wenn das Angebot bis dahin nicht bindend ist. Diesen Betrag sollten Sie im Budget ausweisen und nicht aus der Reserve nehmen, sonst steht Ihnen bei der ersten geöffneten Wand weniger zur Verfügung, als Sie glauben. Verbindliche Preisbindungsfristen im Angebot sind an dieser Stelle mehr wert als jede Verhandlung über den Einheitspreis.
Was ein Nachtrag rechtlich auslöst
Die Reserve wird in dem Moment zu Geld, in dem ein Nachtrag entsteht — und der folgt beim Bauvertrag einem festen Verfahren. Nach § 650b Absatz 1 BGB kann der Besteller eine Änderung des vereinbarten Werkerfolgs verlangen; der Unternehmer muss ein Angebot über die Mehr- oder Mindervergütung erstellen. Erzielen beide Seiten binnen 30 Tagen nach Zugang des Änderungsbegehrens keine Einigung, darf der Besteller die Änderung nach § 650b Absatz 2 BGB anordnen. Einer Anordnung zur Änderung des Werkerfolgs muss der Unternehmer nur nachkommen, wenn ihm die Ausführung zumutbar ist.
Entscheidend für Ihre Liquiditätsplanung ist § 650c Absatz 3 BGB: Solange über die endgültige Höhe der Mehrvergütung keine Einigung besteht, darf der Unternehmer 80 Prozent der in seinem Nachtragsangebot genannten Mehrvergütung in eine Abschlagsrechnung einstellen. Bei einem Nachtrag über 9.000 Euro sind das 7.200 Euro, die Sie zahlen, bevor überhaupt geklärt ist, ob der Betrag berechtigt ist. Der Rest wird erst nach der Abnahme fällig. Eine Reserve, die auf einem Festgeldkonto mit dreimonatiger Bindung liegt, hilft Ihnen in dieser Situation nicht.
Worüber dann gestritten wird, regelt § 650c Absatz 1 BGB: Der Mehraufwand ist nach den tatsächlich erforderlichen Kosten mit angemessenen Zuschlägen für allgemeine Geschäftskosten, Wagnis und Gewinn zu ermitteln. Das ist für einen privaten Bauherrn schwer nachzuprüfen. Absatz 2 eröffnet einen Ausweg, der vor Vertragsschluss nichts kostet: Ist eine Urkalkulation vereinbarungsgemäß hinterlegt, darf der Unternehmer darauf zurückgreifen — und es wird vermutet, dass die daraus fortgeschriebene Vergütung der nach Absatz 1 entspricht. Wer die Hinterlegung der Urkalkulation in den Vertrag aufnimmt, verlegt den späteren Streit damit von der Frage „Was war erforderlich?“ auf die deutlich engere Frage „Was stand in Ihrer eigenen Kalkulation?“.
Die Erkundungspflicht, die auch Privathaushalte trifft
Der teuerste einzelne Reservefall im Altbau ist ein Schadstoffbefund, und seit der Neufassung der Gefahrstoffverordnung beginnt er nicht mehr erst auf der Baustelle. § 5a GefStoffV verpflichtet denjenigen, der Bauarbeiten veranlasst, sich über die Bau- und Nutzungsgeschichte des Gebäudes zu informieren und die verfügbaren Angaben zu vorhandenen oder vermuteten Gefahrstoffen vor Tätigkeitsbeginn in Text- oder elektronischer Form zu übermitteln. Diese Pflicht gilt ausdrücklich auch für private Haushalte.
Die Vorschrift staffelt nach Baujahr: Für Gebäude aus den Jahren 1993 bis 1996 ist das genaue Baudatum anzugeben, davor und danach genügt das Baujahr. Der Grund für dieses schmale Fenster ist das deutsche Asbestverbot von 1993 — Material aus Beständen konnte danach noch eine Weile verbaut werden, weshalb gerade diese Jahrgänge keine pauschale Entwarnung zulassen. Wie Sie die Erkundung praktisch angehen und warum die Probenahme keine Heimwerkeraufgabe ist, steht im Beitrag zum Asbest vor der Sanierung erkunden. Für die Reserve zählt vor allem eines: Ein Befund verändert nicht nur den Preis einer Position, sondern das Verfahren — und damit den Terminplan.
Was es kostet, die Reserve bereitzuhalten
Reserve heißt verfügbares Geld, nicht gebuchtes Geld. Wer sie als Teil des Darlehens stehen lässt und erst bei Bedarf abruft, zahlt dafür Bereitstellungszinsen. Üblich sind 0,25 Prozent pro Monat auf den nicht abgerufenen Betrag, also drei Prozent im Jahr; die bereitstellungsfreie Zeit beginnt je nach Bank nach drei bis sechs Monaten und ist verhandelbar. Auf die 27.000 Euro aus dem Beispiel oben sind das 67,50 Euro im Monat — nach Ablauf der freien Zeit über acht Monate hinweg 540 Euro.
Bei KfW-Förderkrediten ist die Größenordnung kleiner und die Frist länger: Die Bereitstellungsprovision beträgt 0,15 Prozent pro Monat, im Wohneigentumsprogramm (124) berechnet ab dem 13. Monat nach der Zusage. Einzelne Programme setzen deutlich früher an, etwa sechs Monate und zwei Bankarbeitstage nach der Zusage. Welche Frist für Ihre Zusage gilt, steht im Merkblatt des jeweiligen Programms und nicht in der allgemeinen Konditionenübersicht.
Daraus folgt eine schlichte Regel für die Aufteilung: Der Teil der Reserve, den Sie mit hoher Wahrscheinlichkeit brauchen, gehört in die Finanzierung; der Teil, der nur bei einem seltenen Befund fällig wird, ist als jederzeit verfügbares Guthaben billiger — vorausgesetzt, er ist tatsächlich täglich verfügbar.
Bevor der erste Auftrag herausgeht
Drei Dinge sollten geklärt sein. Erstens die Aufteilung der Bausumme in offen und verschlossen, schriftlich und mit Ihren eigenen Prozentsätzen. Zweitens die bereitstellungsfreie Zeit im Darlehensvertrag, abgeglichen mit einem realistischen Bauzeitenplan statt mit dem optimistischen. Drittens die Reihenfolge der Gewerke: Wenn die Arbeiten mit dem größten verschlossenen Anteil früh liegen, kennen Sie den Reservebedarf, solange noch Entscheidungsspielraum besteht — spät liegende Überraschungen treffen auf ein bereits ausgegebenes Budget. Welche Abhängigkeiten dabei zwingend sind, behandelt die Sanierungsreihenfolge im bewohnten Haus.
Eine Reserve, die am Ende nicht gebraucht wurde, war keine Fehlplanung. Sie war der Preis dafür, während der Bauzeit entscheidungsfähig geblieben zu sein.
Quellen und weiterführende Informationen
- § 650b BGB – Änderung des Vertrags, Anordnungsrecht des Bestellers
- § 650c BGB – Vergütungsanpassung bei Anordnungen nach § 650b Absatz 2
- § 5a GefStoffV – Informationsermittlung bei Tätigkeiten in Gebäuden
- Statistisches Bundesamt, Pressemitteilung Nr. 241 vom 10.07.2026 – Baupreise Mai 2026
- KfW, Merkblatt Wohneigentumsprogramm (124) – Bereitstellungsprovision