Smart Meter im Eigenheim: Was beim Zählerwechsel wirklich eingebaut wird
Beim Zählerwechsel sind moderne Messeinrichtung und intelligentes Messsystem nicht dasselbe. Was eingebaut wird, hängt von PV, Wallbox und Verbrauch ab.
Das Wichtigste in Kürze
- Ein intelligentes Messsystem besteht aus moderner Messeinrichtung und Smart-Meter-Gateway.
- Pflicht- und optionale Einbaufälle richten sich unter anderem nach Verbrauch, Erzeugungsleistung und steuerbaren Verbrauchseinrichtungen.
- Bei alten Zählerplätzen kann vor oder während des Einbaus technischer Anpassungsbedarf sichtbar werden.
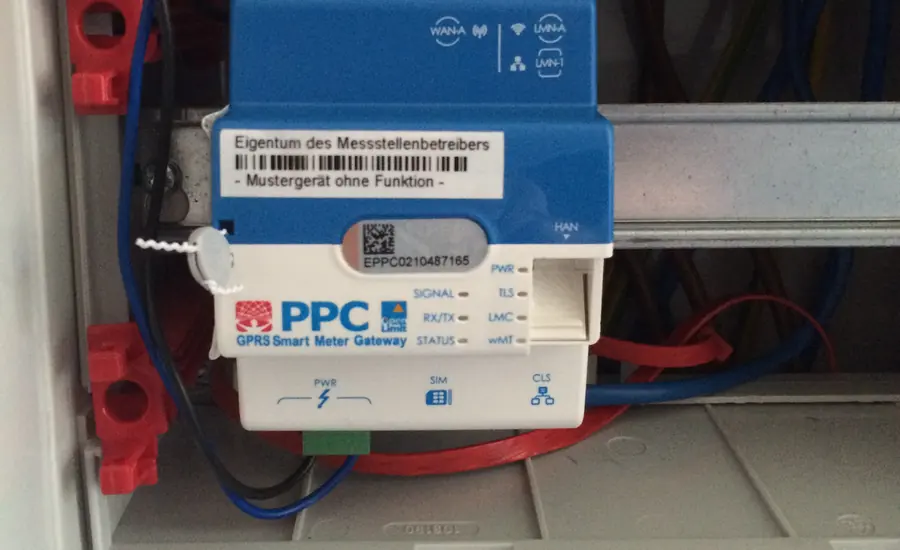
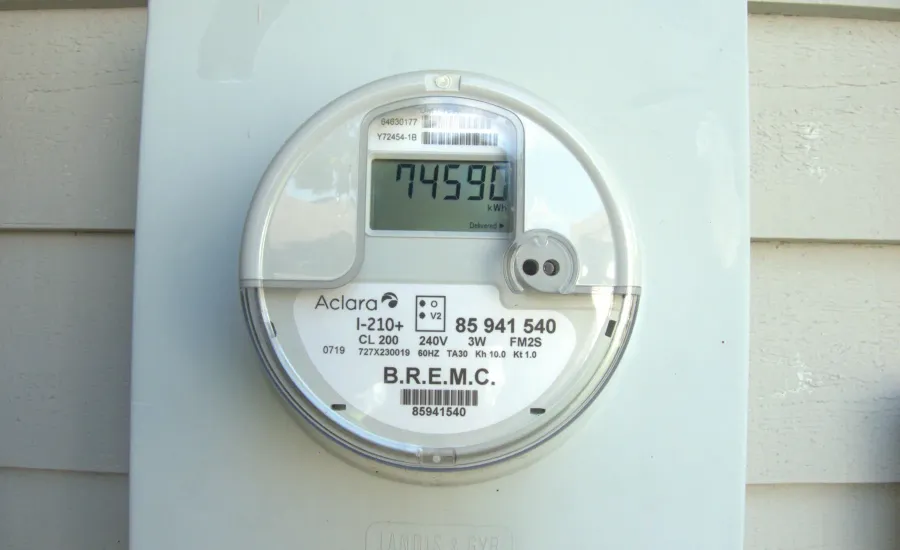
„Smart Meter“ wird im Alltag für verschiedene digitale Zähler verwendet. Rechtlich und technisch ist die Unterscheidung wichtig. Eine moderne Messeinrichtung zeigt Verbrauch und historische Werte digital an, überträgt sie aber nicht automatisch. Erst zusammen mit einer sicheren Kommunikationseinheit, dem Smart-Meter-Gateway, entsteht ein intelligentes Messsystem. Für die Vorbereitung des Einbaus ist dieser Unterschied entscheidend.
Dieser Überblick gibt den Stand vom 14. Juli 2026 wieder. Der Roll-out läuft, Fristen und Preisobergrenzen hängen vom konkreten Einbaufall ab.
Wer ein intelligentes System erhält
Rechtsgrundlage ist § 29 Abs. 1 des Messstellenbetriebsgesetzes (MsbG). Danach hat der grundzuständige Messstellenbetreiber Messstellen mit einem intelligenten Messsystem auszustatten bei Letztverbrauchern mit einem Jahresstromverbrauch von mehr als 6.000 Kilowattstunden, bei Letztverbrauchern, mit denen eine Vereinbarung nach § 14a EnWG besteht (dann zusätzlich mit einer Steuerungseinrichtung am Netzanschlusspunkt), und bei Betreibern von Anlagen mit einer installierten Leistung von mehr als 7 Kilowatt, soweit das für die gesetzlichen Quoten erforderlich ist. Die Bundesnetzagentur fasst das so zusammen: Verpflichtend ist der Einbau nur bei Erzeugungsanlagen über 7 Kilowatt, bei Verbrauchern mit mehr als 6.000 Kilowattstunden Jahresverbrauch und in den Fällen nach § 14a EnWG. Für alle übrigen Zählpunkte kann der Messstellenbetreiber einen optionalen Einbau nach § 29 Abs. 2 MsbG veranlassen. Welche steuerbaren Verbrauchseinrichtungen nach § 14a EnWG dazugehören, erklärt der verlinkte Beitrag.
Der maßgebliche Jahresverbrauch ist nach § 30 Abs. 4 MsbG der Durchschnitt der jeweils letzten drei erfassten Jahresverbrauchswerte; solange keine drei Jahreswerte vorliegen, gilt die Prognose des Netzbetreibers. Kommen Wallbox oder Wärmepumpe hinzu, kann sich die Einstufung ändern.
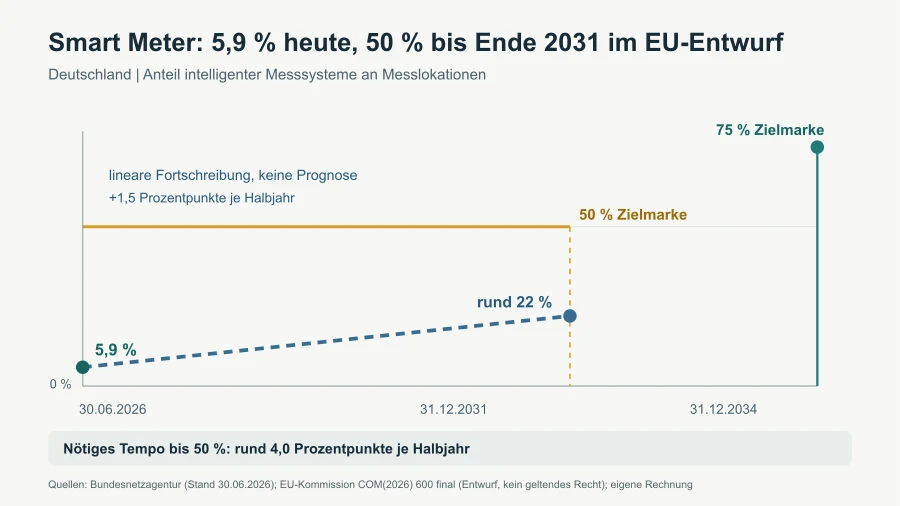
Zum aktuellen Rollout-Stand: Nach der Halbjahreserhebung der Bundesnetzagentur zum 30. Juni 2026 sind erst 26,1 Prozent der Pflichteinbaufälle der Hauptverbrauchsgruppe ausgestattet; Quoten, Betreiberlisten und die Folgen für Wärmepumpe und Wallbox stehen in der Meldung zum Smart-Meter-Rollout 2026.
Eine vereinfachte Variante des Smart Meters ist politisch umstritten; die Position des Elektro-Handwerks (Stand Juli 2026) beschreibt die Meldung Smart Meter light: Elektro-Handwerk warnt vor Doppelstrukturen. Sie ändert nichts an den geltenden Einbaufällen.
Ablehnen ist regelmäßig keine Option
Die Bundesnetzagentur weist darauf hin, dass Anschlussnutzer den gesetzlich vorgesehenen oder optional zulässigen Einbau grundsätzlich dulden müssen. Der grundzuständige Messstellenbetreiber informiert vorab und nennt Kosten sowie Einbauzeitpunkt. Lassen Sie sich vor Ort den Ausweis zeigen und klären Sie Zweifel direkt über die bekannte Rufnummer des Unternehmens.
Seit dem 1. Januar 2025 können Verbraucher nach § 34 Abs. 2 Satz 2 Nr. 1 MsbG auch eine vorzeitige Ausstattung auf Kundenwunsch verlangen, und zwar innerhalb von vier Monaten ab Beauftragung. Der Messstellenbetreiber darf sie nur verweigern, soweit sie technisch nicht möglich ist, oder vorübergehend zurückstellen, solange die gesetzlichen Quoten dadurch nicht gefährdet sind; Gründe sind in Textform zu nennen, bei Zurückstellung zusätzlich mit verbindlichem Zeitplan. Für die vorzeitige Ausstattung wird ein einmaliges Zusatzentgelt von bis zu 100 Euro brutto als angemessen vermutet (§ 35 Abs. 1 Nr. 1 MsbG), bei optionalen Einbaufällen zusätzlich ein laufendes Entgelt von bis zu 30 Euro jährlich; das ist eine Vermutung, keine starre Obergrenze. Ob das für einen dynamischen Tarif oder eine neue Anlage wirtschaftlich ist, hängt von Zusatzkosten und tatsächlichem Nutzen ab.
Der Zählerschrank kann zum Engpass werden
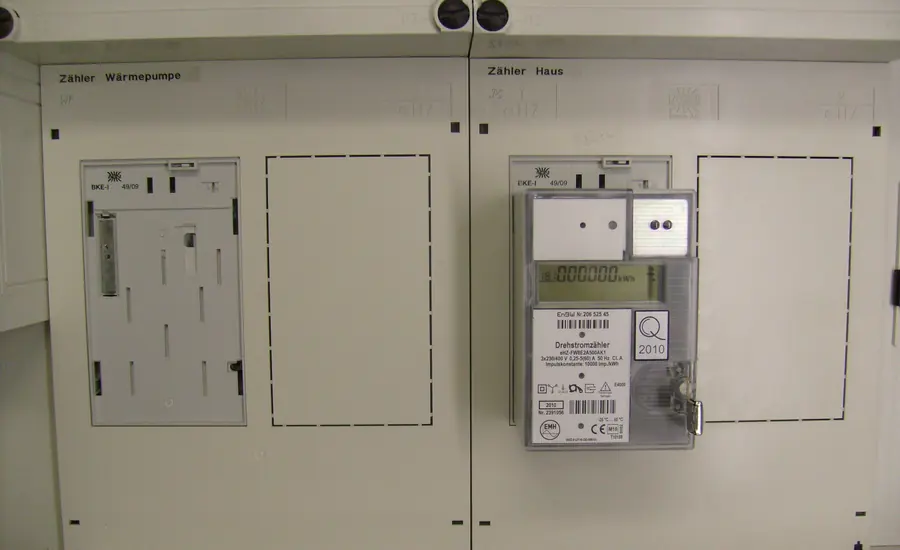
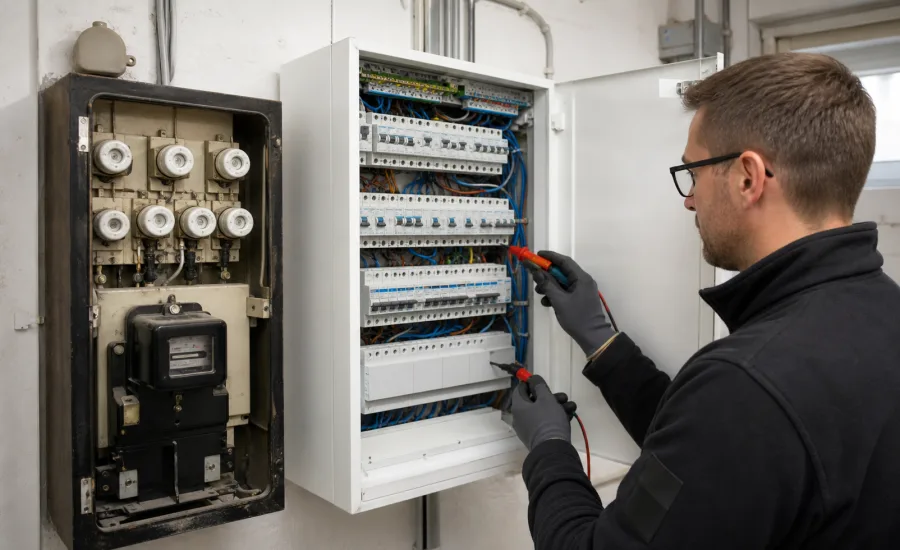
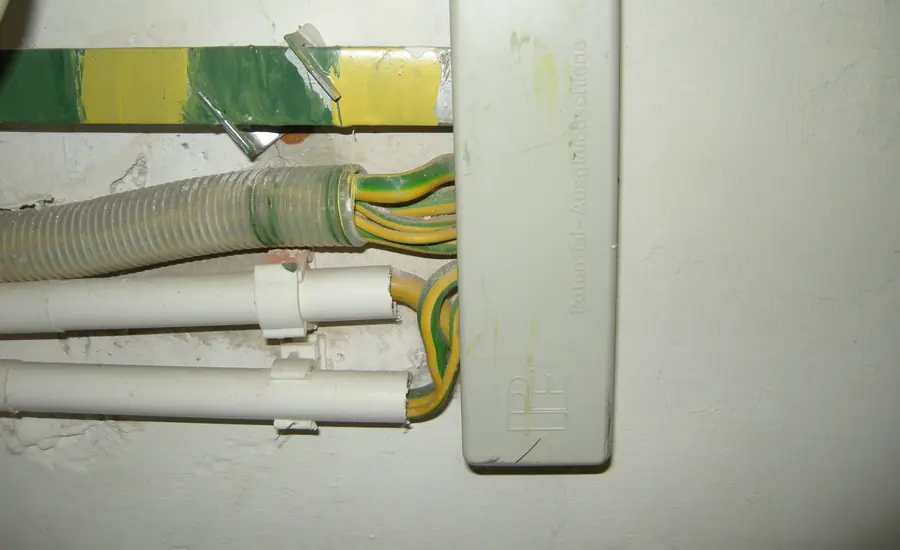
Ältere Zählerplätze wurden nicht für Gateway, Steuerbox und heutige Anschlussregeln gebaut. Beim Einbau erfolgt eine Sichtprüfung; nötige Umbauten können zusätzliche Kosten verursachen. Wer ohnehin Photovoltaik, Speicher, Wärmepumpe oder Wallbox plant, sollte Zählerplatz und Platzreserven früh durch einen eingetragenen Elektrofachbetrieb bewerten lassen.
Im Angebot werden Messkonzept, Anzahl der Zähler, Kommunikations- und Steuertechnik sowie Verantwortlichkeiten gegenüber Netz- und Messstellenbetreiber beschrieben. Eine nachträgliche Umplanung kann sonst Schrank, Leitungswege und Tarifmodell betreffen.
Daten und Tarifnutzen prüfen
Ein intelligentes Messsystem kann detailliertere Verbrauchsinformationen und dynamische Tarife ermöglichen. Es spart jedoch nicht von selbst Strom. Nutzen entsteht erst, wenn Verbrauch verstanden oder zeitlich verschoben wird.
Wer Ihre Verbrauchswerte erhält und wie Sie Datenzugriffe kontrollieren, behandelt der Ratgeber zu Messdaten und Datenschutz beim Smart Meter. Der Einbautermin und die Kontrolle der Datenverarbeitung sind getrennte Fragen.
Welche Schritte beim Lieferantenwechsel und bei der Messstelle zu klären sind, erklärt der Ratgeber zum Tarifwechsel mit Smart Meter: Liefervertrag und Messstelle sind zwei verschiedene Verträge. Für den Einbau halten Sie fest, welches Messsystem vorgesehen ist, wer es terminiert und ob vorher Arbeiten am Zählerplatz nötig sind.
Quellen und weiterführende Informationen
- Bundesnetzagentur – Messeinrichtungen und intelligente Messsysteme
- Bundesnetzagentur – Roll-out intelligenter Messsysteme
- Messstellenbetriebsgesetz (MsbG) – § 29 Ausstattung von Messstellen mit intelligenten Messsystemen
- Messstellenbetriebsgesetz (MsbG) – § 34 Zusatzleistungen (vorzeitige Ausstattung) und § 35 Zusatzentgelte