EEG 2027: Regierung will Einspeisevergütung für neue PV-Anlagen streichen
Stand 06.10.2026, nach der Anhörung vom 5. Oktober: Das EEG 2027 ist nicht beschlossen. Solarverbände fordern den Erhalt der Einspeisevergütung für kleine Dachanlagen. Für Ihre PV-Planung gilt weiter das heutige Recht; Übergangszahlung und 50-Prozent-Grenze bleiben Entwurfsregeln.
Das Wichtigste in Kürze
- Nach der öffentlichen Anhörung vom 5. Oktober 2026 bleibt das EEG 2027 ein Gesetzentwurf. BSW und BEE wenden sich gegen das Ende der Einspeisevergütung für kleine Dachanlagen; die Anhörung selbst ändert das geltende Recht nicht.
- Nach dem Entwurf soll die Direktvermarktung für Neuanlagen stufenweise Pflicht werden. Für Anlagen unter 25 kW in sonstiger Direktvermarktung soll ein Bonus von 1,5 Cent je Kilowattstunde vier Jahre ab erstmaligem Eintritt in die Direktvermarktung gezahlt werden.
- Geplante Übergangszahlung: 5,2 Cent/kWh für drei Jahre ab Inbetriebnahme, bei Inbetriebnahme 2027 für Anlagen unter 50 kW, 2028 unter 25 kW, 2029 und 2030 unter 7 kW.
- Noch ist nichts beschlossen: Bis zum Inkrafttreten gilt die heutige Einspeisevergütung. Bestehende Anlagen behalten ihren Satz für 20 Jahre.
- Die Einspeiseleistung neuer PV-Dachanlagen soll auf die Hälfte der installierten Leistung begrenzt werden; Balkonkraftwerke bleiben vom Entwurf ausgenommen.
Stand 06.10.2026: Die Einspeisevergütung für neue PV-Anlagen ist weiterhin geltendes Recht. Die öffentliche Anhörung zum EEG 2027 am 5. Oktober war kein Gesetzesbeschluss. Der Regierungsentwurf sieht ab 2027 das Ende der festen Vergütung für Neuanlagen, eine gestaffelte Übergangszahlung von 5,2 ct/kWh und eine Einspeisegrenze von 50 % der installierten Leistung für Dachanlagen unter 100 kW vor. Eigentümer sollten diese Regeln als Planungsszenario rechnen, nicht als bereits geltende Pflicht.
Anhörung am 5. Oktober: Kleine PV-Anlagen bleiben Streitpunkt
Der Bundesverband Solarwirtschaft (BSW) wandte sich in der Anhörung gegen die Abschaffung der festen Vergütung und die verpflichtende Direktvermarktung kleiner Anlagen. Der Bundesverband Erneuerbare Energie (BEE) forderte, die Einspeisevergütung für kleine Dachanlagen zu erhalten und eine Pflicht zur Direktvermarktung von massentauglichen Abläufen abhängig zu machen. Das sind Forderungen der Verbände, keine beschlossenen Änderungen.
Für Eigentümer zählt die Unterscheidung zwischen Gesetz und Verfahren: Ein noch 2026 in Betrieb genommenes System fällt nach dem vorliegenden Entwurf unter die bisherige Förderung. Ein für 2027 geplantes System muss dagegen mit mehreren möglichen Vergütungsmodellen kalkuliert werden. Die Anhörung beseitigt diese Unsicherheit nicht. Für die konkrete Planung helfen die Hinweise zur Einspeisevergütung 2026 und zur Inbetriebnahme.
Bundesregierung lehnt Nachbesserungen des Bundesrats ab
In ihrer Gegenäußerung (BT-Drucksache 21/8298 vom 30.09.2026) weist die Bundesregierung die PV-Forderungen der Länder aus der Bundesratssitzung vom 25.09.2026 zurück. Für Eigentümer, die 2027 eine Dachanlage planen, heißt das:
| Forderung des Bundesrats | Antwort der Bundesregierung |
|---|---|
| 50-Prozent-Einspeisegrenze für Dachanlagen unter 100 kW streichen | abgelehnt, die Grenze soll Netzkosten dämpfen und Heimspeicher anreizen |
| Übergangszahlung für kleine Anlagen verlängern und anheben | abgelehnt, 5,2 ct/kWh (6,2 ct regulärer Satz minus 1 ct) für drei Jahre ab Inbetriebnahme |
| Einspeisevergütung für kleine Dachanlagen erhalten | abgelehnt, Anlagen mit hohem Eigenverbrauch rechneten sich „bereits weitgehend“ |
| Erleichterungen beim Energy Sharing | abgelehnt, erst Erfahrungen mit den seit Juni 2026 geltenden Regeln sammeln |
Als Sicherheitsnetz verweist die Regierung auf eine Härtefallbefugnis: Fehlen die technischen und marktlichen Voraussetzungen für die Direktvermarktung, kann die Bundesnetzagentur die Übergangsphase für Anlagen unter 25 kW per Festlegung bis Ende 2032 verlängern. Danach erhalten Anlagen unter 25 kW in sonstiger Direktvermarktung den Direktvermarktungsbonus von 1,5 ct/kWh für vier Jahre. Bindend ist die Gegenäußerung nicht, entscheidend ist die Beschlussempfehlung, die der Wirtschaftsausschuss nach der Anhörung am 05.10.2026 erarbeitet. Wer die heutige Einspeisevergütung sicher haben will, muss seine Anlage nach dem Entwurf vor dem 1. Januar 2027 in Betrieb nehmen. Wie Sie dafür den Speicher auslegen, zeigt unser Ratgeber Stromspeicher passend dimensionieren.
Verfahrensstand und Risiko einer Förderlücke
Nach der ersten Lesung am 24. September 2026 wurde der Regierungsentwurf 21/7867 im Ausschuss für Wirtschaft und Energie beraten. Die öffentliche Anhörung fand am 5. Oktober 2026 von 12:15 bis 14:15 Uhr statt. Die geprüfte Ausschussseite dokumentiert die Anhörung, keinen abschließenden Bundestagsbeschluss. Der Entwurf sieht ein Inkrafttreten zum 1. Januar 2027 vor; ein geplanter Termin ist noch keine gesetzliche Frist für Eigentümer.
In seiner schriftlichen Stellungnahme 21(9)376 vom 05.10.2026 warnt Prof. Dr. Thorsten Müller von der Stiftung Umweltenergierecht vor Verzögerungen bei der europäischen Beihilfegenehmigung. Nach seiner rechtlichen Einordnung endet die Genehmigung für das EEG 2023 am 31. Dezember 2026. Für neue Förderansprüche ab 2027 braucht es deshalb rechtzeitig eine genehmigte Anschlussregelung. Eine erneute befristete Genehmigung des bisherigen Systems hält er für unionsrechtlich möglich. Eine Förderlücke ist somit ein Risiko, kein bereits feststehender Wegfall der Vergütung.
Für Ihre Investition folgt daraus: Lassen Sie sich bei Angeboten für 2027 die angenommene Vergütungsgrundlage nennen. Die heute geltende Einspeisevergütung, die Übergangszahlung im Entwurf und ein Börsenstromerlös sind unterschiedliche Kalkulationsgrundlagen. Solange keine neue Regelung in Kraft ist, gilt das heutige EEG weiter.
Was sich ab 2027 ändern soll
Die feste Einspeisevergütung, die seit 2004 den Ausbau der Photovoltaik in Deutschland begleitet, soll für Neuanlagen entfallen. Bisher erhalten Betreiber von PV-Dachanlagen je nach Leistungsstufe einen festen Betrag für jede eingespeiste Kilowattstunde. Die Fördertarifstaffel reicht derzeit bis zu Anlagen mit 100 Kilowatt Peak, jeder Satz gilt 20 Jahre. Die halbjährliche Absenkung betrifft neu in Betrieb genommene Anlagen, nicht den gesicherten Vergütungssatz bestehender Anlagen.
Nach dem EEG-Entwurf 2027 soll diese Regelung wegfallen. Neue Anlagen sollen ihren Strom künftig direkt am Markt verkaufen. Für die Übergangszeit sieht der Entwurf eine befristete Zahlung vor, die deutlich unter den bisherigen Sätzen liegt.
Übergangszahlung
Für Anlagen, die zwischen dem 1. Januar 2027 und dem 31. Dezember 2030 in Betrieb gehen, sieht der Entwurf eine befristete Übergangszahlung vor. Sie soll 5,20 Cent je Kilowattstunde betragen und drei Jahre ab Inbetriebnahme gelten.
Die Leistungsgrenze soll stufenweise sinken (Entwurf 21/7867, Begründung S. 174):
| Inbetriebnahme | Übergangszahlung nach Entwurf für Anlagen |
|---|---|
| 2027 | unter 50 kW |
| 2028 | unter 25 kW |
| 2029 und 2030 | unter 7 kW |
| ab 2031 | keine Übergangszahlung mehr |
Für typische Einfamilienhaus-Anlagen mit 8 bis 12 Kilowattpeak heißt das: Wer 2029 oder 2030 in Betrieb nimmt, erhält die Übergangszahlung nach dem Entwurf nur noch mit einer Anlage unter 7 kW. Ausnahme ist die Härtefallbefugnis: Fehlen die Voraussetzungen für die Direktvermarktung, kann die Bundesnetzagentur die Übergangsphase für Anlagen unter 25 kW per Festlegung bis Ende 2032 verlängern und auf Anlagen unter 25 kW ausweiten, die nach diesem Stufenplan nicht mehr erfasst wären.
Zum Vergleich: Die aktuelle Einspeisevergütung für Teileinspeiser liegt bei 7,70 Cent je Kilowattstunde, für Volleinspeiser bei 12,22 Cent, jeweils für kleine Wohngebäude-Anlagen bis 10 Kilowattpeak, die höchste Stufe der jetzigen Tarifstaffel. Die Übergangszahlung von 5,2 Cent liegt damit deutlich darunter.
Direktvermarktung soll Pflicht werden
Wer Überschussstrom ins Netz einspeisen will, soll ihn nach Ablauf der Übergangszahlung direkt vermarkten müssen. Das soll bereits ab Inbetriebnahme gelten, wenn die Anlage nicht unter die Übergangsregelung fällt. Der Anlagenbetreiber verkauft den Strom dann am Markt, in der Regel über einen Dienstleister. Für kleine Anlagen sieht der Entwurf daneben die Nulleinspeisung vor: Der Strom wird nur im Haus genutzt, gespeichert oder abgeregelt.
Als Anreiz soll für Anlagen unter 25 kW in sonstiger Direktvermarktung ein Direktvermarktungsbonus von 1,5 Cent je Kilowattstunde gezahlt werden. Er gilt vier Jahre ab erstmaligem Eintritt in die Direktvermarktung. Bei Anlagen unter 25 kW ist er laut Gegenäußerung nach dem Ende der Übergangszahlung sequentiell nutzbar, die vier Jahre beginnen also erst danach. Danach orientiert sich die Vergütung allein an den Marktpreisen.
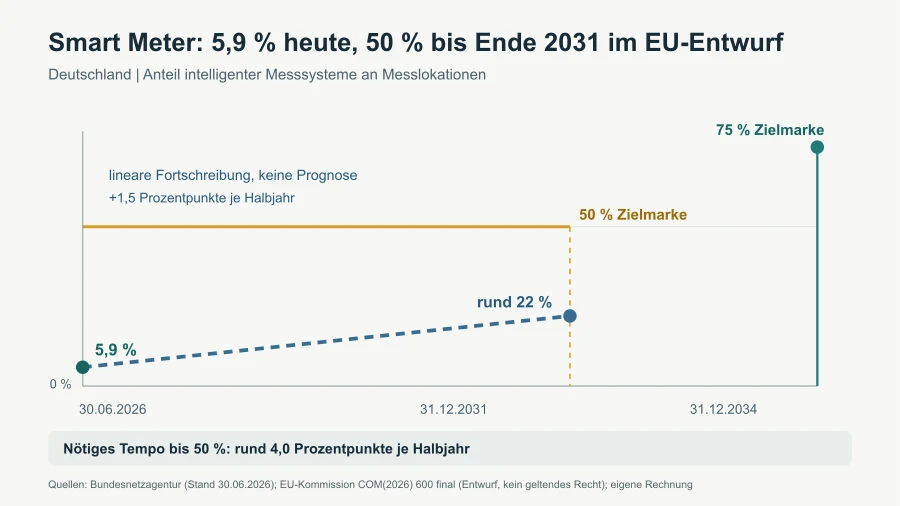
Die Branche sieht die Voraussetzungen kritisch. Der BSW-Solar und der Branchenverband BEE warnen, dass die technischen und wirtschaftlichen Rahmenbedingungen für kleine Anlagen noch nicht gegeben seien. Intelligente Messsysteme, standardisierte Prozesse und wettbewerbsfähige Anbieter seien in Deutschland noch nicht flächendeckend verfügbar.
Einspeisung soll auf die Hälfte der Anlagenleistung begrenzt werden
Parallel zum Wegfall der festen Vergütung beschränkt der Entwurf das Zusammenspiel mit dem Netz grundlegend: Neue PV-Dachanlagen unter 100 kW installierter Leistung dürfen künftig nach Vorstellung des Kabinetts höchstens die Hälfte ihrer installierten Leistung gleichzeitig in das öffentliche Netz einspeisen. Balkonsolaranlagen sind davon ausdrücklich ausgenommen. Konkret: Eine 10-kWp-Anlage speist maximal 5 Kilowatt gleichzeitig ein, unabhängig davon, ob sie mit Batteriespeicher ausgestattet ist. Der Rest soll bevorzugt im Haushalt selbst verbraucht oder durch einen Speicher gepuffert werden. Reichen Eigenverbrauch und Pufferung nicht aus, wird die Anlage gedrosselt – ein Teil des sonnenreichen Tagestroms verfällt.
Speicher gewinnt stark an Bedeutung
Eine ausdrückliche Speicherpflicht für Privathaushalte bringt der Entwurf nicht. Ein Speicher kann helfen, Strom oberhalb der Einspeisegrenze später im Haus zu nutzen. Ob er sich rechnet, hängt von Mehrkosten, nutzbarer Kapazität, Verlusten und dem Verbrauchsprofil ab. Die 50-Prozent-Grenze allein beweist keinen wirtschaftlichen Vorteil des Speichers.
Bestehende Anlagen behalten ihren Vergütungssatz
Der geplante Wegfall der festen Einspeisevergütung betrifft Neuanlagen, nicht den bereits gesicherten Vergütungssatz bestehender Anlagen. Auch die halbjährliche Degression senkt nicht nachträglich den Satz einer Bestandsanlage. Daraus folgt aber nicht, dass sämtliche Betriebsregeln unverändert bleiben: Der Regierungsentwurf beschreibt auch Anpassungen der Vermarktung von Bestandsanlagen durch die Übertragungsnetzbetreiber, insbesondere eine stärkere marktliche Abregelung fernsteuerbarer Anlagen bei negativen Strompreisen (Drucksache 21/7867, S. 4). Vergütungssatz und tatsächlich vergütete Einspeisemenge sind deshalb getrennt zu betrachten.
Was das für die Wirtschaftlichkeit bedeutet
Die PV2027-Studie von aquu im Auftrag des Solarenergie-Fördervereins Deutschland (Juni 2026) untersucht Nulleinspeisung als Option neben der Direktvermarktung, nicht ein allgemeines Einspeiseverbot. Im Referenzfall mit 10 kW PV, 10 kWh Speicher, 19.668 Euro Investitionskosten und 35 ct/kWh Strombezugspreis beträgt die rechnerische Amortisationsdauer 15,6 Jahre bei fester Einspeisevergütung, 24 Jahre bei ungeförderter Direktvermarktung und 25,3 Jahre bei Nulleinspeisung. Das sind Modellwerte, keine gemessenen Ergebnisse für Ihr Haus.
Die Studie bezieht sich auf den Referentenentwurf vom 20. April 2026 und berücksichtigt die dort vorgesehene befristete Marktwertdurchleitung ausdrücklich nicht. Sie berechnet nicht den späteren Regierungsentwurf mit Übergangszahlung und Direktvermarktungsbonus. Aus ihr lässt sich deshalb keine konkrete Amortisationsdauer für das aktuell beratene EEG 2027 ableiten. Korrektur vom 06.10.2026: Unsere frühere Darstellung eines vollständigen Einspeiseverbots war falsch; auch die behauptete Verbesserung gegenüber der Studie war nicht durch eine Vergleichsrechnung belegt.
Für Ihre Kalkulation gehören die konkreten Angebotspreise für PV-Anlage und Speicher sowie laufende Kosten für Messung, Vermarktung, Versicherung und mögliche Ersatzinvestitionen in dieselbe Rechnung. Pauschale Marktpreis-Spannen ersetzen dieses Angebot nicht. Welche Positionen Sie getrennt prüfen sollten, erklärt der Beitrag zu den Kosten einer 10-kWp-Photovoltaikanlage.
Eine eigene Beispielrechnung zeigt den Unterschied zwischen Eigenverbrauch und Einspeisung: Bei einem angenommenen Strombezugspreis von 37 ct/kWh und der geplanten Übergangszahlung von 5,2 ct/kWh beträgt die Differenz 31,8 ct je direkt selbst verbrauchter Kilowattstunde. Das ist kein Speichergewinn. Bei Speicherung müssen Lade- und Entladeverluste, Anschaffung und Alterung zusätzlich berücksichtigt werden; nach Ende der Übergangszahlung ändert sich die Vergleichsgrundlage. Die Prüfschritte beschreibt der Beitrag zum Speicher an der bestehenden PV-Anlage.
Was Eigentümer jetzt konkret prüfen sollten
Wer eine PV-Anlage bis Ende 2026 in Betrieb nimmt, erhält noch die aktuelle Einspeisevergütung mit 20-jähriger Festlegung. Die Planung sollte aber nicht überstürzt werden: Ein passendes Angebot, ein geeignetes Dach und eine vollständige Wirtschaftlichkeitsrechnung sind wichtiger als ein enger Termin. Welche Schritte in welcher Reihenfolge sinnvoll sind, ist unter Einspeisevergütung 2026 – PV jetzt prüfen beschrieben; dass dabei der Inbetriebnahmetermin und nicht das Vertragsdatum zählt, zeigt die Auswertung zur sinkenden Einspeisevergütung.
Falls der Entwurf unverändert in Kraft tritt, sollten Sie für Neuanlagen ab 2027 folgende Szenarien rechnen: eine niedrigere Vergütung für eingespeisten Strom und einen hohen Eigenverbrauchsanteil. Ein Batteriespeicher wird damit wahrscheinlicher sinnvoll. Prüfen Sie, ob zusätzliche Verbraucher wie Wärmepumpe, Elektroauto oder Poolpumpe den Eigenverbrauch steigern können.
Mit dem Photovoltaik-Rechner können Sie verschiedene Szenarien vergleichen: Anlage mit und ohne Speicher, verschiedene Einspeisemengen und Eigenverbrauchsanteile. So bekommen Sie eine realistische Einschätzung, wie sich die neue Vergütungsstruktur auf Ihre Investition auswirkt.
Quellen und weiterführende Informationen
- Deutscher Bundestag (hib): Bundesregierung legt EEG-Novelle vor – Regierungsentwurf 21/7867 (10.09.2026)
- Deutscher Bundestag: Bericht zur EEG-2027-Anhörung vom 05.10.2026 (abgerufen 06.10.2026)
- Stiftung Umweltenergierecht: Rechtliche Stellungnahme 21(9)376 zur Anhörung vom 05.10.2026, insbesondere S. 3–7 und 15–17
- BSW: Stellungnahme 21(9)361 zum EEG 2027, Stand 01.10.2026
- BEE: Stellungnahme 21(9)362 zum EEG 2027 für die Anhörung am 05.10.2026
- Deutscher Bundestag: BT-Drucksache 21/8298, Stellungnahme des Bundesrates und Gegenäußerung der Bundesregierung (30.09.2026, PDF)
- Deutscher Bundestag: BT-Drucksache 21/7867, Regierungsentwurf EEG 2027 (PDF)
- BMWE-Pressemitteilung: Kabinett beschließt EEG-Novelle und Netzpaket (29.07.2026)
- Tagesschau-FAQ: Welche Folgen die neuen Energiegesetze haben (Stand 29.07.2026)
- Bundesnetzagentur: EEG-Förderung und Fördersätze
- aquu im Auftrag des SFV: PV2027-Studie, Juni 2026, S. 14 und 28 sowie Direktvermarktungsvergleich