Sturm- und Hagelschaden: Wer sofort aufräumt, zerstört den eigenen Beweis
Ein bedingungsgemäßer Sturm beginnt bei 62 Kilometern je Stunde, und beweisen muss das der Versicherungsnehmer. Gelingt die Messung nicht, hilft nur noch die Nachbarschaft – wenn dort noch etwas zu sehen ist.
Das Wichtigste in Kürze
- Die Bedingungen definieren Sturm als wetterbedingte Luftbewegung von mindestens Windstärke 8 nach Beaufort, also mindestens 62 Kilometern je Stunde.
- Das OLG Saarbrücken hat 2020 bestätigt, dass der Versicherungsnehmer diese Windstärke am Schadenort zur vollen Überzeugung des Gerichts nachweisen muss (Az. 5 U 61/19).
- Gelingt der Messnachweis nicht, greift der Indizienbeweis über Schäden an einwandfreien Gebäuden in der Nachbarschaft – der nach wenigen Tagen Aufräumen nicht mehr führbar ist.
- Hagelwiderstandsklassen reichen von HW1 für Körner mit 10 Millimetern bis HW5 für 50 Millimeter Durchmesser; die natürliche Aufschlaggeschwindigkeit liegt dabei zwischen 8 und 30 Metern je Sekunde.
- Sturm und Hagel verursachten 2024 in der Sachversicherung rund 2 Milliarden Euro – weniger als die Hälfte des Leitungswasserschadens im selben Jahr.
Der erste Impuls nach einer Sturmnacht ist aufzuräumen: Ziegel einsammeln, Äste wegräumen, das Loch im Dach provisorisch schließen, damit kein Regen mehr hereinkommt. Die Notsicherung ist richtig und sogar geboten. Der Rest kann Sie die Entschädigung kosten.
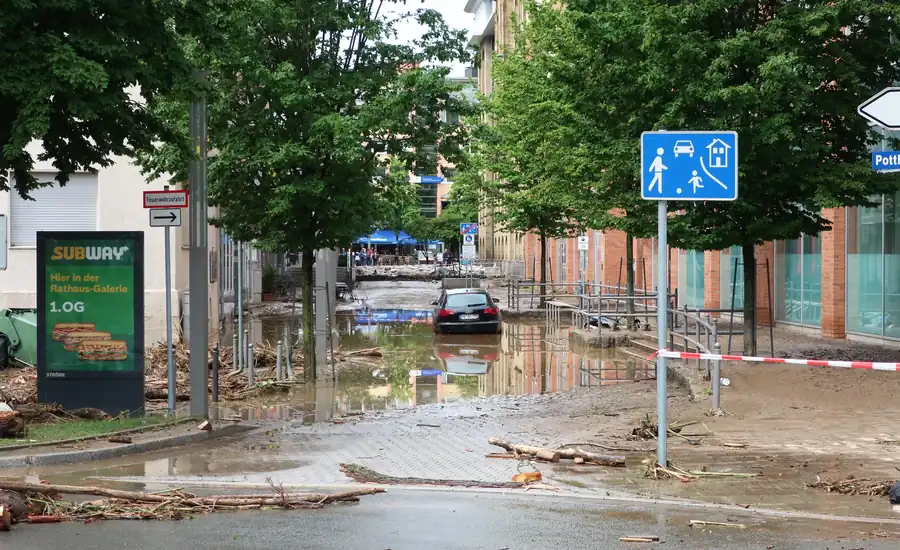
Denn wenn Ihr Versicherer später bestreitet, dass überhaupt ein bedingungsgemäßer Sturm vorlag, hängt Ihr Fall an Spuren – an Ihrem Grundstück und an denen der Nachbarn. Nach drei Tagen sind die weg.
Die Deckung beginnt bei 62 Kilometern je Stunde
Die Wohngebäude- und die Hausratversicherung definieren Sturm nicht nach Gefühl, sondern nach Messwert: eine wetterbedingte Luftbewegung von mindestens Windstärke 8 nach der Beaufortskala, also mindestens 62 Kilometern je Stunde. Windstärke 8 ist der Punkt, an dem Äste von Bäumen brechen und das Gehen im Freien erheblich behindert wird.
Wer diesen Wert belegen muss, hat das Oberlandesgericht Saarbrücken am 9. Oktober 2020 unmissverständlich geklärt (Az. 5 U 61/19): Ist streitig, ob die Voraussetzung zum behaupteten Zeitpunkt am Schadenort vorlag, muss der Versicherungsnehmer sie zur vollen Überzeugung des Gerichts nachweisen. Im entschiedenen Fall scheiterte das, weil die Messwerte der Wetterstation nur kurzzeitig und knapp über der Schwelle lagen.
Das ist der Grund, warum die Windmessung der nächstgelegenen Station nicht automatisch genügt. Sie kann 15 Kilometer entfernt stehen, in anderer Geländelage, und Böen sind kleinräumig. Eine amtliche Auskunft des Deutschen Wetterdienstes für Ihren Ort und Zeitpunkt kostet einen zweistelligen Betrag und ist der erste Schritt, nicht der letzte.
Die zweite Tür führt über die Nachbarschaft
Die Bedingungen kennen genau für diesen Fall eine Beweiserleichterung, und sie ist der eigentliche Hebel für Eigentümer. Windstärke 8 wird unterstellt, wenn Sie nachweisen, dass die Luftbewegung in der Umgebung des Grundstücks Schäden an Gebäuden in einwandfreiem Zustand oder an ebenso widerstandsfähigen anderen Sachen angerichtet hat – oder dass der Schaden an Ihrem einwandfreien Gebäude nur durch Sturm entstanden sein kann.
Daraus ergeben sich zwei Handlungen, die in die ersten 24 Stunden gehören. Erstens: Fotografieren Sie nicht nur Ihren eigenen Schaden, sondern die Straße. Der umgestürzte Baum drei Häuser weiter, die abgedeckte Garage, der verbogene Zaun sind Ihr Beweismittel, und niemand hebt sie für Sie auf. Zweitens: Notieren Sie Namen und Adressen der Nachbarn, die ebenfalls Schäden gemeldet haben. Eine Liste mit vier Schadenmeldungen aus derselben Straße wiegt in der Praxis schwerer als jede Diskussion über Böenspitzen.
Erster und zweiter Ordnung – und wo der Regen aufhört, versichert zu sein
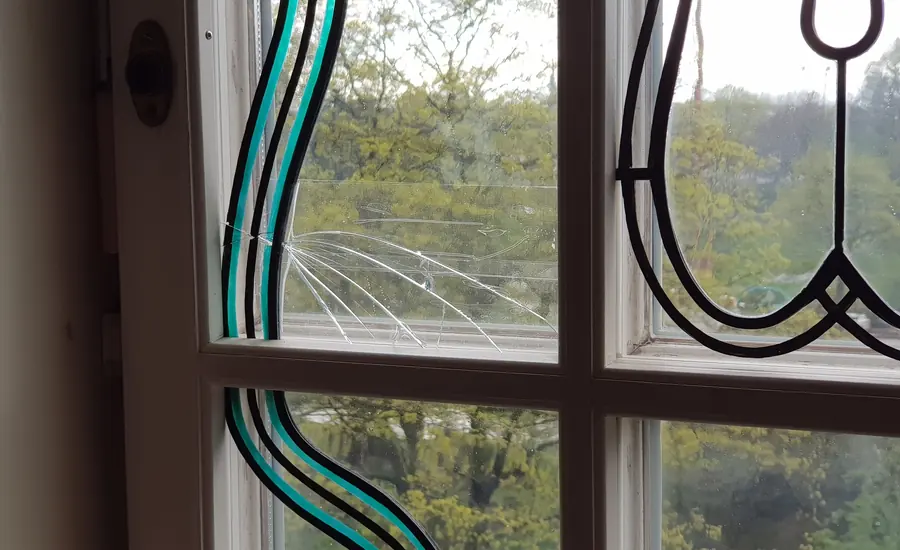
Versichert sind zunächst Schäden durch die unmittelbare Einwirkung des Sturms auf versicherte Sachen: abgedeckte Ziegel, herausgerissene Dachrinnen, eingedrückte Gauben. Dazu kommen Schäden dadurch, dass der Sturm Bäume, Gebäudeteile oder andere Gegenstände auf das Gebäude wirft.
Die Grenze liegt beim Wasser. Regen, der durch eine vom Sturm gerissene Öffnung eindringt, ist Folgeschaden und mitversichert. Regen, der durch ein gekipptes Fenster, eine offene Dachluke oder eine schon vorher undichte Stelle eindringt, ist es nicht. Diese Unterscheidung entscheidet häufiger über die Regulierung als die Windstärke – und sie ist auch die Trennlinie zu den beiden Nachbarrisiken: Wasser, das von unten oder aus dem Kanal kommt, gehört zu Überschwemmung und Rückstau, Wasser aus der Installation zum Leitungswasserschaden. Drei Gefahren, drei verschiedene Deckungsbausteine, drei verschiedene Nachweise.
Hagel wird in Millimetern gemessen
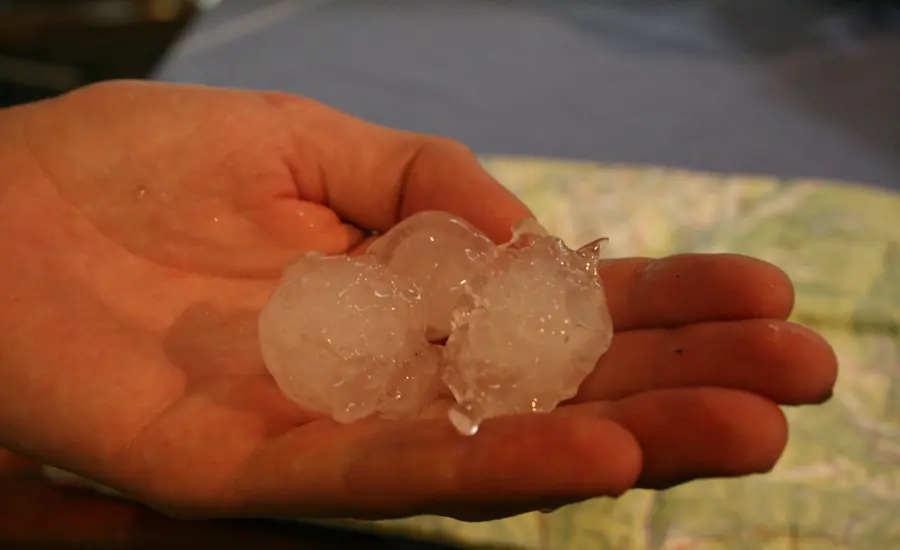
Für Hagel gilt die 62-Kilometer-Schwelle nicht. Versichert ist die unmittelbare Einwirkung von Hagelkörnern, unabhängig vom Wind. Dafür stellt sich hier eine andere Frage: Was hält Ihre Gebäudehülle überhaupt aus?
Bauteile werden dafür in fünf Hagelwiderstandsklassen geprüft und in ein gemeinsames Register eingetragen. Die Klassen richten sich nach dem Durchmesser der Eiskugel, mit der beschossen wird: HW1 steht für 10 Millimeter, HW5 für 50 Millimeter. Die Prüfung bildet die Realität ab, denn die natürliche Aufschlaggeschwindigkeit hängt an der Korngröße – bei Durchmessern von 20 bis 50 Millimetern liegt sie in der Größenordnung von 8 bis 30 Metern je Sekunde. Ein 40-Millimeter-Korn fällt mit rund 28 Metern je Sekunde, also gut 100 Kilometern je Stunde.
Praktisch heißt das: Die empfindlichsten Stellen sind selten das Ziegeldach. Es sind Rollladenpanzer aus dünnem Kunststoff, Lichtkuppeln, Faserzementplatten, Fassadenputz auf Dämmung und Wintergartenverglasungen. Wenn Sie ohnehin sanieren, lohnt der Blick in das Register der hagelgeprüften Bauteile, bevor Sie sich für ein Produkt entscheiden. Für Photovoltaikmodule gilt dasselbe – die mechanische Belastbarkeit der Module gehört in dieselbe Prüfung wie die Befestigung, wie sie der Beitrag zur Dachstatik für Photovoltaik beschreibt.
Ihre Pflicht heißt hier: ordnungsgemäßer Zustand
Bei dieser Gefahr fragt der Versicherer nicht, ob Sie geheizt und kontrolliert haben. Er fragt, ob das Gebäude vor dem Sturm in Ordnung war.
Die Beweiserleichterung über die Nachbarschaft funktioniert ausdrücklich nur für Gebäude „in einwandfreiem Zustand“. Ein Dach, dessen Ziegel seit Jahren locker liegen, dessen Firstmörtel bröselt oder an dem einzelne Platten schon vor dem Sturm fehlten, verliert diese Erleichterung – und damit häufig den Fall. Der Versicherer wird dann argumentieren, dass auch ein normaler Herbstwind gereicht hätte.
Daraus folgt eine sehr konkrete Empfehlung, die nichts kostet: Fotografieren Sie Ihr Dach einmal im Jahr, am besten im Herbst, mit Datum – vom Boden aus mit Teleobjektiv oder vom Nachbargrundstück. Diese Bilder sind im Schadenfall der Nachweis, dass die Ziegel vorher lagen, wo sie hingehören. Dieselben Bilder helfen übrigens bei der Abgrenzung zu Brand- und Rauchschaden nach einem Blitzeinschlag, dessen Vorbeugung der Beitrag zum Blitzschutz für Antenne und PV behandelt.
Wenn Ihr Baum auf das Nachbarhaus fällt
Die zweite Rechtsfrage nach einem Sturm hat mit der eigenen Police gar nichts zu tun. Sie lautet: Haften Sie für das, was von Ihrem Grundstück wegfliegt?
Maßgeblich ist § 823 BGB und damit die Verkehrssicherungspflicht. Entscheidend ist allein der Zustand vor dem Sturm. War der Baum gesund, gilt der Sturm als höhere Gewalt – Sie haften nicht, und der Nachbar muss den Schaden über seine eigene Gebäude-, Hausrat- oder Kaskoversicherung regulieren. War er dagegen erkennbar krank, morsch oder einseitig ausgehöhlt, ist die Verkehrssicherungspflicht verletzt, und Ihre Haus- und Grundbesitzerhaftpflicht beziehungsweise bei selbstgenutzten Einfamilienhäusern die Privathaftpflicht tritt ein.
„Erkennbar“ ist dabei das Wort, an dem alles hängt. Verlangt wird keine baumchirurgische Untersuchung, sondern eine regelmäßige äußere Sichtkontrolle – üblicherweise zweimal im Jahr, einmal im belaubten und einmal im unbelaubten Zustand. Worauf Sie dabei achten: Pilzfruchtkörper am Stammfuß, Rindenablösungen, absterbende Kronenteile, Risse in der Stammgabel, angehobenes Erdreich auf einer Seite des Wurzeltellers. Findet sich eines dieser Anzeichen, wird aus einer Sichtkontrolle ein Fall für den Baumsachverständigen – und aus einer Aufzeichnung darüber Ihr Entlastungsbeweis.
Denselben Maßstab legen Gerichte an lose Dachziegel, ungesicherte Gerüste, Solarmodule an der Balkonbrüstung und Markisen an. Notieren Sie Ihre Kontrollen deshalb mit Datum in einer einfachen Liste. Zwei Zeilen im Jahr reichen, und sie sind in dem Moment, in dem der Nachbar Schadensersatz fordert, mehr wert als jede nachträgliche Beteuerung.
Was standardmäßig nicht mitversichert ist
Drei Positionen tauchen regelmäßig erst in der Ablehnung auf. Grundstücksbestandteile außerhalb des Gebäudes – Antennen, Markisen, Terrassenüberdachungen, Zäune, Gartenhäuser, Bepflanzung – sind in der Gebäudeversicherung meist nur gedeckt, wenn sie ausdrücklich vereinbart und in der Versicherungssumme berücksichtigt sind. Sturmflut ist keine Sturm-, sondern eine Elementargefahr und damit nicht in der Grunddeckung. Und Photovoltaikanlagen gelten je nach Bedingungswerk als Gebäudebestandteil oder als gesondert zu versicherndes Risiko.
Für die Größenordnung: Sturm und Hagel schlugen 2024 in der Sachversicherung mit rund 2 Milliarden Euro zu Buche – die sichtbarste Gefahr ist also nicht die teuerste.
Nach dem nächsten Sturm
Sichern Sie zuerst gegen Folgeschäden – Plane auf das Dach, Fenster zu, Strom im betroffenen Bereich aus. Dann dokumentieren Sie, bevor Sie aufräumen: den eigenen Schaden aus mehreren Abständen, die Straße, die Nachbargrundstücke, alle Trümmerteile an der Fundstelle. Melden Sie den Schaden unverzüglich und schriftlich.
Beauftragen Sie die Reparatur erst nach Abstimmung, heben Sie abgerissene Bauteile auf und holen Sie die Wetterauskunft für Ihren Ort ein, solange die Daten taggenau abrufbar sind. Und legen Sie die Fotos vom letzten Herbst dazu – sie sind der Teil Ihrer Akte, den Sie später nicht mehr nachliefern können.
Quellen und weiterführende Informationen
- Haufe: Wohngebäudeversicherung – Versicherungsumfang bei Sturm, Hagel und weiteren Naturgefahren
- OLG Saarbrücken, Urteil vom 09.10.2020 – 5 U 61/19 zur Darlegungslast bei Sturmschäden
- Hagelregister: Hagelwiderstand von Baumaterialien – Prüfverfahren und Endgeschwindigkeiten
- GDV: Wetterextreme verursachen 2024 Schäden in Höhe von 5,5 Milliarden Euro
- ADAC: Sturmschaden – welche Versicherung zahlt
- § 823 BGB – Schadensersatzpflicht bei Verletzung der Verkehrssicherungspflicht