PV-Anlage und Wallbox versichern: Wann die Wohngebäudeversicherung ausreicht
Photovoltaikanlagen und Wallboxen sind über die Wohngebäudeversicherung absicherbar, erfordern aber eine schriftliche Nachmeldung nach § 23 VVG. Erfahren Sie, welche Deckungslücken bestehen und wann sich eine Allgefahrenversicherung lohnt.
Das Wichtigste in Kürze
- Fest auf dem Dach montierte Photovoltaikanlagen und wandhängende Wallboxen gelten nach § 94 BGB als wesentliche Gebäudebestandteile und sind über die Wohngebäudeversicherung versicherbar.
- Die Nachrüstung stellt eine Gefahrerhöhung nach § 23 VVG dar und muss dem Versicherer vor oder unmittelbar bei Inbetriebnahme schriftlich angezeigt werden.
- Die Standard-Wohngebäudedeckung umfasst nur Brand, Sturm und Hagel; Tierbisse, Bedienfehler, Diebstahl und Ertragsausfall erfordern Zusatzbausteine oder eine Allgefahrenversicherung.
- Freistehende Ladesäulen auf dem Grundstück gelten als Außenanlagen und unterliegen in Standardpolicen oft niedrigen Entschädigungsgrenzen.
Eine fest auf dem Hausdach montierte Photovoltaikanlage und eine fest an der Wand verschraubte Wallbox gelten juristisch als wesentliche Bestandteile des Gebäudes nach § 94 BGB. Eigentümer können beide Komponenten grundsätzlich über ihre bestehende Wohngebäudeversicherung absichern. Voraussetzung dafür ist jedoch die rechtzeitige schriftliche Anzeige beim Versicherer: Die Nachrüstung einer Solaranlage oder Ladeinfrastruktur gilt versicherungsrechtlich als meldepflichtige Gefahrerhöhung nach § 23 VVG. Wer die Montage nicht meldet, riskiert bei einem Schaden empfindliche Leistungskürzungen nach § 28 VVG oder den Einwand der Unterversicherung.
Gleichzeitig deckt eine klassische Wohngebäude-Grundpolice nur die Standardgefahren Feuer, Sturm ab Windstärke 8, Hagel und Leitungswasser ab. Typische Risiken von Solaranlagen wie Tierbisse an Kabelsträngen, Überspannungsschäden durch indirekten Blitzschlag, Diebstahl von Modulen oder Ertragsausfälle während monatelanger Reparaturzeiten bleiben ohne Zusatzvereinbarung unversichert.
| Deckungsbereich | Klassische Wohngebäudeversicherung | Wohngebäude mit PV-Premiumbaustein | Separate PV-Elektronikversicherung (Allgefahren) |
|---|---|---|---|
| Feuer, direkter Blitz, Sturm, Hagel | Enthalten (nach Meldung) | Enthalten | Enthalten |
| Überspannung durch indirekten Blitz | Oft ausgeschlossen oder gedeckelt | Enthalten bis Versicherungssumme | Vollständig enthalten |
| Tierbiss (z. B. Marder an Solarkabeln) | Nicht versichert | Meist bis 1.500–5.000 € gedeckt | Vollständig inklusive Folgeschäden |
| Schneedruck & Überschwemmung | Nur mit Elementarschadenbaustein | Nur mit Elementarschadenbaustein | Häufig im Grundpaket enthalten |
| Diebstahl / Vandalismus auf dem Dach | In der Regel nicht versichert | Häufig eingeschlossen | Vollständig versichert |
| Bedienfehler, Ungeschicklichkeit, Kurzschluss | Nicht versichert | Meist nicht versichert | Vollständig enthalten |
| Ertragsausfallentschädigung | Keine Leistung | Selten / geringer Tagessatz | 1,50–2,50 € je kWp und Tag (bis 6–12 Monate) |
| Typische Jahreskosten (10-kWp-Anlage) | 0–30 € (Summenanpassung) | 35–80 € Aufpreis auf Gebäudebeitrag | 70–140 € als eigenständiger Vertrag |
Wesentlicher Bestandteil: Die rechtliche Zuordnung nach § 94 BGB
Damit eine Photovoltaikanlage oder eine Ladeeinrichtung über die Gebäudeversicherung geschützt ist, muss sie fest mit dem Gebäude verbunden sein. Nach § 94 Abs. 2 BGB gehören zu den wesentlichen Bestandteilen eines Gebäudes die zur Herstellung des Gebäudes eingefügten Sachen. Bei Aufdachanlagen auf Schienensystemen sowie Indach-Systemen bejaht die Rechtsprechung diese Eigenschaft regelmäßig, da die Demontage einen erheblichen baulichen Eingriff darstellt und die Anlage dauerhaft dem Betrieb des Anwesens dient.
Für die Komponenten einer Photovoltaikanlage bedeutet das:
- Solarmodule und Montagegestell: Auf dem Ziegel- oder Flachdach fest verschraubt, zählen sie zum Gebäude.
- Wechselrichter und fest installierter Speicher: Befindet sich der Wechselrichter im Keller oder Technikraum und ist fest an das Hausnetz angeschlossen, teilt er das rechtliche Schicksal des Hauptgebäudes. Wer einen Stromspeicher passend dimensionieren ließ, meldet dessen Anschaffungswert zusammen mit der PV-Anlage an.
- Wallbox an der Haus- oder Garagenwand: Fest mit dem Mauerwerk verbunden und per Starkstromkabel an die Unterverteilung angeschlossen, gilt sie als Gebäudebestandteil oder Zubehör im Sinne von § 97 BGB.
Reine Stecker-Solargeräte (Balkonkraftwerke), die lediglich an eine Steckdose angeschlossen und mit Klemmen am Balkongeländer befestigt sind, fallen hingegen versicherungsrechtlich in der Regel unter die Hausratversicherung, da sie bewegliches Inventar bleiben.
Die Meldepflicht nach § 23 VVG: Gefahrerhöhung und Unterversicherung vermeiden
Die größte versicherungsrechtliche Falle für Eigentümer ist das Unterlassen der Anzeige. Wer eine PV-Anlage auf dem Dach nachrüstet, verändert das bauliche Brand- und Schadensrisiko des Hauses. Nach § 23 Abs. 1 des Versicherungsvertragsgesetzes (VVG) darf der Versicherungsnehmer nach Abschluss des Vertrages keine Gefahrerhöhung vornehmen oder deren Vornahme durch Dritte gestatten, ohne die vorherige Zustimmung des Versicherers einzuholen.
Tritt nach einer nicht angezeigten Montage ein Schaden ein, kann der Versicherer nach § 28 VVG leistungsfrei werden oder die Entschädigung anteilig kürzen, wenn die Pflichtverletzung grob fahrlässig begangen wurde. Selbst wenn der Brand nicht von der Solaranlage ausging, sondern durch einen Kurzschluss im Wohnzimmer entstand, führt die Werterhöhung des Hauses um 15.000 bis 30.000 Euro zu einer Unterversicherung nach § 75 VVG: Der tatsächliche Gebäudewert übersteigt die im Versicherungsschein vereinbarte Versicherungssumme, sodass der Versicherer jeden Teilschaden nur im Verhältnis von Versicherungssumme zu Versicherungswert abrechnet.
Eigentümer sollten dem Gebäudeversicherer die geplante Installation bereits vor Montagebeginn schriftlich anzeigen und nach Fertigstellung die Schlussrechnung mit exakter Angabe der Nennleistung (kWp), Speichergröße (kWh) und der Anschaffungskosten einreichen. Verlangen Sie eine schriftliche Nachtragsbestätigung zum Versicherungsschein, die bestätigt, dass die Anlage zum gleitenden Neuwert mitversichert ist.
Typische Deckungslücken der Wohngebäude-Grundversicherung
Wer sich darauf verlässt, dass die Photovoltaikanlage in der Standard-Gebäudeversicherung mitgenannt wird, erlebt im Schadenfall häufig böse Überraschungen. Folgende Risiken sind in Basisverträgen regelmäßig nicht abgesichert:
Überspannungsschäden durch indirekten Blitzschlag
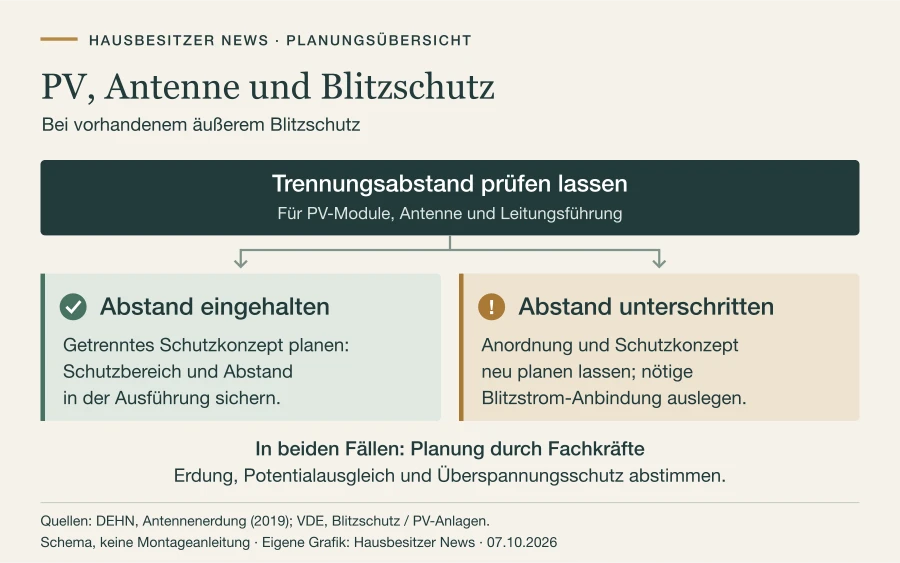
Schlägt ein Blitz in einiger Entfernung ins Stromnetz oder in ein Nachbargebäude ein, entstehen im Erdreich und in Leitungsnetzen induktive Spannungsspitzen von mehreren tausend Volt. Solche Spannungen zerstören empfindliche Halbleiter im Wechselrichter, im Batteriemanagement des Speichers und in der Platine der Wallbox. Die Standard-Feuerversicherung greift hier nicht, weil kein unmittelbarer Brandausbruch oder direkter Blitzeinschlag am versicherten Gebäude vorliegt. Der Schutz vor Überspannungsschäden muss explizit vereinbart sein, idealerweise bis zur vollen Versicherungssumme ohne prozentuale Begrenzung.
Tierbiss und Marderschäden
Marder und Nagetiere suchen im Frühjahr und Herbst Schutz unter den aufgewärmten Solarmodulen und verbeißen dort die Isolierung von Gleichstromkabeln. Die Folgen reichen von schleichenden Ertragsminderungen über Isolationsfehler, die den Wechselrichter abschalten, bis hin zu gefährlichen Lichtbögen mit Brandgefahr. Reine Gebäudeversicherungen schließen Schäden durch Tiere häufig komplett aus oder begrenzen den Ersatz auf die direkte Reparatur des Kabels (oft auf 1.000 bis 2.500 Euro), während aufwendige Moduldemontagen und Sucharbeiten unbezahlt bleiben.
Elementarschäden: Schneedruck und Starkregen
Auf Dachanlagen in Mittelgebirgen und schneereichen Regionen lastet im Winter erhebliches Gewicht. Verbiegen Schneedruck oder abrutschende Schneelawinen die Montageprofile oder zerbrechen Modulgläser, zahlt die normale Sturmversicherung nicht – Sturm erfordert meteorologisch mindestens Windstärke 8 (ab 62 km/h). Schäden durch Schneedruck sind ausschließlich über eine Elementarschadenversicherung gedeckt, die als Zusatzbaustein zur Gebäudeversicherung vereinbart werden muss.
Ertragsausfallentschädigung
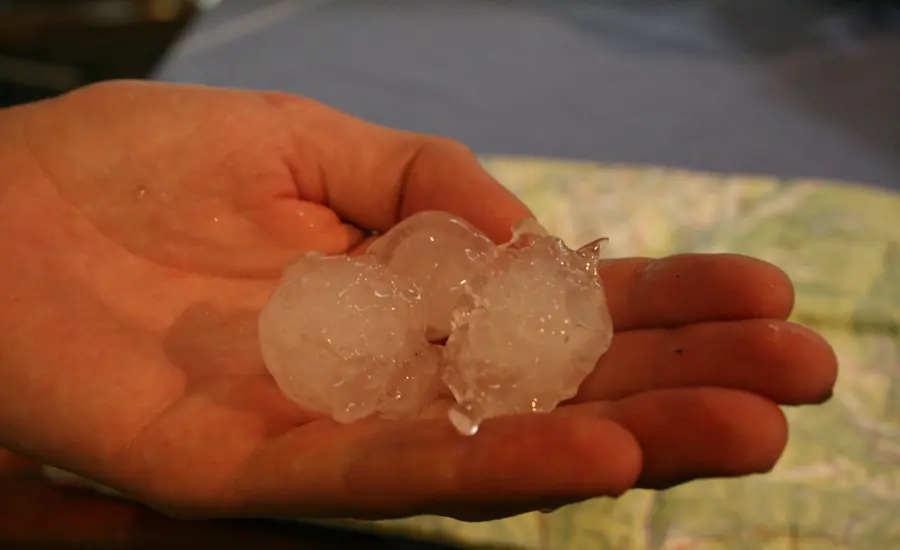
Wird eine 10-kWp-Anlage im Mai durch Hagel zerstört, vergehen bis zur Begutachtung, Materiallieferung und Neumontage durch Handwerker oft drei bis sechs Monate. In diesem Zeitraum entgehen dem Eigentümer Einspeisevergütungen nach dem Erneuerbare-Energien-Gesetz (EEG) sowie der geldwerte Vorteil des Eigenverbrauchs, da der Haushaltsstrom teuer aus dem Netz bezogen werden muss. Eine reine Wohngebäudeversicherung ersetzt lediglich den Sachschaden an der Hardware, nicht aber den finanziellen Folgeschaden durch ausbleibende Stromproduktion.
Separate Allgefahrenversicherung für PV: Wann lohnt sich der Abschluss?
Als Alternative zur Erweiterung der Wohngebäudeversicherung bieten Assekuranzen eigenständige Photovoltaik-Versicherungen an. Diese Verträge basieren auf dem Allgefahrenprinzip (Elektronikversicherung nach ABE): Versichert ist jeder Schaden, der durch eine von außen unvorhergesehen einwirkende Ursache entsteht, sofern er in den Versicherungsbedingungen nicht ausdrücklich ausgeschlossen ist.
Ein solcher Spezialvertrag schützt zusätzlich vor:
- Ungeschicklichkeit und Fehlbedienung bei Wartungsarbeiten
- Kurzschluss, Erdschluss, Induktion und inneren Elektronikdefekten
- Sabotage, Vandalismus und Diebstahl fest installierter Module
- Konstruktions-, Material- oder Ausführungsfehlern nach Ablauf der Herstellergarantie
- Entsorgungs-, Gerüst- und Dekontaminationskosten
Darüber hinaus enthalten gute PV-Versicherungen eine feste Ausfallentschädigung: Üblich sind 1,50 bis 2,50 Euro pro kWp installierter Leistung für jeden Tag, an dem die Anlage betriebsunfähig ist, gestaffelt nach Jahreszeiten oder mit einer vertraglichen Karenzzeit von wenigen Tagen.
Kostenabwägung für Eigentümer: Für eine moderne Einfamilienhaus-Anlage mit 10 kWp Leistung und 10-kWh-Speicher kostet ein Allgefahren-Schutz zwischen 70 und 140 Euro jährlich. Bietet der bestehende Gebäudeversicherer einen hochwertigen Photovoltaik-Baustein für 40 bis 60 Euro Aufpreis an, der Überspannung, Marderbiss bis 5.000 Euro und grobe Fahrlässigkeit umfasst, reicht dieser vielen Betreibern aus. Wer jedoch auf eine lückenlose Ertragsausfallentschädigung angewiesen ist – etwa zur Bedienung eines Sanierungskredits –, fährt mit einer eigenständigen Elektronikversicherung sicherer.
Wallbox absichern: Hauswand, Carport und freistehende Stele
Bei der Ladeinfrastruktur für Elektrofahrzeuge entscheidet der Montageort über die vertragliche Zuordnung. Wer sich im Ratgeber zur Wallbox über Modelle und Ladeleistungen informiert, sollte parallel die Versicherungsbedingungen studieren:
1. Montage an der Hausfassade oder in der geschlossenen Garage
Hier ist die Wallbox Teil des Gebäudes. Sie ist gegen Brand, Blitzschlag und Leitungswasser mitversichert, sobald der Versicherer über die Installation informiert wurde. Überspannungsschäden müssen auch hier über die Klausel für elektrische Anlagen gedeckt sein.
2. Montage an einem Carport oder Nebengebäude
Steht der Carport auf demselben Grundstück, muss er als Nebengebäude im Versicherungsschein aufgeführt sein. Häufig begrenzen Altverträge die Entschädigung für Schäden an Nebengebäuden auf Pauschalen von 5.000 bis 10.000 Euro. Wird dort eine hochwertige Ladeeinrichtung samt Zuleitung montiert, muss die Deckungssumme für Nebengebäude überprüft werden.
3. Freistehende Ladesäule im Hof oder Vorgarten
Eine auf einem Betonsockel freistehende Ladesäule gilt versicherungsrechtlich nicht als Gebäude, sondern als Grundstücksbestandteil bzw. Außenanlage. Viele Basispolicen decken Außenanlagen nur gegen Sturm und Hagel ab, schließen aber Diebstahl, Vandalismus oder Anfahrschäden durch fremde Kraftfahrzeuge aus. Achten Sie auf eine Klausel, die „sonstige Grundstücksbestandteile und Ladeeinrichtungen im Freien“ bis mindestens 5.000 Euro einschließt.
Was ist mit dem Ladekabel und dem Fahrzeug?
Das Ladekabel sorgt in der Praxis häufig für Streit:
- Fest an der Wallbox angeschlagenes Kabel: Teilt den Versicherungsschutz der Wallbox. Wird es mutwillig abgeschnitten, greift eine Vandalismusdeckung.
- Mobiles Ladekabel (Typ 2): Liegt es lose im Carport, zählt es nicht zum Gebäude. Wird es während des Ladevorgangs entwendet, leistet unter bestimmten Voraussetzungen die Teilkaskoversicherung des Elektroautos oder die Hausratversicherung (Außenversicherungsklausel), sofern das Kabel ordnungsgemäß verriegelt war.
- Beschädigung der Wallbox durch das eigene Auto: Fährt der Eigentümer beim Rangieren gegen die eigene Wallbox, greift weder die Gebäude- noch die Haftpflichtversicherung (Eigenschaden). Ein solcher Schaden wird nur von einer Vollkaskoversicherung des Pkw übernommen, sofern dort Eigenschäden an festen Bauwerken mitversichert sind.
Was im Schadenfall zu tun ist
Kommt es zu einem Brand, Hagelschaden oder Blitzeinschlag, sind Eigentümer nach § 82 VVG verpflichtet, den Schaden nach Möglichkeit abzuwenden oder zu mindern. Gleichzeitig muss die Beweissicherung gerichtsfest sein:
- Gefahrenstelle sichern: Bei Rauch- oder Brandgeruch die Anlage unverzüglich über den Feuerwehrschalter bzw. den AC- und DC-Lasttrennschalter spannungsfrei schalten. Niemals beschädigte Speichermodule selbst öffnen.
- Schaden dokumentieren: Bevor Trümmerteile beseitigt werden, sollten Eigentümer den Versicherungsschaden richtig dokumentieren: Fotografieren Sie Wechselrichter-Fehlermeldungen, Brandspuren, Hagelkratzer auf Moduloberflächen und defekte Leitungen aus mehreren Blickwinkeln.
- Meldung erstatten: Melden Sie den Vorfall unverzüglich telefonisch oder online dem Versicherer und fordern Sie eine Schadennummer an. Bei vermutetem Diebstahl oder Vandalismus muss zwingend sofort Anzeige bei der Polizei erstattet werden; das Aktenzeichen der Strafanzeige verlangt der Versicherer.
- Keine voreilige Reparatur: Beauftragen Sie Handwerker erst mit der vollständigen Instandsetzung, nachdem die Versicherung die Freigabe erteilt oder einen Gutachter entsandt hat. Notmaßnahmen zur Verhinderung von Folgeschäden (z. B. Notabdichtung eines durch Modulhalterungen undichten Dachs) sind davon ausgenommen und sofort zulässig.
Checkliste vor der Inbetriebnahme
Bevor Sie die Anlage ans Netz nehmen, sollten Sie diese Schritte schriftlich abarbeiten:
- Versicherungspolice prüfen: Enthält der aktuelle Wohngebäude-Vertrag bereits Klauseln für regenerative Energien, Überspannungsschäden und grobe Fahrlässigkeit?
- Meldung an den Gebäudeversicherer: Schriftliche Mitteilung mit Installationsdatum, Hersteller, kWp-Leistung, Speicherkapazität und Gesamtbruttokosten absenden.
- Schriftliche Bestätigung einfordern: Nachtrag zum Versicherungsschein verlangen, der den Einschluss der Anlage und der Wallbox ohne Unterversicherungsverzicht dokumentiert.
- Kosten und Lücken abwägen: Prüfen, ob der Gebäudeversicherer Marder- und Überspannungsschäden ausreichend abdeckt oder ob eine separate Allgefahren-Photovoltaikversicherung (ca. 70–140 Euro/Jahr) rentabler ist.
- Außenanlagen-Klausel für Wallbox prüfen: Steht die Ladestation frei im Außenbereich, muss die Mitversicherung von Ladesäulen auf dem Grundstück bis mindestens 5.000 Euro bestätigt sein.
Quellen und weiterführende Informationen
- Bürgerliches Gesetzbuch (BGB) § 94 – Wesentliche Bestandteile eines Grundstücks oder Gebäudes
- Versicherungsvertragsgesetz (VVG) § 23 – Gefahrerhöhung
- Versicherungsvertragsgesetz (VVG) § 28 – Verletzung einer vertraglichen Obliegenheit
- Versicherungsvertragsgesetz (VVG) § 82 – Abwendung und Minderung des Schadens
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV) – Musterbedingungen zur Sachversicherung