Glasversicherung fürs Gebäude: Wann sich der Zusatzschutz lohnt
Wann die Glasversicherung zahlt und warum normale Wohngebäudeversicherungen Alltagsbrüche ablehnen. Kosten, Sonderverglasungen und Ausschlüsse im Überblick.
Das Wichtigste in Kürze
- Die normale Wohngebäudeversicherung reguliert Glasschäden nur bei definierten Gefahren wie Sturm (ab Windstärke 8), Hagel oder Feuer; für Missgeschicke im Alltag greift sie nicht.
- Eine Glasversicherung deckt Bruchschäden unabhängig von der Ursache ab, zahlt jedoch nur bei Durchbruch der Scheibe; oberflächliche Kratzer oder undichte Randverbünde sind ausgeschlossen.
- Bei durchschnittlichen Standardfenstern rechnet sich der Jahresbeitrag von 50 bis 90 Euro selten; bei großen Hebeschiebetüren, Wintergärten oder Glasvordächern ist der Schutz oft unverzichtbar.
- Nebenkosten für Notverglasungen (§ 82 VVG), Kraneinsätze und Gerüste müssen explizit im Vertrag eingeschlossen sein.
Viele Hausbesitzer wiegen sich in falscher Sicherheit und nehmen an, Glasschäden am Haus seien automatisch über die Wohngebäude- oder Haftpflichtversicherung abgedeckt. Die Realität sieht anders aus: Die Wohngebäudeversicherung springt ausschließlich bei exakt definierten Gefahren wie Brand, Blitzschlag, Leitungswasser, Hagel oder Sturm ab Windstärke 8 ein. Zerbricht eine Scheibe durch einen aufgewirbelten Stein beim Rasenmähen, durch zuschlagende Fenster bei Zugluft oder durch spielende eigene Kinder, verweigert die Gebäudeversicherung die Leistung. Eigene Schäden deckt auch die Privathaftpflicht nicht ab.
Hier setzt die Glasversicherung an: Sie ist eine sogenannte Allgefahren-Versicherung für den Werkstoff Glas.
Die Leistungsunterschiede und Schadenszenarien im direkten Vergleich:
| Schadenfall | Wohngebäudeversicherung | Glasversicherung (Gebäudeglas) | Typische Schadenkosten (Selbstzahler) |
|---|---|---|---|
| Hagel zertrümmert Dachflächenfenster | Ja (versicherte Naturgefahr Hagel) | Ja (sofern Gebäudeglas versichert) | 600 bis 1.400 € |
| Steinwurf beim Rasenmähen trifft Terrassentür | Nein (keine versicherte Gefahr) | Ja (versicherter Bruchschaden) | 800 bis 2.200 € |
| Durchzug schlägt Fenster zu, Scheibe birst | Nein (kein Sturm ab Windstärke 8) | Ja | 400 bis 900 € |
| Riss in 4-Meter-Hebeschiebetür (thermischer Spannungsriss) | Nein | Ja (Durchbruch durch gesamte Glasdicke) | 3.500 bis 7.500 € (inkl. Kran) |
| Kratzer durch Reinigung oder Schrammen | Nein | Nein (reiner Schönheitsfehler) | Polieren ca. 150 bis 300 € |
| „Erblindete“ Isolierscheibe (Kondensat im Scheibenzwischenraum) | Nein (Verschleiß/Alterung) | Nein (kein Bruchschaden) | 350 bis 700 € |
Was gilt versicherungsrechtlich als Glasbruch?
In den Allgemeinen Bedingungen für die Glasversicherung (AGB Glas) des Gesamtverbandes der Deutschen Versicherungswirtschaft (GDV) ist der Versicherungsfall präzise definiert:
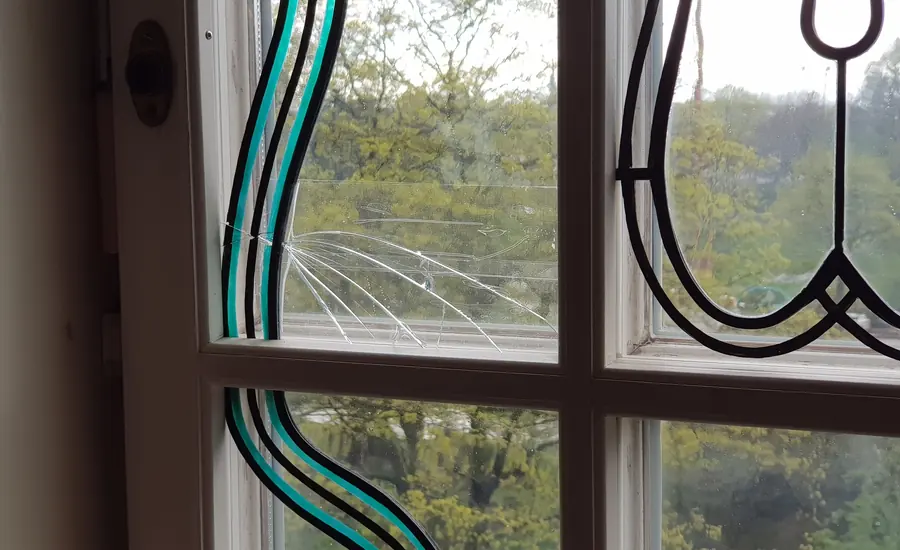
- Der Bruch: Als versicherter Glasbruch gilt ausschließlich das Zerbrechen einer Scheibe durch ihren gesamten Querschnitt. Es muss ein durchgehender Riss oder eine vollständige Zerstörung vorliegen.
- Keine Deckung bei Schönheitsfehlern: Schrammen, Kratzer, Trübungen, Muschelbrüche an den Rändern sowie Undichtigkeiten der Dichtungsfugen (Randverbund) sind ausdrücklich vom Versicherungsschutz ausgeschlossen.
- Erblindete Isolierglasscheiben: Wenn nach 15 oder 20 Jahren das Dichtmittel nachgibt und Edelgas (Argon) entweicht, sodass sich Feuchtigkeit im Scheibenzwischenraum niederschlägt, handelt es sich um gewöhnlichen Alterungsverschleiß. Die Glasversicherung übernimmt den Austausch erblindeter Scheiben nicht.
Wann sich die Police lohnt – und wann sie überflüssig ist
Eine Glasversicherung fürs Einfamilienhaus kostet je nach Anbieter und Wohnfläche zwischen 50 und 110 Euro im Jahr. Ob sich diese Prämie lohnt, hängt fast ausschließlich von der Art und Größe der verbauten Verglasung ab:
Wann die Versicherung meist unwirtschaftlich ist
In älteren Einfamilienhäusern mit herkömmlichen Standard-Fensterformaten (z. B. 1,20 × 1,40 Meter zweifach- oder dreifach verglast) liegen die reinen Glaser- und Materialkosten für den Tausch einer einzelnen Scheibe bei etwa 300 bis 500 Euro. Zahlt ein Eigentümer über 15 Jahre hinweg jährlich 80 Euro Prämie (in Summe 1.200 Euro), übersteigen die Beiträge die Kosten eines durchschnittlichen Glasschadens bei weitem. Solche Risiken lassen sich wirtschaftlicher aus der laufenden Instandhaltungsrücklage tragen.
Wann der Schutz unverzichtbar wird
Die Police lohnt sich sofort, sobald teure Sonderverglasungen im Gebäude vorhanden sind:
- Großflächige Hebeschiebetüren und Panoramascheiben: Eine Dreifach-Isolierglasscheibe mit Verbundsicherheitsglas (VSG) von 3 × 2,5 Metern wiegt über 200 Kilogramm. Der Tausch kann nicht mehr von zwei Handwerkern durch das Wohnzimmer getragen werden: Er erfordert einen Mobilkran mit Vakuumsauganlage, Gerüstaufbauten und mitunter eine behördliche Straßensperrung. Die Gesamtkosten belaufen sich schnell auf 4.000 bis 8.000 Euro.
- Wintergärten und Glasvordächer: Gläser über Kopf müssen zwingend aus Verbund- oder Einscheibensicherheitsglas (ESG) bestehen. Nach einem Bruch muss oft die gesamte Tragprofilierung demontiert werden.
- Integrierte Solarkollektoren und Photovoltaik: Viele moderne Glasversicherungen decken auch Schäden an thermischen Sonnenkollektoren oder auf dem Dach montierten Solarmodulen ab, sofern sie als Gebäudebestandteil deklariert sind. Vor dem Abschluss sollte jedoch geprüft werden, wie PV-Module in der Gebäudeversicherung bewertet sind.
Deckungserweiterungen: Auf die Nebenkosten achten
Beim Abschluss einer Glasversicherung entscheidet das Kleingedruckte darüber, ob Eigentümer im Schadenfall auf tausenden Euro Zusatzkosten sitzen bleiben. Achten Sie auf den Einschluss folgender Kostenpositionen:
- Notverglasung nach § 82 VVG: Bricht eine Außenscheibe im Winter oder nach einem Vandalismusschaden am Wochenende, ist der Eigentümer nach § 82 VVG (Schadensminderungspflicht) verpflichtet, das Gebäude unverzüglich gegen eindringenden Regen und Einbruchdiebstahl abzusichern. Eine provisorische Notverglasung durch einen Notdienst kostet nachts oder am Wochenende 400 bis 900 Euro. Gute Tarife erstatten diese Notkosten ohne Begrenzung.
- Kran- und Gerüstkosten: Muss für den Einbau schwerer Scheiben ein Kran angemietet oder ein Gerüst an der Fassade gestellt werden, müssen diese Kosten explizit als versicherte Nebenkosten mitversichert sein (oft gedeckelt auf 2.000 bis 5.000 Euro, idealerweise unbegrenzt).
- Entsorgungskosten: Der Abtransport und das fachgerechte Recycling großer Verbundglasscheiben erfordert spezielle Entsorgungscontainer.
- Umrahmungen und Dichtungen: Wird beim Scheibenbruch der Fensterrahmen aus Holz oder Kunststoff beschädigt, reguliert die reine Glasversicherung oft nur das Glas. Premiumtarife übernehmen auch die Instandsetzung beschädigter Fensterflügel oder Laibungen bis zu einem Festbetrag.
Richtiges Vorgehen im Schadenfall
- Schaden sichern: Räumen Sie lose Scherben vorsichtig weg und sichern Sie die Öffnung provisorisch mit Folie oder Holzplatten ab.
- Fotodokumentation vor Reparatur: Fotografieren Sie den Bruch aus mehreren Perspektiven, einschließlich der Kanten und der Stempelung im Scheibenzwischenraum (zeigt Hersteller, Glasart und Baujahr). Wie Sie Schäden gerichtsfest festhalten, beschreibt der Leitfaden zum Dokumentieren von Versicherungsschäden.
- Schadenmeldung: Melden Sie den Schaden vor Vergabe des endgültigen Reparaturauftrags der Versicherung und lassen Sie sich eine Freigabe für Kostenvoranschlag und Notverglasung geben.