Unterversicherung nach Anbau oder Sanierung: Warum Teilschäden nach § 75 VVG gekürzt werden
Wohnfläche vergrößert oder teuer saniert? Warum die Wohngebäudeversicherung bei Teilschäden prozentual kürzt, wann der Unterversicherungsverzicht erlischt und wie Sie anpassen.
Das Wichtigste in Kürze
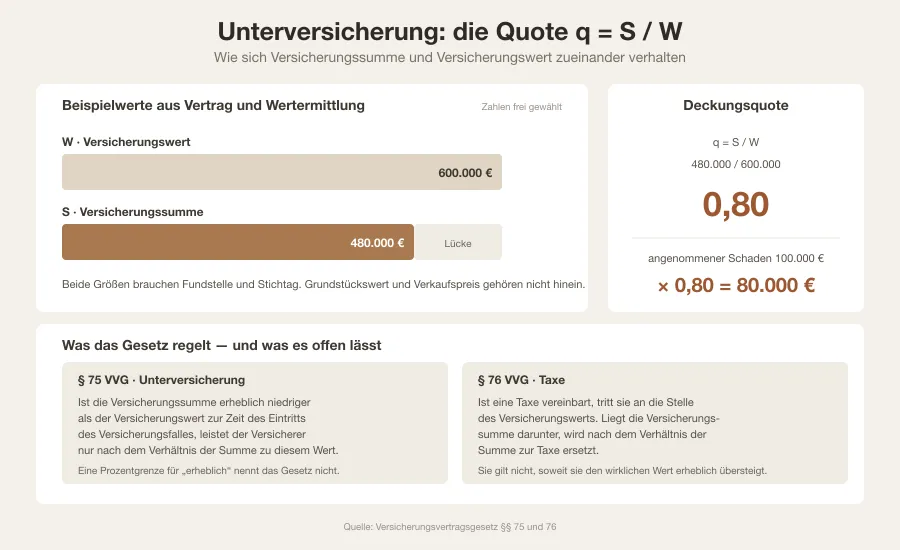
- Nach § 75 VVG kürzt der Wohngebäudeversicherer im Schadensfall die Leistung im Verhältnis von Versicherungssumme zu tatsächlichem Wiederherstellungswert.
- Die Kürzungsregel greift nicht nur beim Totalschaden, sondern bei jedem Teilschaden (z. B. Rohrbruch oder Dachstuhlbrand).
- Ein vereinbarter Unterversicherungsverzicht schützt nur dann, wenn vergrößerte Wohnflächen und Anbauten der Versicherung unverzüglich gemeldet wurden.
- Bauarbeiten selbst gelten als meldepflichtige Gefahrenerhöhung (§ 57 VVG); Handwerkergerüste und offene Dächer erhöhen das Brand- und Einbruchrisiko.
Ein neues Staffelgeschoss auf dem Dach, ein großzügiger Wintergarten im Erdgeschoss oder der Einbau einer hochwertigen Fußbodenheizung samt Wärmepumpe: Bauliche Modernisierungen steigern nicht nur den Wohnkomfort, sondern auch den Wiederherstellungswert eines Wohnhauses erheblich. Was viele Hauseigentümer vergessen: Bleibt die Wohngebäudeversicherung während oder nach den Arbeiten unverändert, gerät das Gebäude in eine gefährliche Unterversicherung.
Kommt es dann zu einem Brand, einem Sturmschaden oder einem geplatzten Wasserrohr, kürzt der Versicherer die Auszahlung drastisch – und zwar nicht nur beim Totalverlust, sondern bei jedem noch so kleinen Teilschaden.
Die Kürzungsformel nach § 75 VVG: Gefahr auch bei Teilschäden
Das Versicherungsvertragsgesetz (VVG) regelt in § 75 unmissverständlich, was geschieht, wenn die vereinbarte Versicherungssumme niedriger ist als der tatsächliche Versicherungswert (Neuwert zur Wiedererrichtung des Gebäudes in gleicher Art und Güte zum Schadenszeitpunkt):
$$\text{Entschädigungsleistung} = \text{Tatsächlicher Schaden} \times \frac{\text{Versicherungssumme}}{\text{Tatsächlicher Versicherungswert}}$$
Ein weit verbreiteter Irrtum besagt, dass eine Unterversicherung erst dann zum Tragen kommt, wenn das gesamte Haus bis auf die Grundmauern niederbrennt. Das Gegenteil ist der Fall: Der Versicherer kürzt jeden Teilschaden um genau denselben Prozentsatz, zu dem das Gebäude unterversichert ist.
| Rechenbeispiel | Ursprünglicher Zustand | Nach Sanierung & Anbau (nicht gemeldet) | Auswirkung im Schadensfall |
|---|---|---|---|
| Wohnfläche | 130 m² | 170 m² (+ 40 m² Anbau) | Fläche um 31 % vergrößert |
| Versicherungswert (Neuwert) | 400.000 Euro | 500.000 Euro | Wertsteigerung um 100.000 Euro |
| In der Police erfasste Summe | 400.000 Euro | 400.000 Euro (alt belassen) | Unterversicherung: 20 % (Deckungsquote 0,80) |
| Brandschaden am Dachstuhl | – | Schadenhöhe: 80.000 Euro | Entschädigung: $80.000 \times \frac{400.000}{500.000} =$ 64.000 Euro |
| Finanzielle Deckungslücke | – | – | 16.000 Euro Eigenanteil |
Im obigen Fall bleibt der Eigentümer auf 16.000 Euro Sanierungskosten sitzen – Geld, das er aus eigener Tasche aufbringen muss, obwohl der Brandschaden mit 80.000 Euro weit unter der vereinbarten Versicherungssumme von 400.000 Euro lag.
Die Falle beim Unterversicherungsverzicht
Viele moderne Wohngebäude-Policen werben prominent mit dem Klauselzusatz „Unterversicherungsverzicht“. Wer diesen Baustein im Vertrag hat, wiegt sich oft in trügerischer Sicherheit.
In den Allgemeinen Wohngebäude-Versicherungsbedingungen (VGB) gilt der Verzicht jedoch ausnahmslos an Bedingungen geknüpft:
- Wohnflächenmodell: Die Versicherung verzichtet nur dann auf die Einrede der Unterversicherung, wenn die Wohnfläche nach der Wohnflächenverordnung (WoFlV) im Antrag exakt angegeben wurde. Schaffen Sie durch den Ausbau des Dachbodens oder einen Anbau neue Wohnfläche und melden diese nicht unverzüglich nach, erlischt der Unterversicherungsverzicht rückwirkend.
- Wert-1914-Modell: Wurde das Gebäude über den fiktiven Wert 1914 (Gleitender Neuwert) eingestuft, gleicht der jährliche Anpassungsfaktor zwar die allgemeine Baupreisinflation aus, nicht jedoch bauliche Erweiterungen oder nachträglich eingebaute Luxusausstattungen wie Saunen, Kaminöfen oder Designerbäder.
Welche Pflichten und Deckungsbausteine beim Abschluss oder Wechsel einer Police sonst noch wichtig sind, zeigt der Fachüberblick Wohngebäudeversicherung: Leistungen und Vertrag prüfen.
Anzeigepflicht während der Bauphase: Gefahrenerhöhung nach § 57 VVG
Nicht erst die fertige Wohnfläche muss gemeldet werden. Bereits die Bauphase selbst stellt versicherungsrechtlich eine sogenannte Gefahrenerhöhung nach § 57 VVG dar:
- Erhöhte Brandgefahr: Heißarbeiten (z. B. Schweißen von Bitumenbahnen bei Flachdächern oder Löten von Kupferrohren) vervielfachen das Brandrisiko.
- Sturm- und Wasserschäden: Ein abgedecktes Dach oder provisorisch mit Planen gesicherte Wände sind anfällig für Starkregen und Sturmböen.
- Einbruchdiebstahl durch Baugerüste: Steht monatelang ein Fassadengerüst am Haus, erleichtert dies Einbrechern den Einstieg in Obergeschosse.
Informieren Sie Ihren Wohngebäude- und Hausratversicherer vor Beginn umfangreicher Baumaßnahmen schriftlich über Dauer, Art der Arbeiten und eventuelle Rüstungen. Die meisten Gesellschaften verlangen dafür keinen Mehrbeitrag, bestätigen den Versicherungsschutz aber schriftlich. Unterlassen Sie die Meldung, kann der Versicherer im Schadensfall wegen grob fahrlässiger Verletzung der Anzeigepflicht leistungsfrei sein.
Sollen auf dem Dach zudem Solarmodule oder an der Außenwand eine Wallbox montiert werden, gelten gesonderte Melde- und Klauselregeln, wie im Ratgeber PV-Anlage und Wallbox im Versicherungsschutz dargelegt wird.
Nächster Schritt für Eigentümer
Nehmen Sie vor oder direkt nach Abschluss von Anbauten oder Sanierungen Ihre letzte Versicherungspolice zur Hand. Vergleichen Sie die dort eingetragene Wohnfläche und Ausstattungsstufe mit dem realen Zustand nach dem Umbau. Senden Sie Ihrem Versicherer eine schriftliche Änderungsanzeige mit den neuen Bauplänen und bitten Sie um Bestätigung, dass der Unterversicherungsverzicht für die gesamte vergrößerte Fläche weiterhin uneingeschränkt gilt. Wie Sie im Ernstfall Fotos, Handwerkerrechnungen und Gutachten sichern, zeigt die Anleitung zum Thema Versicherungsschaden richtig dokumentieren.
Quellen und weiterführende Informationen
- § 75 VVG – Unterversicherung (Bundesministerium der Justiz)
- § 57 VVG – Gefahrerhöhung (Bundesministerium der Justiz)
- Gesamtverband der Versicherer (GDV) – Wertermittlung und Anpassung in der Wohngebäudeversicherung
- Bund der Versicherten (BdV) – Merkblatt zur Wohngebäudeversicherung und Unterversicherungsverzicht