Brand- und Rauchschaden: Ein Feuer, das sich nicht selbst ausbreiten kann, ist versicherungsrechtlich kein Brand
Die Bedingungen definieren Brand über drei Merkmale. Fehlt eines davon — und beim Sengschaden fehlt es fast immer —, greift die Feuerdeckung nicht, so verrußt die Wohnung auch sein mag.
Das Wichtigste in Kürze
- Als Brand gilt nur ein Feuer, das ohne bestimmungsgemäßen Herd entstanden ist oder ihn verlassen hat und sich aus eigener Kraft ausbreiten kann.
- Sengschäden erfüllen dieses dritte Merkmal nicht und sind in Standardbedingungen ausdrücklich ausgenommen.
- Nach § 81 VVG wird die Leistung bei grober Fahrlässigkeit gekürzt, nicht mehr vollständig gestrichen; viele Tarife verzichten bis zu einer bestimmten Summe ganz auf diese Einrede.
- Den über den Zeitwert hinausgehenden Neuwertanteil gibt es erst, wenn innerhalb von drei Jahren die Wiederherstellung sichergestellt ist.
- Der Gebäudeversicherer nimmt einen Mieter, der den Brand einfach fahrlässig verursacht hat, nach BGH-Rechtsprechung nicht in Regress.
Ein Topf mit Öl fängt Feuer, die Flamme steht dreißig Sekunden, dann liegt der Deckel drauf. Danach ist die Küche schwarz, der Dunstabzug hinüber, in der ganzen Wohnung hängt der Geruch. Für die Gebäudeversicherung ist die entscheidende Frage jetzt nicht, wie hoch der Schaden ist. Sie lautet: Hat sich das Feuer aus eigener Kraft ausgebreitet?
An dieser Formulierung hängen mehr abgelehnte Schadenmeldungen als an jeder anderen Klausel des Bedingungswerks.
Drei Merkmale, und alle drei müssen vorliegen
Die Bedingungen definieren Brand als ein Feuer, das ohne bestimmungsgemäßen Herd entstanden ist oder ihn verlassen hat und das sich aus eigener Kraft auszubreiten vermag. Ein bestimmungsgemäßer Herd ist dabei nicht nur der Kaminofen. Dazu zählen auch das Streichholz, das Feuerzeug, die Zigarettenglut, die brennende Kerze und die Gasflamme — überall dort, wo Feuer erzeugt, unterhalten oder eingeschlossen werden soll.
Daraus folgt die Systematik: Eine brennende Kerze ist kein Brand. Dieselbe Kerze, die eine Tischdecke entzündet, hat ihren Herd verlassen — ab diesem Moment liegt ein Brand vor, und zwar für den gesamten daraus entstandenen Schaden. Ein Kaminfeuer im Ofen ist versicherungsrechtlich unauffällig, ein Funke, der über den Bodenschutz hinaus das Parkett entzündet, nicht mehr.
Dasselbe gilt in beide Richtungen: Auch ein technischer Defekt, der nur glimmt und ohne zusätzliche Energiezufuhr wieder erlischt, erfüllt das dritte Merkmal nicht.
Der Sengschaden ist der häufigste Ablehnungsgrund
Ein Sengschaden entsteht durch Hitze oder Glut ohne Flamme, die sich selbst trägt: die Zigarette auf dem Teppich, das vergessene Bügeleisen auf dem Hemd, der Funke aus dem Kamin auf dem Laminat, der leergekochte Topf auf dem Ceranfeld. Standardbedingungen nennen Sengschäden ausdrücklich als nicht versichert — sie sind kein Unterfall des Brandes, sondern dessen Gegenteil.
Das führt zu einem Ergebnis, das Betroffene als absurd empfinden: Verkohlt das Essen im Topf, ohne dass die Flamme übergreift, sind auch die Ruß- und Sengschäden nicht gedeckt, die beim Hinaustragen des Topfes in der Wohnung entstehen. Der Schaden ist real, der Versicherungsfall nicht eingetreten.
Prüfen Sie deshalb im eigenen Vertrag, ob Sengschäden ausdrücklich eingeschlossen sind. Viele Tarife bieten das als Erweiterung, teils mit eigener Entschädigungsgrenze. Steht nichts davon im Bedingungswerk, ist die Lücke da.
Ruß ist ein Folgeschaden, keine eigene Gefahr
In der Grunddeckung sind Rauch- und Rußschäden nur ersetzbar, wenn sie Folge eines versicherten Brandes sind. Rauch aus einem defekten Trockner, aus einer undichten Feuerstätte oder aus der Nachbarwohnung fällt ohne gesonderte Klausel nicht darunter. Manche Bedingungen führen „Schäden durch Rauch“ oder Schäden durch Rauch aus Feuerungsanlagen als eigenen benannten Einschluss — ein Blick ins Inhaltsverzeichnis der Police lohnt.
Technisch ist Ruß gefährlicher, als er aussieht. Verbrennen Kunststoffe mit Chloranteil, entstehen Chloride, die auf Metall und Elektronik korrosiv wirken. Der Schaden wächst also in den Tagen nach dem Brand weiter, wenn nichts geschieht. Genau hier greift die nächste Pflicht.
Die ersten 48 Stunden — und was grobe Fahrlässigkeit kostet
§ 82 VVG verpflichtet Sie, nach Möglichkeit für die Abwendung und Minderung des Schadens zu sorgen und Weisungen des Versicherers einzuholen, soweit die Umstände es zulassen. Verletzen Sie das vorsätzlich, ist der Versicherer leistungsfrei; bei grober Fahrlässigkeit darf er kürzen — und die Beweislast dafür, dass keine grobe Fahrlässigkeit vorlag, tragen Sie.
Praktisch heißt das nach der Freigabe durch die Feuerwehr: durchlüften, betroffene von unbetroffenen Bereichen trennen, verrußte Elektrogeräte nicht einschalten, nasse Textilien nicht in geschlossenen Räumen liegen lassen. Was Sie dagegen nicht tun sollten, ist eigenmächtig entsorgen: Brandschutt, zerstörte Einbauten und beschädigte Geräte müssen für die Besichtigung dokumentiert oder zumindest nachweisbar sein. Fordern Sie den Einsatzbericht der Feuerwehr an und melden Sie den Schaden unverzüglich. Wie eine belastbare Dokumentation aufgebaut ist, steht unter Versicherungsschaden richtig dokumentieren.
Kosten der Schadenabwendung — Notverschluss, Trocknung, Bewachung — sind grundsätzlich ersatzfähig; halten Sie sie getrennt von den Wiederherstellungskosten fest.
Seit der VVG-Reform von 2008 gilt kein Alles-oder-nichts mehr. Nach § 81 VVG ist der Versicherer nur bei vorsätzlicher Herbeiführung leistungsfrei; bei grober Fahrlässigkeit ist er berechtigt, seine Leistung in einem der Schwere des Verschuldens entsprechenden Verhältnis zu kürzen. Aus der unbeaufsichtigten Kerze wird damit keine Nullnummer, sondern eine Quote.
Viele Wohngebäudetarife gehen darüber hinaus und verzichten ganz auf die Einrede der groben Fahrlässigkeit, häufig bis zu einer im Vertrag genannten Summe. Das ist eines der wenigen Leistungsmerkmale, die im Ernstfall sechsstellig wirken — und eines, das sich beim Vergleich zweier Angebote in einer Zeile prüfen lässt.
Den Neuwert gibt es nur gegen Wiederaufbau
Die gleitende Neuwertversicherung ersetzt die Kosten der Wiederherstellung, nicht den Restwert des abgebrannten Gebäudes. Den Teil der Entschädigung, der über den Zeitwert hinausgeht, erwerben Sie aber erst, sobald Sie innerhalb von drei Jahren nach Eintritt des Versicherungsfalls sichergestellt haben, dass die Entschädigung zur Wiederherstellung eines Gebäudes gleicher Art und Zweckbestimmung an der bisherigen Stelle verwendet wird. Verstreicht die Frist, bleibt der Zeitwert.
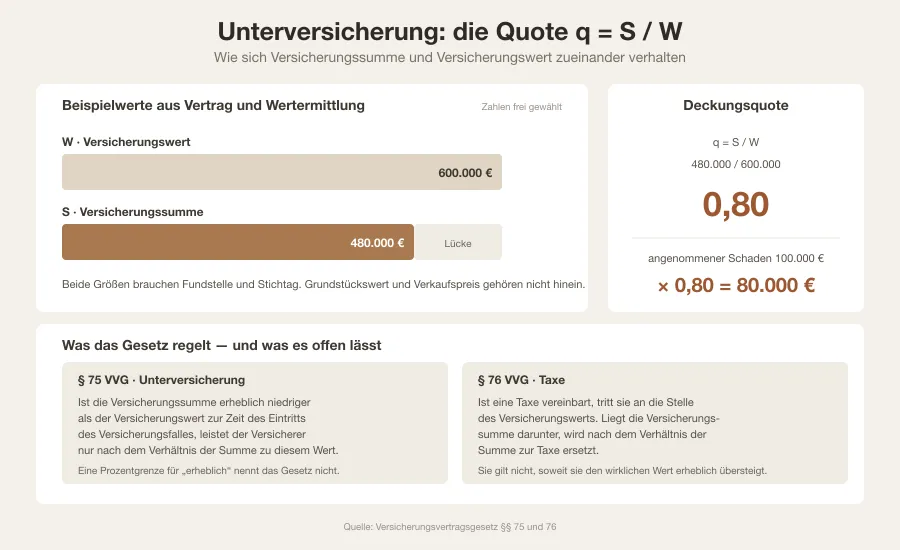
Wie streng diese Klausel auszulegen ist, hat der Bundesgerichtshof mit Urteil vom 20. April 2016 (IV ZR 415/14) geklärt. Wer nach einem Totalschaden überlegt, ob er verkauft statt aufbaut, sollte diese Weichenstellung früh mit Zahlen unterlegen — und zugleich die Versicherungssumme prüfen, weil eine Unterversicherung die Entschädigung anteilig kürzt; die Mechanik steht unter Versicherungssumme und gleitender Neuwert.
Wer zahlt für die Küche — und wer stellt die Höhe fest
Nach einem Küchenbrand beginnt regelmäßig ein zweiter Streit, diesmal nicht über das Ob, sondern über die Zuständigkeit: Gebäude- oder Hausratversicherung. Die Abgrenzung folgt nicht dem Kaufpreis, sondern der Bauart. Als Gebäudebestandteil gilt eine Küche, die auf Maß und individuell handwerklich für diesen Raum gefertigt und so eingefügt ist, dass sie sich nicht ohne erheblichen Wertverlust trennen lässt. Eine Serien-Einbauküche aus dem Küchenstudio, auch eine teure, ist im Zweifel Hausrat.
Dasselbe Muster gilt für Bodenbeläge, Markisen, Einbauschränke und die Photovoltaikanlage auf dem Dach — bei letzterer entscheidet häufig eine eigene Klausel, siehe Photovoltaik und Wallbox im Versicherungsschutz. Wer beide Verträge bei unterschiedlichen Gesellschaften hat, sollte die Abgrenzung vor dem Schaden klären; nach dem Brand verweist jede Seite gern auf die andere.
Neben dem eigentlichen Gebäudeschaden sind in den Bedingungen weitere Positionen benannt, die häufig übersehen werden: Aufräumungs- und Abbruchkosten, Bewegungs- und Schutzkosten für das Freilegen beschädigter Bauteile, Kosten der Schadenabwendung sowie Mietausfall beziehungsweise ein Mietwert für die Dauer der Unbewohnbarkeit — jeweils begrenzt auf die im Vertrag genannte Haftzeit und Entschädigungsgrenze. Listen Sie diese Positionen getrennt auf, sonst gehen sie in einer Pauschalsumme unter.
Bleibt die Höhe strittig, steht Ihnen das Sachverständigenverfahren offen: Sie können nach Eintritt des Versicherungsfalls verlangen, dass die Schadenhöhe so festgestellt wird. Beide Seiten benennen je einen Sachverständigen, diese benennen vor Beginn einen Obmann, der bei Abweichungen innerhalb der beiden Schätzungen entscheidet. Das Verfahren kostet Geld und Zeit, ist aber die einzige vertraglich vorgesehene Alternative zum Klageweg — und die Androhung allein bewegt manchen Regulierer.
Wenn der Mieter den Brand verursacht hat
Bei vermieteten Objekten stellt sich regelmäßig die Frage, ob der Gebäudeversicherer beim Mieter Regress nimmt. Der Bundesgerichtshof hat das mit Urteil vom 8. November 2000 (IV ZR 298/99) verneint: Der Gebäudeversicherungsvertrag ist ergänzend dahin auszulegen, dass er einen konkludenten Regressverzicht für Schäden enthält, die der Mieter durch einfache Fahrlässigkeit verursacht hat. Ob der Mieter selbst haftpflichtversichert ist, spielt dafür keine Rolle; spätere Entscheidungen des IV. Zivilsenats aus dem Jahr 2006 haben das bestätigt.
Bei grober Fahrlässigkeit des Mieters entfällt dieser Schutz — dann greift dessen Privathaftpflicht, sofern vorhanden. Als Vermieter lohnt es sich, im Mietvertrag auf eine Haftpflichtversicherung hinzuwirken und die Nachweise der Rauchwarnmelderwartung zu führen; die Anforderungen dazu stehen unter Rauchmelder in Haus und Wohnung.
Ihr nächster Schritt, noch bevor etwas passiert: Suchen Sie im Bedingungswerk die drei Stichworte Sengschäden, Rauch und grobe Fahrlässigkeit. Fehlt eines davon, kostet die Ergänzung meist wenig — und im Schadenfall entscheidet sie über alles. Ein Feuerlöscher in Küchennähe gehört zur selben Vorsorge, siehe Feuerlöscher und Löschdecke; wie die Systematik bei der zweiten großen Gefahr aussieht, zeigt Leitungswasserschaden.
Quellen und weiterführende Informationen
- Haufe – Wohngebäudeversicherung: Brand, Blitzschlag, Explosion
- Haufe – Feuerversicherung: Der Brandbegriff
- § 81 VVG – Herbeiführung des Versicherungsfalles
- § 82 VVG – Abwendung und Minderung des Schadens
- Juraforum – BGH zum Regressverzicht des Gebäudeversicherers des Vermieters (IV ZR 298/99)
- BGH, Urteil vom 20.04.2016 – IV ZR 415/14 zur strengen Wiederherstellungsklausel
- Stiftung Warentest – Einbauküche: Wann welche Versicherung für Schäden zahlt