Überschwemmung und Rückstau: Die Wohngebäudeversicherung zahlt hier nur mit einem zweiten Baustein
Wasser von außen ist in der Grunddeckung einer Wohngebäudeversicherung nicht enthalten. Und selbst wer den Elementarbaustein hat, verliert Geld, wenn die Rückstauklappe im Keller seit Jahren niemand angesehen hat.
Das Wichtigste in Kürze
- Sturm, Hagel, Feuer und Leitungswasser gehören zur Grunddeckung – Überschwemmung, Rückstau und Starkregen nur dann, wenn ein Elementarbaustein ausdrücklich vereinbart wurde.
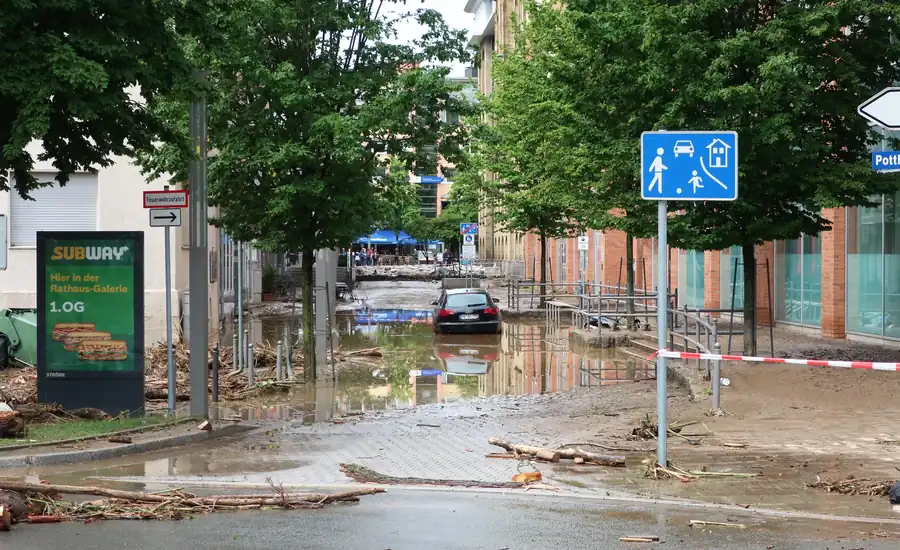
- Die üblichen Bedingungen setzen für eine Überschwemmung voraus, dass der Grund und Boden des Versicherungsgrundstücks überflutet war; Wasser, das nur an der Wand herunterläuft, erfüllt das nicht.
- Rückstau ist meist nur mit einer eigenen Obliegenheit versichert: Die Rückstausicherung muss funktionsbereit gehalten werden.
- Nach § 28 Abs. 2 VVG darf der Versicherer bei grob fahrlässiger Verletzung einer solchen Obliegenheit kürzen – die Beweislast für das Fehlen grober Fahrlässigkeit trägt der Versicherungsnehmer.
- ZÜRS Geo ordnet über 22 Millionen Adressen vier Gefährdungsklassen zu; GK 4 steht für statistisch mindestens ein Hochwasser in zehn Jahren, GK 1 für keine Betroffenheit nach gegenwärtiger Datenlage.
Nach einem Gewitter steht der Keller. Nicht hoch, vielleicht dreißig Zentimeter, aber es reicht für Estrich, Dämmung, Heizungsregelung und ein paar Kartons. Am nächsten Morgen liegt die Wohngebäudepolice auf dem Küchentisch, und der Blick geht zur Deckungsübersicht.
Dort steht in aller Regel: Feuer, Leitungswasser, Sturm und Hagel. Diese vier sind die klassische verbundene Wohngebäudeversicherung. Wasser, das von außen kommt – aus dem Kanal, vom Hang, vom Fluss oder vom Himmel –, gehört nicht dazu. Dafür gibt es einen zweiten Baustein, und wer ihn nicht ausdrücklich vereinbart hat, hat ihn nicht.
Der Elementarbaustein ist keine Ergänzung, sondern die eigentliche Deckung
Der Zusatz heißt je nach Anbieter erweiterte Elementarschadenversicherung, Naturgefahrenschutz oder ähnlich und umfasst typischerweise Überschwemmung, Rückstau, Starkregen, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch. Die Abgrenzung zur Grunddeckung verläuft dabei nicht nach Schadenhöhe, sondern nach Ursache: Reißt der Sturm das Dach ab und regnet es anschließend hinein, ist das ein Sturmschaden – nachzulesen im Beitrag zum Sturm- und Hagelschaden. Läuft dasselbe Wasser vom Hof in den Lichtschacht, ist es ein Elementarschaden und ohne den Baustein nicht versichert.
Schauen Sie deshalb zuerst nicht in die Bedingungen, sondern auf den Versicherungsschein: Steht dort eine eigene Position mit einer eigenen Prämie für Elementargefahren? Wenn nicht, endet die Prüfung an dieser Stelle, und alles Weitere ist eine Frage für den nächsten Vertrag, nicht für diesen Schaden.
Überschwemmung heißt: Der Boden muss unter Wasser gestanden haben
Ist der Baustein vorhanden, entscheidet die Definition. Die gebräuchlichen Bedingungswerke setzen für eine Überschwemmung voraus, dass der Grund und Boden des Versicherungsgrundstücks überflutet war – durch Ausuferung von oberirdischen Gewässern, durch Witterungsniederschläge oder durch Grundwasser, das an die Erdoberfläche tritt.
Aus diesem einen Satz folgen die drei häufigsten Streitfälle. Erstens: Wasser, das eine abschüssige Einfahrt hinunterläuft und durch die Kellertür drückt, ohne dass der Boden flächig überflutet war, fällt nach dieser Definition nicht ohne Weiteres darunter – die physikalische Seite dieses Falls steht im Beitrag zum Kellerabgang bei Starkregen. Zweitens: Grundwasser, das von unten durch die Bodenplatte drückt, ohne jemals an die Oberfläche zu treten, ist regelmäßig nicht versichert. Drittens: Regen, der durch ein gekipptes Fenster oder eine undichte Fassade eindringt, ist weder Überschwemmung noch Leitungswasser.
Viele neuere Bedingungswerke nennen Starkregen inzwischen ausdrücklich als eigene Gefahr und entschärfen damit den ersten Fall. Ob Ihre Bedingungen das tun, steht in Ihrer Police und nicht in einer allgemeinen Übersicht. Diese Einordnung beschreibt die verbreitete Vertragspraxis; maßgeblich ist im Streitfall allein Ihr eigener Bedingungstext, und wo darüber gestritten wird, beginnt die Rechtsberatung.
Rückstau kommt mit einer eigenen Pflicht
Rückstau ist der Sonderfall, bei dem das Wasser nicht über das Grundstück kommt, sondern durch die eigenen Ableitungsrohre zurück ins Haus – aus dem Bodenablauf, der Kellerdusche, der Waschmaschinenleitung. Er ist in den Elementarbedingungen üblicherweise mitversichert, aber fast immer mit einer ausdrücklich formulierten Obliegenheit: Rückstausicherungen sind funktionsbereit zu halten.
Das ist die Stelle, an der Verträge scheitern. Eine Rückstauklappe ist ein Bauteil mit beweglichen Dichtungen, das gewartet werden muss; welche Sicherung an welcher Stelle überhaupt zulässig ist, hängt an der Rückstauebene und ist im Beitrag zum Rückstauschutz im Keller ausgeführt. Wer über Jahre keinen Wartungsnachweis hat, steht im Schadenfall nicht nur ohne Klappe da, sondern ohne Beleg dafür, dass er sich um sie gekümmert hat.
Was § 28 VVG mit einer vernachlässigten Klappe macht
Die Rechtsfolgen einer verletzten Obliegenheit stehen nicht in den Bedingungen, sondern im Gesetz. § 28 Abs. 2 VVG: Bei vorsätzlicher Verletzung ist der Versicherer leistungsfrei. Bei grober Fahrlässigkeit ist er berechtigt, seine Leistung in einem der Schwere des Verschuldens entsprechenden Verhältnis zu kürzen – und die Beweislast dafür, dass keine grobe Fahrlässigkeit vorlag, trägt der Versicherungsnehmer.
Die Kürzung ist damit keine Alles-oder-nichts-Frage mehr, sondern eine Quote, die zwischen null und hundert Prozent liegen kann und über die im Zweifel gestritten wird. Zwei Vorschriften begrenzen sie. § 28 Abs. 3 VVG: Der Versicherer bleibt verpflichtet, soweit die Verletzung weder für den Eintritt des Versicherungsfalls noch für Feststellung oder Umfang der Leistung ursächlich war – wer also nachweist, dass die Wassermenge auch eine funktionierende Klappe überfordert hätte, entkommt der Kürzung. Und § 28 Abs. 4 VVG: Wird eine Auskunfts- oder Aufklärungsobliegenheit nach dem Schadenfall verletzt, tritt Leistungsfreiheit nur ein, wenn der Versicherer vorher durch gesonderte Mitteilung in Textform darauf hingewiesen hat.
Der praktische Schluss ist banal und trotzdem selten gezogen: Ein Wartungsprotokoll mit Datum, zweimal im Jahr, kostet nichts und verschiebt die Beweislage vollständig. Dieselbe Logik gilt an anderer Stelle für die Anzeige einer Baumaßnahme, die während der Bauzeit eine ganz eigene Rechtslage schafft und mit der Elementardeckung am fertigen Gebäude nichts zu tun hat.
Die Zone bestimmt Prämie, Selbstbehalt und manchmal die Annahme
Ob und zu welchem Preis ein Versicherer den Baustein anbietet, hängt an der Adresse. Die Versicherungswirtschaft arbeitet dafür mit ZÜRS Geo, einem Zonierungssystem, das über 22 Millionen Adressen erfasst und jeder von ihnen eine von vier Gefährdungsklassen zuordnet.
| Klasse | Bedeutung |
|---|---|
| GK 1 | nach gegenwärtiger Datenlage nicht vom Hochwasser größerer Gewässer betroffen |
| GK 2 | statistisch seltener als einmal in 100 Jahren ein Hochwasser |
| GK 3 | statistisch einmal in 10 bis 100 Jahren |
| GK 4 | statistisch mindestens einmal in 10 Jahren |
Der weit überwiegende Teil der Gebäude liegt in GK 1 und ist ohne Weiteres versicherbar. In GK 3 und vor allem GK 4 steigen Prämie und Selbstbeteiligung deutlich, und die Annahme kann an Auflagen geknüpft sein – etwa an einen Rückstauschutz oder an eine abgesicherte Kellerabgangstreppe. Umgekehrt gilt: Wer nachrüstet, kann eine Neubewertung verlangen. Ihre eigene Zone erfahren Sie über Ihren Versicherer oder Vermittler; unabhängige Einschätzungen bieten Initiativen wie der HochwasserPass.
Eine politische Entwicklung gehört danebengestellt, ohne sie zu überzeichnen: Eine Pflicht zur Elementarschadenversicherung besteht in Deutschland nicht. Im Koalitionsvertrag ist angekündigt, Wohngebäudeversicherungen künftig nur noch mit Naturgefahrenschutz anzubieten und Bestandsverträge zu einem noch zu bestimmenden Zeitpunkt entsprechend zu erweitern; im Bundestag liegt dazu ein Antrag der Fraktion Die Linke vom 26.03.2026 (Drucksache 21/5030). Ein Gesetz gibt es bislang nicht. Wer wartet, wartet auf etwas, das den nächsten Sommer nicht abdeckt.
Melden, mindern, dokumentieren – in dieser Reihenfolge
Nach § 30 VVG ist der Versicherungsfall unverzüglich anzuzeigen. Unverzüglich heißt ohne schuldhaftes Zögern, nicht sofort – aber im Zweifel noch am selben Tag und schriftlich, mit Uhrzeit des Ereignisses und einer ersten Beschreibung.
Bevor Sie abpumpen, fotografieren Sie den Wasserstand: eine Aufnahme mit Zollstock oder einem erkennbaren Maßstab an der Wand, dazu die Schlammkante, die nach dem Ablaufen bleibt. Sie ist der beste Beweis für die erreichte Höhe und verschwindet beim Reinigen. Danach beginnt das Mindern: abpumpen, Strom im betroffenen Bereich abschalten, Trocknung beauftragen, durchnässte Dämmung aus dem Bodenaufbau holen, bevor sie schimmelt. Werfen Sie beschädigte Gegenstände nicht weg, bevor sie fotografiert und gelistet sind – für Hausrat gilt eine eigene Police mit eigener Elementarklausel.
Halten Sie die Ursache auseinander: Kam das Wasser aus dem Bodenablauf, ist es Rückstau; stand der Hof unter Wasser, ist es Überschwemmung; tropft es aus einer Leitung, ist es ein Fall für die Grunddeckung, wie im Beitrag zum Leitungswasserschaden beschrieben. Diese Zuordnung entscheidet über die Deckung, und sie lässt sich später kaum noch rekonstruieren.
Die drei Blätter, die vor dem nächsten Starkregen im Ordner liegen sollten
Erstens der Versicherungsschein mit der Antwort auf die einzige wirklich wichtige Frage: Elementargefahren ja oder nein, mit welcher Selbstbeteiligung, mit welcher Wartezeit nach Abschluss. Zweitens die Auskunft über Ihre Gefährdungsklasse, schriftlich beim Versicherer angefragt. Drittens ein Wartungsnachweis für jede vorhandene Rückstausicherung, mit Datum und ausführendem Betrieb.
Wenn Sie den Baustein neu abschließen, beantworten Sie die Fragen nach Vorschäden vollständig und wahrheitsgemäß – § 19 VVG knüpft an falsche Angaben bei Vertragsschluss Rücktritts- und Kündigungsrechte, und ein verschwiegener Kellerschaden aus 2021 ist der teuerste Satz, den man in einem Antrag auslassen kann.
Quellen und weiterführende Informationen
- § 28 VVG – Verletzung einer vertraglichen Obliegenheit
- § 30 VVG – Anzeige des Versicherungsfalls
- GDV – ZÜRS Geo: Zonierungssystem für Überschwemmungsrisiko
- Bundestag – Drucksache 21/5030 vom 26.03.2026: Antrag zur Pflichtversicherung gegen Elementarschäden
- HochwasserPass – Kennen Sie Ihr Risiko?
- § 19 VVG – Anzeigepflicht bei Vertragsschluss