Erhaltungsrücklage und Sonderumlage: WEG-Sanierungen rechtssicher finanzieren
Reicht das WEG-Konto für Heizung oder Dach nicht aus, droht eine Sonderumlage. Wie Rücklagen nach § 19 WEG kalkuliert werden, warum der BFH Steuervorteile beim Kauf kippte und wann Beschlüsse anfechtbar sind.
Das Wichtigste in Kürze
- Die Erhaltungsrücklage (§ 19 Abs. 2 Nr. 4 WEG) ist Gemeinschaftsvermögen der rechtsfähigen Gemeinschaft der Wohnungseigentümer (§ 9a Abs. 3 WEG); beim Verkauf gibt es keinen Auszahlungsanspruch gegen die Gemeinschaft.
- Kein Steuerspareffekt beim Kauf: Der Bundesfinanzhof (Urteil II R 49/17 zu Teileigentum) hat entschieden, dass die Grunderwerbsteuer nicht um die anteilige Instandhaltungsrückstellung gemindert wird; die Begründung lässt sich auf Wohnungseigentum übertragen.
- Das WEG nennt keinen Mindestbetrag, sondern verlangt eine angemessene Rücklage. Die Sätze der II. BV sind Höchstsätze für die Kostenmiete im geförderten Wohnungsbau, keine Untergrenze; die Peterssche Formel ist eine Faustformel für eine eigene Modellrechnung.
- Eine Sonderumlage beschließen die Eigentümer als Vorschuss nach § 28 Abs. 1 Satz 1 in Verbindung mit § 19 Abs. 2 Nr. 5 WEG; Fälligkeit und Zahlungsweise können sie nach § 28 Abs. 3 WEG festlegen. Die Anfechtungsklage ist nach § 45 WEG binnen eines Monats zu erheben.
Reicht das WEG-Konto für eine neue Heizanlage, das Dach oder die Fassadendämmung nicht aus, muss die Eigentümerversammlung eine Sonderumlage beschließen. Die Erhaltungsrücklage (bis zur WEG-Reform 2020 Instandhaltungsrücklage genannt) wird laufend über das monatliche Hausgeld angespart, deckt aber in vielen Gemeinschaften nur Routineausbesserungen ab. Wer eine Wohnung kauft, stößt zudem auf einen weit verbreiteten Rechtsirrtum: Entgegen veralteten Ratgebern mindert die angesparte Rücklage die Grunderwerbsteuer seit dem Grundsatzurteil des Bundesfinanzhofs (BFH II R 49/17) nicht mehr.
Für eine ordnungsmäßige Finanzierung müssen Eigentümer wissen, wie hoch eine angemessene Rücklage sein muss, wann eine Sonderumlage rechtmäßig ist und wie Beschlüsse angefochten werden können.
Die Erhaltungsrücklage: Vermögen der Gemeinschaft
Die Erhaltungsrücklage gehört nicht den einzelnen Wohnungseigentümern persönlich, sondern zum Gemeinschaftsvermögen der rechtsfähigen Gemeinschaft der Wohnungseigentümer (GdWE, § 9a Abs. 3 WEG). Daraus ergeben sich zentrale rechtliche und steuerliche Konsequenzen:
- Kein Auszahlungsanspruch bei Auszug oder Verkauf: Verkauft ein Eigentümer seine Einheit, kann er seinen rechnerischen Anteil an der Erhaltungsrücklage nicht von der GdWE zurückfordern. Das Guthaben verbleibt im Vermögen der Gemeinschaft und kommt dem Erwerber über die weiter bestehende Rücklage zugute.
- Rechtsirrtum Grunderwerbsteuer (Urteil BFH II R 49/17): In älterer Literatur und vielen Kaufvertragsentwürfen wird empfohlen, den rechnerischen Anteil an der Instandhaltungsrücklage im notariellen Kaufvertrag gesondert auszuweisen, um darauf Grunderwerbsteuer zu sparen. Der Bundesfinanzhof hat diese Praxis mit Urteil vom 16. September 2020 (Az. II R 49/17) beendet und seine frühere Rechtsprechung aufgegeben: Beim rechtsgeschäftlichen Erwerb von Teileigentum wird die Bemessungsgrundlage nicht um die anteilige Instandhaltungsrückstellung vermindert; eine gesonderte Vereinbarung im Kaufvertrag ändert daran nichts. Entschieden wurde ein Fall von Teileigentum. Die Begründung, dass die Rücklage zum Gemeinschaftsvermögen gehört und nicht als Teil des Kaufpreises für die Einheit ausgewiesen werden kann, lässt sich auf Wohnungseigentum übertragen. Ob das Finanzamt im Einzelfall eine abweichende Behandlung vornimmt, klären Käufer vor dem Notartermin mit Notar oder Steuerberater.
- Steuerliche Absetzbarkeit für Vermieter: Wer eine Eigentumswohnung vermietet, kann die monatlichen Zuführungen zur Erhaltungsrücklage im Hausgeld nicht sofort als Werbungskosten absetzen (nach dem BFH-Urteil vom 26. Januar 1988, IX R 119/83; den Volltext konnten wir nicht öffentlich einsehen). Die Beträge werden erst in dem Veranlagungsjahr steuerlich wirksam, in dem der Verwalter das Geld tatsächlich für Handwerkerleistungen oder Baumaterialien der Erhaltungsmaßnahme verausgabt. Maßgeblich ist die Bescheinigung zur Jahresabrechnung.
- Zweckbindung: Die Erhaltungsrücklage ist für die Erhaltung des Gemeinschaftseigentums (Instandhaltung und Instandsetzung) angespart (§ 19 Abs. 2 Nr. 2 und 4 WEG). Ob daneben Mittel für bauliche Veränderungen entnommen werden dürfen, hängt von der Beschlusslage und der Zweckbestimmung der Gemeinschaft ab. Laufende Betriebskosten wie Hausmeister, Gartenpflege, Beleuchtung oder Versicherungen müssen über den regulären Wirtschaftsplan bezahlt werden.
Wie viel Erhaltungsrücklage ist angemessen?
Das Wohnungseigentumsgesetz schreibt in § 19 Abs. 2 Nr. 4 WEG die Ansammlung einer angemessenen Erhaltungsrücklage vor, beziffert aber keinen Mindestbetrag in Euro. Wie Sie den Kontostand einordnen, steht im Ratgeber Erhaltungsrücklage der WEG: Entscheidend sind Gebäudezustand und Maßnahmenplan, nicht eine pauschale Summe. Für eine eigene Überschlagsrechnung gibt es zwei Orientierungen, die beide keine rechtliche Mindestgrenze sind.
1. Orientierungswerte aus der II. BV: Höchstsätze der Kostenmiete
§ 28 Abs. 2 der Zweiten Berechnungsverordnung (II. BV) nennt Beträge, die im öffentlich geförderten Wohnungsbau als Instandhaltungskosten in der Kostenmiete angesetzt werden dürfen. Es sind Höchstsätze, keine Mindestgrenze für Wohnungseigentümergemeinschaften. Der Verordnungstext nennt als Grundwerte:
| Bezugsfertigkeit zum Jahresende | Höchstsatz laut Verordnungstext (je m² Wohnfläche und Jahr) |
|---|---|
| weniger als 22 Jahre zurück | 7,10 Euro |
| mindestens 22 Jahre zurück | 9,00 Euro |
| mindestens 32 Jahre zurück | 11,50 Euro |
| Zuschlag bei maschinell betriebenem Aufzug | 1,00 Euro |
Diese Grundwerte verändern sich nach § 28 Abs. 5a in Verbindung mit § 26 Abs. 4 II. BV; die aktuell gültigen Beträge sind höher als die im Gesetzestext genannten und wurden hier nicht ermittelt. Zudem verringern sich die Sätze unter bestimmten Voraussetzungen (etwa bei gewerblicher Wärmelieferung oder wenn der Mieter kleine Instandhaltungen trägt). Wer die Werte als Faustwert nutzt, sollte sie als grobe Orientierung für den laufenden Unterhalt verstehen. Ein Heizungstausch oder eine Dachsanierung lässt sich damit nach der Verordnung selbst nicht abdecken, denn der Ansatz dient nicht der Deckung von Modernisierungen.
2. Faustformel für eine eigene Modellrechnung: Die Peterssche Formel
Für die vorausschauende Planung wird häufig die Peterssche Formel genannt. Sie ist eine Faustformel aus der Literatur, keine gesetzliche Vorgabe, und wurde für diesen Ratgeber nicht an der Originalquelle geprüft. Ihre Grundannahmen: Über 80 Jahre Gebäudelebensdauer fallen Erhaltungskosten von rund 150 Prozent der Herstellungskosten an, davon etwa 70 Prozent beim Gemeinschaftseigentum.
Jährliche Rücklage = (Herstellungskosten pro m² × 1,5 × 0,70) / 80 JahreAls Beispiel nehmen wir angenommene Herstellungskosten von 3.500 Euro je Quadratmeter Wohnfläche. Das ist eine Rechengröße für dieses Modell, keine amtliche Statistik:
(3.500 Euro × 1,5 × 0,70) / 80 Jahre = 45,94 Euro/m² pro Jahr
Umgerechnet auf den Monat sind das rund 3,83 Euro je Quadratmeter Wohnfläche, bei 80 Quadratmetern rund 306 Euro im Monat.
Zum Vergleich: Eine Gemeinschaft, die nur 9 Euro je Quadratmeter und Jahr zurücklegt (der Höchstsatz der zweiten Stufe der II. BV als Beispielwert), spart bei 80 Quadratmetern 720 Euro im Jahr an, nach dem Modell wären es rund 3.675 Euro. Die Differenz beträgt rund 2.955 Euro im Jahr oder rund 29.550 Euro in zehn Jahren pro Wohnung. Je größer die Lücke zwischen Ansparen und Bedarf, desto wahrscheinlicher wird bei der ersten Großmaßnahme eine Sonderumlage. Wie Hausgelder und die jährliche Abrechnung im Detail kontrolliert werden, beschreibt der Leitfaden zum Thema Wirtschaftsplan und Jahresabrechnung.
Wann eine Sonderumlage fällig wird
Reicht die vorhandene Erhaltungsrücklage nicht aus, um eine beschlossene Sanierung zu bezahlen, muss die Eigentümerversammlung eine Sonderumlage beschließen. Rechtlich ist das ein Beschluss über Vorschüsse zur Kostentragung nach § 28 Abs. 1 Satz 1 WEG, dessen Festsetzung nach § 19 Abs. 2 Nr. 5 WEG zur ordnungsmäßigen Verwaltung gehört; nach Jahresende kommen Nachschüsse nach § 28 Abs. 2 WEG hinzu. Die Sonderumlage ist eine zusätzliche Beitragspflicht der Wohnungseigentümer zur Deckung eines konkreten Finanzbedarfs. Wann Forderungen fällig werden und wie sie zu erfüllen sind, können die Eigentümer nach § 28 Abs. 3 WEG beschließen.
| Merkmal | Erhaltungsrücklage | Sonderumlage |
|---|---|---|
| Zahlungsweise | Monatlich als fester Bestandteil des Hausgeldes | Einmalig oder in wenigen festgelegten Teilbeträgen |
| Zweck | Langfristige Vermögensbildung für künftige Sanierungen | Akute Schließung einer Finanzierungslücke bei einer konkreten Maßnahme |
| Fälligkeit | Fortlaufend zum Monatsersten | Zu einem im Beschluss kalendermäßig bestimmten Stichtag |
| Verteilung | Nach Miteigentumsanteilen (MEA) laut Wirtschaftsplan | Nach MEA (§ 16 Abs. 2 WEG), sofern kein anderer Schlüssel beschlossen wird |
Quelle: §§ 16 Abs. 2, 19 Abs. 2, 28 Abs. 1 WEG.
Rechenbeispiel: Sonderumlage für einen Heizungstausch
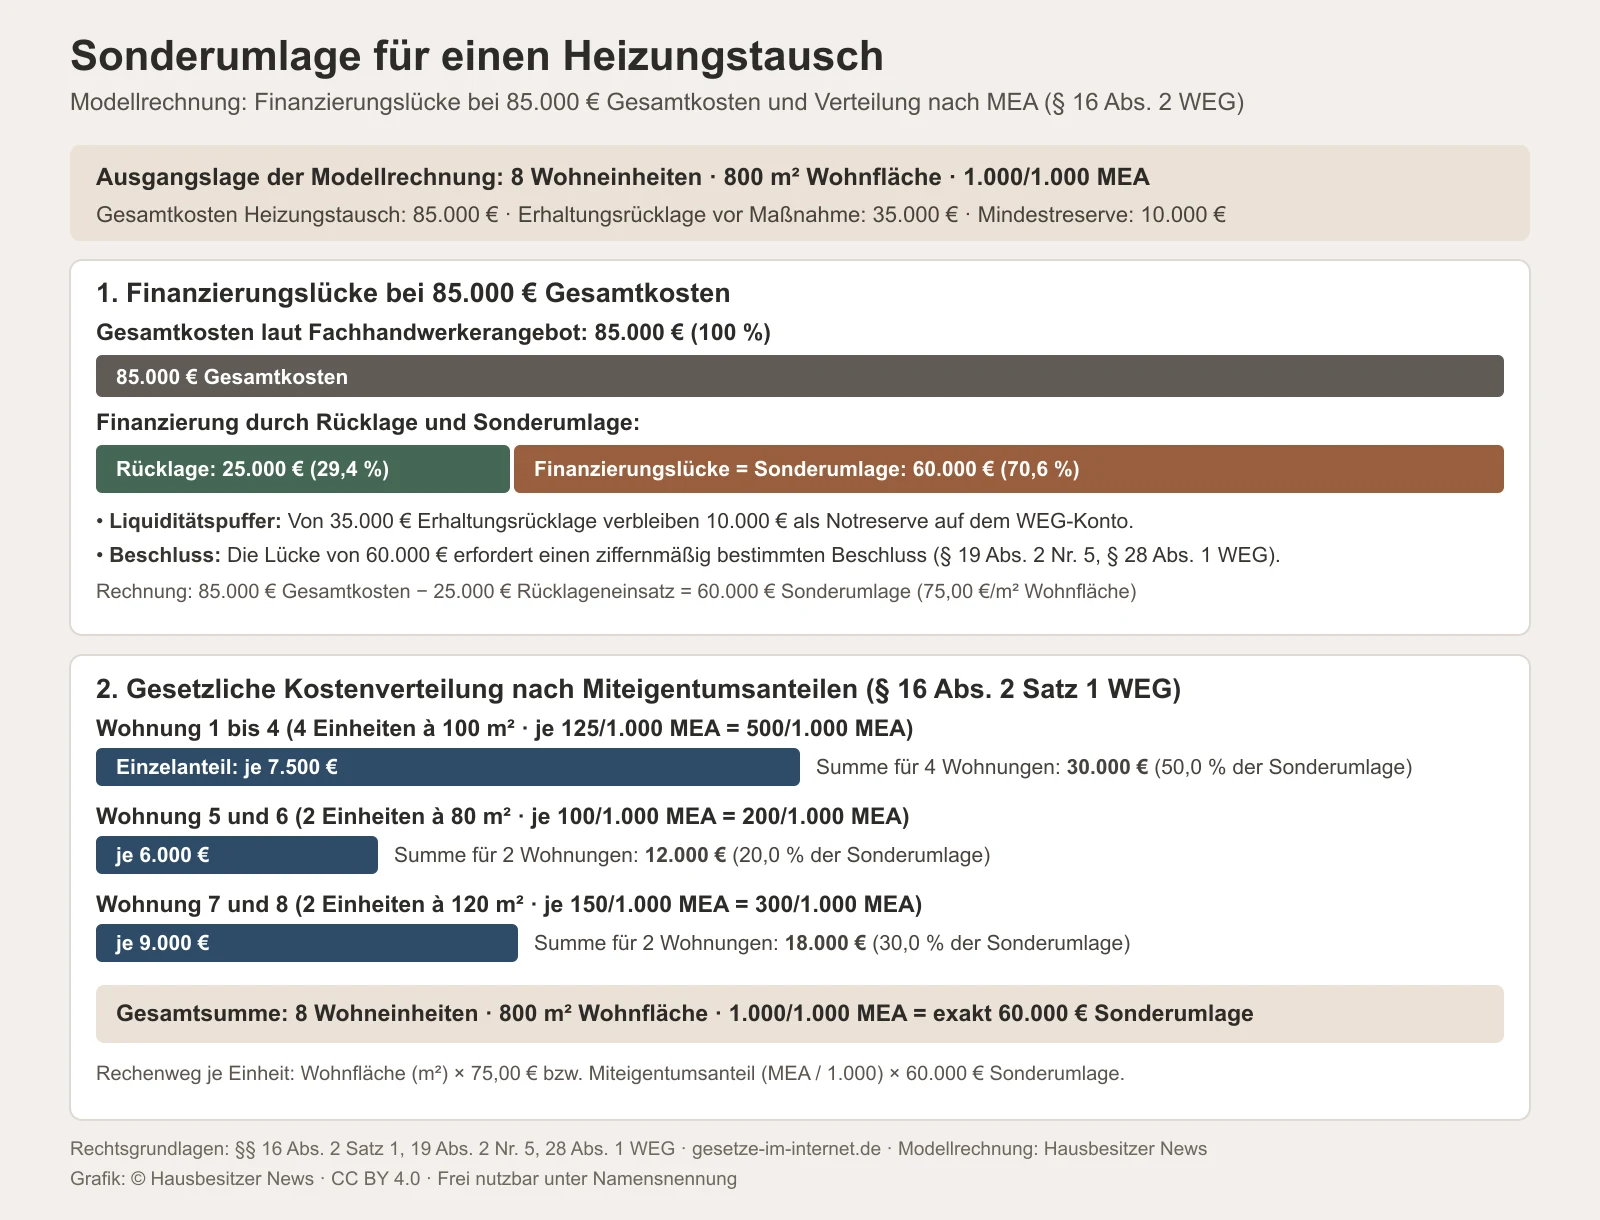
Ein Mehrfamilienhaus mit 8 Wohneinheiten und insgesamt 800 Quadratmetern Wohnfläche (1.000/1.000 Miteigentumsanteile) muss die Heizungsanlage erneuern.
- Gesamtkosten laut Handwerkerangebot: 85.000 Euro
- Vorhandener Stand der Erhaltungsrücklage: 35.000 Euro
- Notwendiger Liquiditätspuffer auf dem WEG-Konto für Notfälle: 10.000 Euro
- Zur Finanzierung einsetzbare Rücklagenmittel: 25.000 Euro
- Finanzierungslücke (erforderliche Sonderumlage): 60.000 Euro
Die 60.000 Euro werden nach den gesetzlichen Miteigentumsanteilen (§ 16 Abs. 2 Satz 1 WEG) auf die Eigentümer umgelegt (75,00 Euro je Quadratmeter Wohnfläche):
- Wohnung 1 bis 4 (4 Einheiten à 100 m², je 125/1.000 MEA): je 7.500 Euro Sonderumlage (zusammen 30.000 Euro).
- Wohnung 5 und 6 (2 Einheiten à 80 m², je 100/1.000 MEA): je 6.000 Euro Sonderumlage (zusammen 12.000 Euro).
- Wohnung 7 und 8 (2 Einheiten à 120 m², je 150/1.000 MEA): je 9.000 Euro Sonderumlage (zusammen 18.000 Euro).
- Gesamt: 8 Wohneinheiten mit 800 m² Wohnfläche und 1.000/1.000 MEA finanzieren gemeinsam exakt die 60.000 Euro Sonderumlage.
Vier Voraussetzungen für einen wirksamen Sonderumlagenbeschluss
Das Gesetz nennt für die Sonderumlage keine Checkliste. Damit ein Beschluss ordnungsmäßiger Verwaltung entspricht und vor Gericht Bestand hat, sollten nach der gängigen Praxis diese vier Punkte erfüllt sein:
- Konkreter Sanierungszweck: Der Beschluss muss die Baumaßnahme eindeutig bezeichnen, etwa unter Verweis auf ein konkretes Angebot oder Leistungsverzeichnis. Eine pauschale Sonderumlage „zur Aufstockung der Liquidität“ ohne greifbaren Anlass ist anfechtbar.
- Bezifferte Gesamtsumme: Der Gesamtbetrag der Sonderumlage muss im Beschlusstext mit einer exakten Euro-Ziffer festgelegt sein (z. B. 60.000 Euro).
- Eindeutiger Verteilungsschlüssel: Die Verteilung auf die Einheiten muss benannt werden. Im Regelfall gilt das Verhältnis der Miteigentumsanteile nach § 16 Abs. 2 Satz 1 WEG. Eine abweichende Verteilung kann die Gemeinschaft nach § 16 Abs. 2 Satz 2 WEG beschließen. Details regelt der Leitfaden zur Kostenverteilung in der WEG.
- Kalendermäßig bestimmter Fälligkeitstermin: Der Beschluss muss festlegen, wann der Betrag fällig ist (z. B. „fällig zum 15. November 2026“ oder in Raten zu zwei festen Terminen).
Für die Beschlussfassung entscheidet nach § 25 Abs. 1 WEG die Mehrheit der abgegebenen Stimmen; jeder Wohnungseigentümer hat eine Stimme (§ 25 Abs. 2 WEG). Welche Mehrheitsregeln gelten, erläutert der Beitrag zu Stimmrecht und Beschlussmehrheit.
Anfechtung: Fristen und Risiken für Eigentümer
Ist eine Sonderumlage unverhältnismäßig hoch, verstößt gegen die Grundsätze ordnungsmäßiger Verwaltung oder wurde formell fehlerhaft gefasst, können Eigentümer den Beschluss gerichtlich überprüfen lassen:
- Strikte Ein-Monats-Frist (§ 45 WEG): Die Anfechtungsklage nach § 44 Abs. 1 WEG muss innerhalb von einem Monat nach der Beschlussfassung erhoben und innerhalb von zwei Monaten nach der Beschlussfassung begründet werden. Sie ist gegen die Gemeinschaft der Wohnungseigentümer zu richten (§ 44 Abs. 2 WEG). Für eine Wiedereinsetzung bei Fristversäumnis verweist § 45 Satz 2 WEG auf die §§ 233 bis 238 ZPO.
- Bestandskraft bei Fristversäumnis: Wird die Klagefrist versäumt, erwächst der Beschluss in Bestandskraft. Ein fehlerhafter Beschluss wird damit verbindlich und kann vom Verwalter gegen jeden Miteigentümer vollstreckt werden, sofern er nicht ausnahmsweise nichtig ist (etwa bei Sittenwidrigkeit oder fehlender Beschlusskompetenz).
- Keine automatische aufschiebende Wirkung: Eine Anfechtungsklage befreit nicht von der Zahlungspflicht zum Fälligkeitstermin. Wohnungseigentümer müssen die Sonderumlage vorerst fristgerecht zahlen, um keinen Verzug und keine Verzugszinsen zu riskieren. Erst wenn das Gericht die Vollziehung im Wege einer einstweiligen Anordnung aussetzt oder den Beschluss rechtskräftig für ungültig erklärt, besteht ein Anspruch auf Rückabwicklung.
Wie eine Beschlussanfechtung formell eingeleitet wird, zeigt der Ratgeber Beschluss der Eigentümerversammlung anfechten.
Vermögensbericht nach § 28 Abs. 4 WEG prüfen
Seit der Reform des Wohnungseigentumsgesetzes muss der Verwalter nach § 28 Abs. 4 WEG nach Ablauf eines Kalenderjahres einen Vermögensbericht erstellen. Er muss nach dem Gesetzeswortlaut zwei Dinge enthalten:
- den Stand der Rücklagen nach § 28 Abs. 1 Satz 1 WEG, also auch der Erhaltungsrücklage, und
- eine Aufstellung des wesentlichen Gemeinschaftsvermögens.
Der Bericht ist jedem Wohnungseigentümer zur Verfügung zu stellen. Eine feste Euro-Schwelle, ab der die Rücklage zu niedrig ist, nennt das Gesetz nicht. Vergleichen Sie den ausgewiesenen Stand mit den anstehenden Maßnahmen, etwa dem Heizungstausch aus dem Rechenbeispiel, und sprechen Sie bei einer erkennbaren Lücke in der Versammlung eine Anpassung des Wirtschaftsplans an. Eine rechtzeitig erhöhte monatliche Zuführung verringert die Wahrscheinlichkeit einer Sonderumlage; ausschließen lässt sie sich dadurch nicht.
Quellen und weiterführende Informationen
- Wohnungseigentumsgesetz (WEG) – § 19 Regelung der Verwaltung und Benutzung durch Beschluss
- Wohnungseigentumsgesetz (WEG) – § 9a Gemeinschaft der Wohnungseigentümer
- Wohnungseigentumsgesetz (WEG) – § 28 Wirtschaftsplan, Jahresabrechnung, Vermögensbericht
- Wohnungseigentumsgesetz (WEG) – § 44 Beschlussklagen
- Wohnungseigentumsgesetz (WEG) – § 45 Fristen der Anfechtungsklage
- Bundesfinanzhof (BFH) – Urteil vom 16. September 2020, II R 49/17 zur Grunderwerbsteuer bei Instandhaltungsrückstellung
- Zweite Berechnungsverordnung (II. BV) – § 28 Instandhaltungskosten