Grundsteuer nach Anbau und Umbau: Nachfeststellung, Fristen und Meldepflicht
Wer Wohnfläche durch Anbau oder Dachausbau erweitert, muss dies dem Finanzamt melden. Welche Fristen nach § 228 BewG gelten und wie Landesmodelle reagieren.
Das Wichtigste in Kürze
- Bauliche Flächenerweiterungen wie Anbauten, Dachgeschossausbauten oder beheizte Wintergärten begründen nach § 228 Abs. 2 BewG eine gesetzliche Anzeigepflicht beim Lage-Finanzamt.
- Die Anzeige ist drei Monate nach Ablauf des Jahres fällig, in dem sich die Verhältnisse geändert haben, also bis zum 31. März des Folgejahres (§ 228 Abs. 2 BewG; in Bayern ebenfalls 31. März nach Art. 6 Abs. 5 BayGrStG).
- Die Fortschreibung wirkt nach § 222 Abs. 4 BewG ab dem 1. Januar des Jahres, das auf die Änderung folgt. Der Grundsteuerwert wird nur neu festgestellt, wenn er um mehr als 15.000 Euro abweicht (§ 222 Abs. 1 BewG).
- Nachfeststellung (§ 223 BewG) betrifft neu entstehende wirtschaftliche Einheiten, etwa bei Teilung eines Grundstücks. Ein Anbau am bestehenden Haus ist dagegen ein Fall der Wertfortschreibung, ein Neubau auf bisher unbebautem Grund meist ein Fall der Art- und Wertfortschreibung.
- In Bayern kostet jeder zusätzliche Quadratmeter Wohnfläche 0,35 Euro Grundsteuermessbetrag (0,50 Euro Äquivalenzzahl × 70 % Messzahl); in Baden-Württemberg werden Gebäude nach dem Landesgesetz grundsätzlich nicht bewertet.
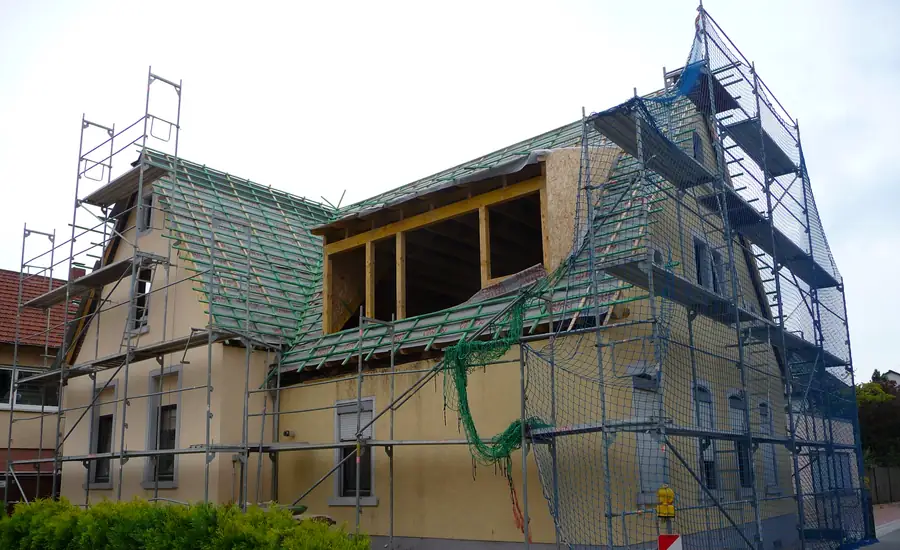
Wer sein Eigenheim durch einen Anbau vergrößert, das Dachgeschoss zu Wohnzwecken ausbaut oder eine gewerbliche Nutzung einrichtet, schafft nicht nur mehr Raum, sondern verändert die tatsächlichen Grundlagen der Grundsteuerbewertung. Viele Hausbesitzer wissen nicht, dass bauliche Veränderungen nicht erst bei der nächsten allgemeinen Hauptfeststellung relevant werden, sondern eine aktive gesetzliche Meldepflicht beim Finanzamt auslösen.
Die Anzeige ist eine Steuererklärung im Sinne der Abgabenordnung (§ 228 Abs. 5 BewG). Wird sie versäumt, kann das Finanzamt einen Verspätungszuschlag festsetzen, und die höhere Steuer gilt ab dem Fortschreibungszeitpunkt trotzdem. Wann eine Nachfeststellung oder Fortschreibung nach dem Bewertungsgesetz (BewG) greift, welche Fristen gelten und wie die Bundesländer abweichen, zeigt dieser Ratgeber.
Nachfeststellung versus Wertfortschreibung: Die Unterschiede
Im Bundesmodell des Bewertungsgesetzes gibt es mehrere Anpassungsverfahren, die oft fälschlich synonym verwendet werden:
| Verfahren | Gesetzliche Grundlage | Typischer Anlass auf dem Grundstück | Steuerliche Rechtsfolge |
|---|---|---|---|
| Nachfeststellung | § 223 Abs. 1 BewG | Nach dem Hauptfeststellungszeitpunkt entsteht eine wirtschaftliche Einheit neu (z. B. durch Teilung eines Grundstücks in zwei Flurstücke) oder eine bestehende Einheit wird erstmals zur Grundsteuer herangezogen | Erstmalige Feststellung des Grundsteuerwerts für die neue Einheit, Stichtag ist der 1. Januar des folgenden Jahres (§ 223 Abs. 2) |
| Wertfortschreibung | § 222 Abs. 1 BewG | Der Grundsteuerwert einer bestehenden Einheit weicht nach oben oder unten um mehr als 15.000 Euro vom bisherigen Wert ab (gerundet auf volle 100 Euro), etwa nach Anbau oder Dachausbau | Der Grundsteuerwert wird neu festgestellt |
| Artfortschreibung | § 222 Abs. 2 BewG | Die Art der wirtschaftlichen Einheit ändert sich und das ist für die Besteuerung von Bedeutung (z. B. unbebautes Grundstück wird bebaut, Wohnhaus erhält gewerblichen Anteil) | Die Art wird neu festgestellt |
| Zurechnungsfortschreibung | § 222 Abs. 2 BewG | Eigentümerwechsel durch Kauf, Schenkung oder Erbfall | Zurechnung auf den neuen Eigentümer |
Wer an ein bestehendes Haus ein 30 Quadratmeter großes Wohnzimmer anbaut, löst keine Nachfeststellung aus, sondern gegebenenfalls eine Wertfortschreibung. Das gilt nur, wenn der Grundsteuerwert dadurch um mehr als 15.000 Euro steigt; bleibt die Änderung darunter, bleibt der Wert bestehen. Ein Neubau auf einem bisher unbebauten Grundstück macht dieses nicht automatisch zu einer neuen wirtschaftlichen Einheit: Die Einheit besteht schon, ihre Art und ihr Wert ändern sich, was eine Art- und Wertfortschreibung nach § 222 BewG auslöst. Eine Nachfeststellung kommt dagegen bei einer realen Teilung des Grundstücks in Betracht. Eine Einliegerwohnung im selben Haus ist für sich allein keine eigene wirtschaftliche Einheit; sie wirkt über Wert und Art der bestehenden Einheit.
Gesetzliche Anzeigepflicht nach § 228 BewG und Fristen
Nach § 228 Abs. 2 BewG sind Steuerpflichtige verpflichtet, Änderungen der tatsächlichen Verhältnisse, die sich auf die Höhe des Grundsteuerwerts, die Vermögensart oder die Grundstücksart auswirken oder zu einer erstmaligen Feststellung führen können, ohne Aufforderung dem zuständigen Finanzamt anzuzeigen. Die Anzeige knüpft an Änderungen an, die sich auswirken können. Ob der Wert am Ende tatsächlich neu festgestellt wird, entscheidet erst die 15.000-Euro-Schwelle des § 222 Abs. 1 BewG; im Zweifel schadet die Anzeige nicht.
Gesetzliche Meldefrist (Bundesmodell):
Drei Monate ab Ablauf des Kalenderjahres, in dem sich die Verhältnisse geändert haben,
also bis zum 31. März des Folgejahres.
Praxisbeispiel zur Fristberechnung:
- Ein Eigentümer errichtet im März 2026 einen Wintergarten (25 m² Wohnfläche) und stellt die Arbeiten im August 2026 fertig.
- Die Verhältnisse haben sich 2026 geändert, die Anzeige muss daher spätestens bis zum 31. März 2027 erfolgen.
- Die steuerliche Wirkung einer Fortschreibung beginnt nach § 222 Abs. 4 BewG am 1. Januar 2027, dem Beginn des Jahres nach der Änderung. Für 2026 bleibt die bisherige Grundsteuer unverändert.
Welche Baumaßnahmen meldepflichtig sind – und welche nicht
Nicht jede Handwerkerrechnung interessiert das Finanzamt. Reine Instandhaltungs- und Modernisierungsmaßnahmen ohne Flächenzuwachs lösen im Regelfall keine Anzeigepflicht aus:
Meldepflichtige Maßnahmen:
- Wohnflächenerweiterung: Ausbau des Dachgeschosses zu Wohnräumen, Anbau von Zimmern, beheizte Wintergärten (voll als Wohnfläche nach der Wohnflächenverordnung WoFlV anzurechnen).
- Nutzungsänderung: Umwandlung von bisherigen Kellerräumen oder Scheunen zu Büro- oder Praxisflächen.
- Abriss und Teilrückbau: Rückbau von Gebäudeteilen, Abriss von Garagen oder Nebengebäuden (senkt den Grundsteuerwert).
- Zukauf oder Verkauf von Grundstücksflächen: Reale Teilung oder Vereinigung von Flurstücken.
Nicht meldepflichtige Maßnahmen:
- Energetische Sanierung: Neue Fenster, Fassadendämmung, Dachdämmung oder Kellerdeckendämmung ohne Flächengewinn.
- Heizungstausch: Einbau einer Wärmepumpe oder Pelletheizung statt Gas- oder Ölheizung.
- Photovoltaikanlagen: Die Montage von Aufdach-Photovoltaikanlagen oder Balkonkraftwerken berührt die Grundsteuer B nicht.
- Schönheitsreparaturen: Neue Bäder, Fußbodenbeläge oder Malerarbeiten.
Wie der Grundsteuerwert und der Messbetrag grundsätzlich ermittelt werden, erläutert die Übersicht zu /recht-finanzen/grundsteuerwert-und-messbetrag/.
Besonderheiten der Landesmodelle: Der Sonderfall Baden-Württemberg
Durch die Öffnungsklausel zur Grundsteuerreform weichen mehrere Bundesländer vom Bundesmodell ab:
- Bundesmodell (11 Länder, darunter NRW, Rheinland-Pfalz, Berlin): Die Wohnfläche fließt in das Ertragswertverfahren über pauschalierte Nettokaltmieten ein. Ein Anbau erhöht den Grundsteuerwert unmittelbar.
- Flächenmodelle (Bayern, Hessen, Niedersachsen, Hamburg): Hier zählen Flächen statt Verkehrswerte. In Bayern gilt nach Art. 3 BayGrStG eine Äquivalenzzahl von 0,04 Euro je Quadratmeter Grund und Boden (unter bestimmten Voraussetzungen ermäßigt) und von 0,50 Euro je Quadratmeter Gebäudefläche. Für den Äquivalenzbetrag der Wohnflächen beträgt die Messzahl nach Art. 4 Abs. 1 BayGrStG 70 %. Jeder zusätzliche Quadratmeter Wohnfläche erhöht den Grundsteuermessbetrag daher um
1 m² × 0,50 Euro × 70 % = 0,35 Euro. Der Messbetrag wird nach Art. 7 Abs. 1 Satz 4 BayGrStG wegen einer Erhöhung des Gebäudeanteils aber erst neu festgesetzt, wenn dieser um mehr als 5 Euro steigt; bei Wohnfläche ist das ab 15 zusätzlichen Quadratmetern der Fall (15 × 0,35 = 5,25 Euro). Die Anzeige ist auch in Bayern bis zum 31. März des Folgejahres abzugeben (Art. 6 Abs. 5, Art. 7 Abs. 2 BayGrStG). Für Hessen, Niedersachsen und Hamburg mit ihren Lage- und Wohnlagefaktoren gelten eigene Landesregeln, die dieser Ratgeber nicht auswertet. - Modifiziertes Bodenwertmodell (Baden-Württemberg): Nach dem Landesgrundsteuergesetz Baden-Württemberg wird die Grundsteuer B im Kern auf Basis der Grundstücksfläche und des Bodenrichtwerts erhoben; das Gebäude und seine Wohnfläche gehen nicht in den Grundsteuerwert ein. Ein Anbau oder Dachausbau verändert den Grundsteuerwert in Baden-Württemberg daher in der Regel nicht, solange keine Grundstücksfläche hinzukommt. Ob eine geänderte Nutzung, etwa von Wohnen zu Gewerbe, die Steuermesszahl berührt und wann sie anzuzeigen ist, regelt das Landesgesetz gesondert; hier hilft im Zweifel die Nachfrage beim Finanzamt.
So melden Sie die Flächenänderung beim Finanzamt
Um die Anzeigepflicht rechtssicher zu erfüllen, gehen Eigentümer folgendermaßen vor:
- Wohnfläche neu berechnen: Ermitteln Sie die neu entstandene Wohnfläche strikt nach den Vorgaben der Wohnflächenverordnung (WoFlV): Räume mit lichter Höhe unter 1 Meter zählen nicht; Dachschrägen zwischen 1 und 2 Metern Höhe zählen zu 50 Prozent; Terrassen und Balkone regelmäßig zu 25 Prozent.
- Meldung über ELSTER abgeben: Die Anzeige ist nach § 228 Abs. 6 BewG elektronisch über die amtliche Schnittstelle zu übermitteln, in der Regel über das Portal www.elster.de. Sie ist eine eigenhändig zu unterschreibende Steuererklärung (§ 228 Abs. 5 BewG) und gehört an das für die gesonderte Feststellung zuständige Finanzamt (§ 228 Abs. 4 BewG). Nur auf Antrag verzichtet die Finanzbehörde zur Vermeidung unbilliger Härten auf die elektronische Übermittlung. Das Aktenzeichen aus dem bisherigen Feststellungsbescheid sollte angegeben werden.
- Zeitpunkt der Änderung angeben: Entscheidend ist, wann sich die tatsächlichen Verhältnisse geändert haben, etwa mit der Bezugsfertigkeit des Anbaus, nicht die Baugenehmigung. Dieses Kalenderjahr bestimmt auch die Frist bis zum 31. März des Folgejahres.
- Neuen Grundsteuerbescheid prüfen: Das Finanzamt erlässt einen geänderten Grundsteuerwert- und Grundsteuermessbescheid. Die Gemeinde passt im Anschluss den eigentlichen Grundsteuerbescheid an. Wie Sie den Hebesatz-Bescheid der Kommune kontrollieren, zeigt der Ratgeber zu /recht-finanzen/grundsteuerbescheid-2026-pruefen/. Bei Verkäufen oder Erbfällen greifen wiederum gesonderte Regeln nach /recht-finanzen/grundsteuer-bei-eigentumerwechsel/.
Quellen und weiterführende Informationen
- § 222 Bewertungsgesetz (BewG) – Fortschreibungen
- § 223 Bewertungsgesetz (BewG) – Nachfeststellung
- Bayerisches Grundsteuergesetz (BayGrStG) – Art. 3 Äquivalenzzahlen, Art. 4 Messzahlen, Art. 6 und 7 Verfahren
- § 228 Bewertungsgesetz (BewG) – Erklärungspflicht und Anzeigepflicht
- Wohnflächenverordnung (WoFlV) – Verordnung zur Berechnung der Wohnfläche