Bauzinsen im November: Wann zehn Jahre günstiger sind
Bauzinsen im November: Zehn Jahre sind in Interhyps jüngster Wochentabelle günstiger als fünf. Stand 7. November 2026 hängt der Abstand von der Beleihung ab; unsere Rechnung zeigt das Risiko kurzer Bindungen.
Das Wichtigste in Kürze
- Interhyp nennt für die Woche 26. Oktober bis 1. November bei 80 Prozent Beleihung 4,25 Prozent effektiv für zehn und 4,27 Prozent für fünf Jahre.
- Im Modell mit 200.000 Euro und gleicher Rate müsste der Anschlusszins nach fünf Jahren auf rund 4,24 Prozent sinken, damit die kurze Bindung gleichzieht.
- Ein laufender Festzinsvertrag wird durch die Debatte nicht automatisch teurer. Individuelle Angebote und tragbare Raten bleiben entscheidend.
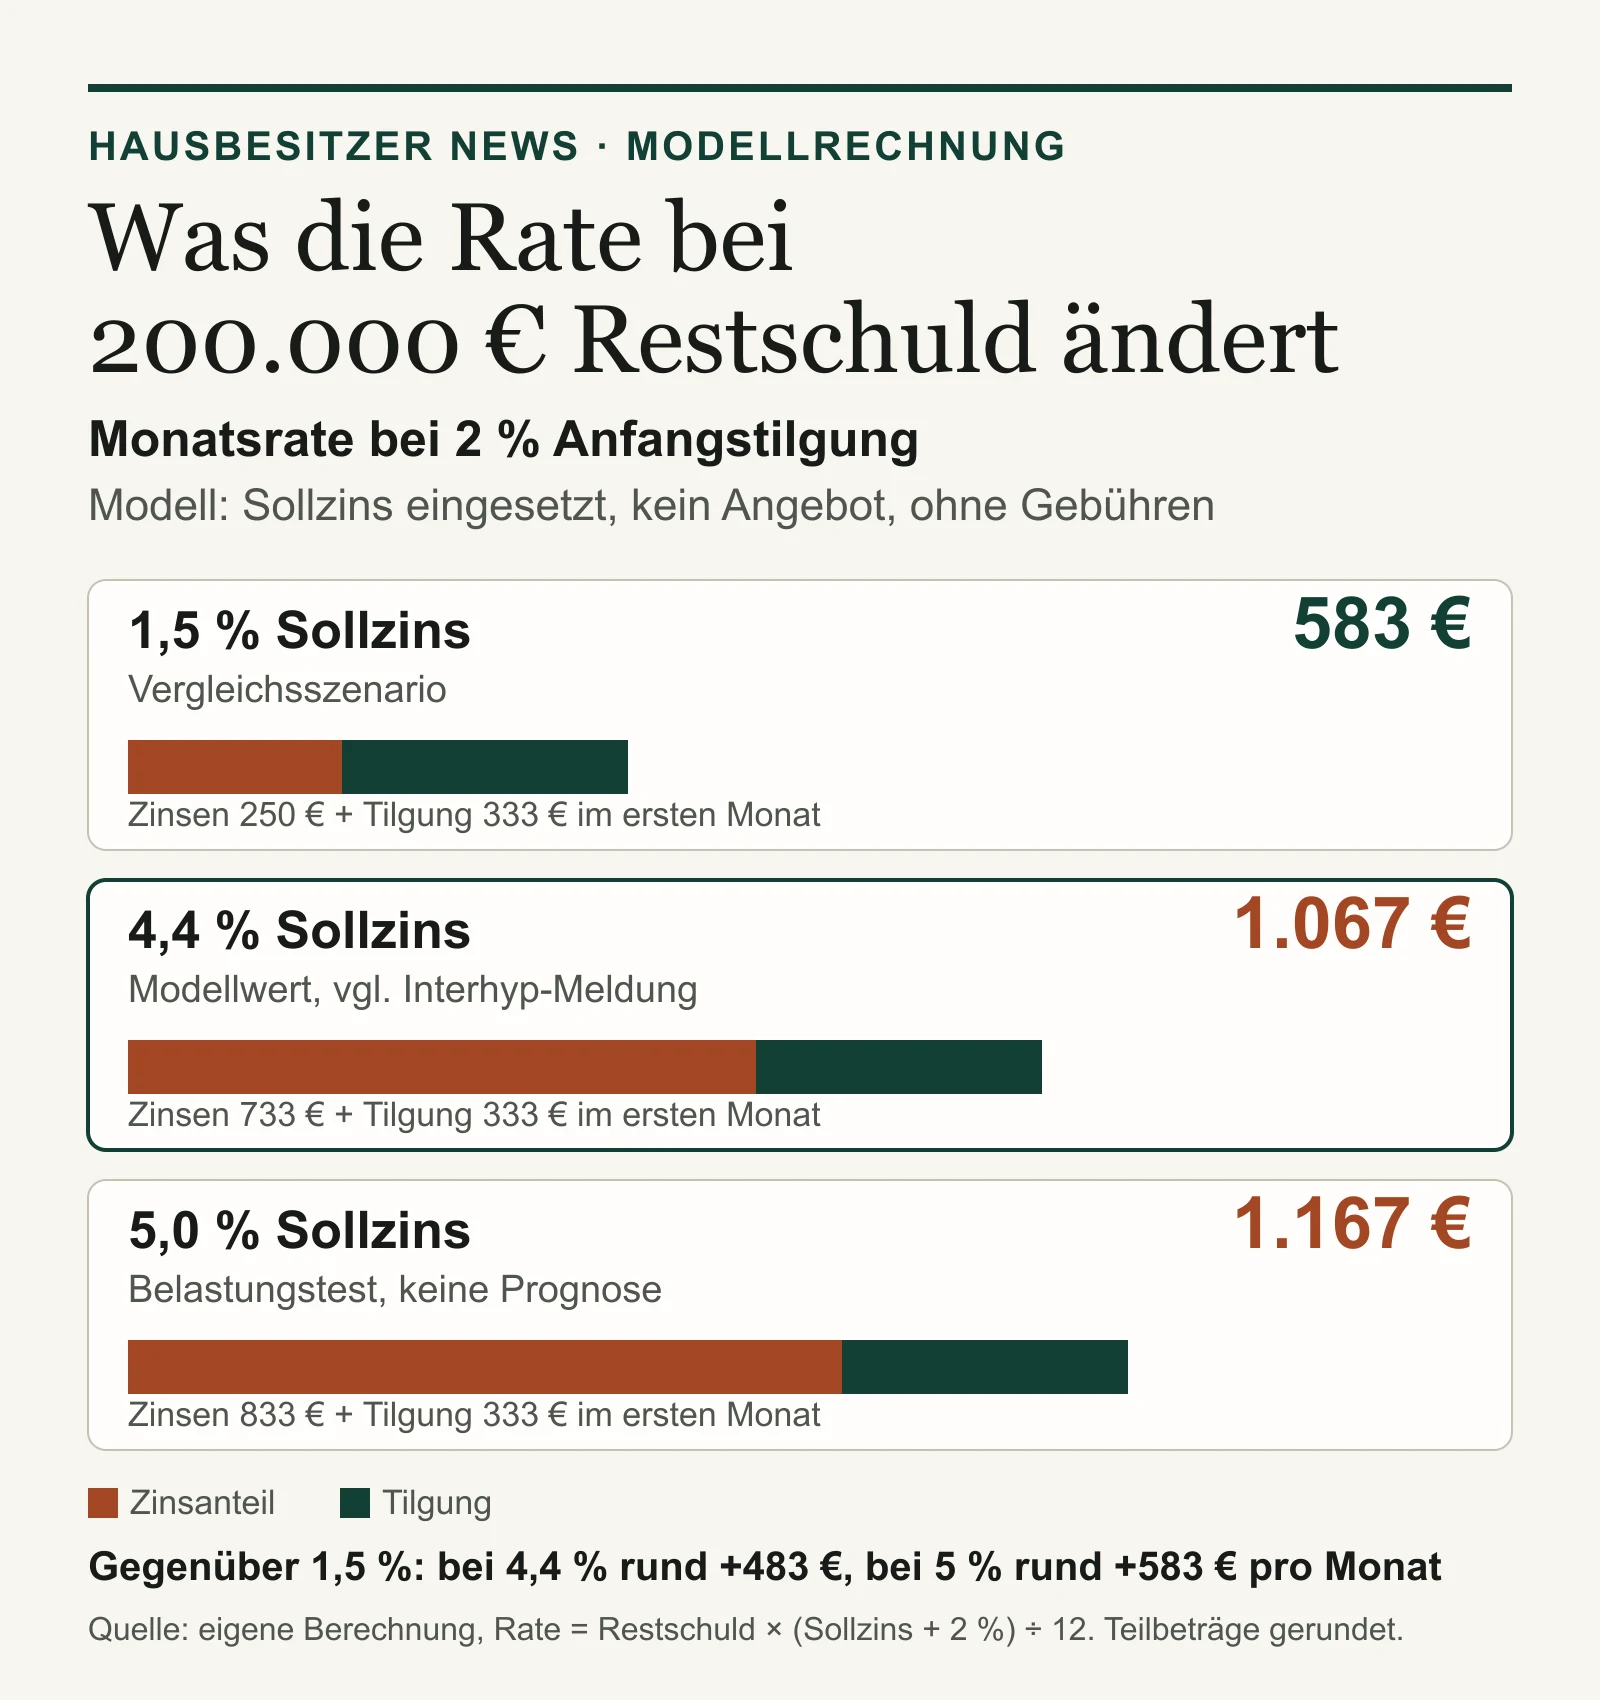
Bauzinsen im November machen eine kurze Zinsbindung nicht automatisch günstiger: Interhyp weist für die Woche vom 26. Oktober bis 1. November bei 80 Prozent Beleihung 4,25 Prozent effektiv für zehn Jahre und 4,27 Prozent für fünf aus. Zehn Jahre sind dort günstiger, der Abstand beträgt aber nur 0,02 Prozentpunkte. Wer jetzt eine Anschlussfinanzierung braucht, sollte deshalb beide Laufzeiten mit denselben Kreditdaten vergleichen. Bei modellhaften 200.000 Euro Restschuld und 4,4 Prozent Sollzins ergeben sich 1.067 Euro Monatsrate mit 2 Prozent Anfangstilgung. Ein laufender Festzinsvertrag wird durch die aktuelle Debatte nicht automatisch teurer.
Was 200.000 Euro Restschuld jetzt kosten können
Die folgende eigene Modellrechnung trennt zwei Ziele: eine niedrige Anfangsrate und eine vollständige Rückzahlung in 20 Jahren. Beides ist nicht dasselbe.
| Angenommener Sollzins pro Jahr | Zinsen im ersten Monat | Monatsrate mit 2 % Anfangstilgung | Monatsrate für vollständige Rückzahlung in 20 Jahren |
|---|---|---|---|
| 1,5 % als Vergleichsszenario | 250 € | 583 € | 965 € |
| 4,0 % | 667 € | 1.000 € | 1.212 € |
| 4,4 % | 733 € | 1.067 € | 1.255 € |
| 4,5 % | 750 € | 1.083 € | 1.265 € |
| 5,0 % als Belastungsszenario | 833 € | 1.167 € | 1.320 € |
Annahmen: 200.000 Euro Restschuld zum Beginn der Anschlussfinanzierung, monatliche Zahlung und Verzinsung, keine zusätzlichen Kosten. Die erste Ratenvariante ergibt sich aus Restschuld × (Sollzins + Anfangstilgung) ÷ 12. Die zweite verwendet die Annuitätenformel: Rate = K × q ÷ (1 − (1 + q)^−240), mit K = 200.000 Euro und q = Jahres-Sollzins ÷ 12. Alle Beträge sind auf volle Euro gerundet.
Für die vollständige Rückzahlung wird ein unveränderter Zins über 20 Jahre unterstellt. Das ist eine Rechenannahme, kein Versprechen für einen Kredit mit nur zehnjähriger Zinsbindung. Die 4,4 Prozent sind als Sollzins-Szenario eingesetzt; sie bilden kein konkretes Interhyp-Angebot nach.
Gegenüber dem Vergleichsszenario mit 1,5 Prozent steigt die Rate bei gleicher Anfangstilgung um rund 483 Euro monatlich. Soll der Rückzahlungstermin gleich bleiben, beträgt der Abstand rund 289 Euro. Welche Rate Ihr Haushalt dauerhaft verkraftet, ist wichtiger als die niedrigste Einstiegsrate.
Bauzinsen im November: Was die neue Wochentabelle zeigt
Interhyps jüngste beim Abruf am 7. November verfügbare Tabelle bezieht sich ausdrücklich auf Konditionsangebote vom 26. Oktober bis 1. November 2026. Sie nennt effektive Jahreszinsen, keine für jeden Haushalt verfügbaren Sollzinsen:
| Beleihungsauslauf laut Interhyp | Fünf Jahre | Zehn Jahre | Abstand zugunsten zehn Jahren |
|---|---|---|---|
| Unter 70 % | 4,18 % | 4,13 % | 0,05 Prozentpunkte |
| 80 % | 4,27 % | 4,25 % | 0,02 Prozentpunkte |
| Über 90 % | 4,64 % | 4,50 % | 0,14 Prozentpunkte |
Der Beleihungsauslauf beschreibt das Verhältnis des Kredits zum von der Bank angesetzten Beleihungswert der Immobilie. Er ist nicht automatisch der finanzierte Anteil des Kaufpreises. Wer Kaufnebenkosten und Kaufpreis kennt, kann daraus deshalb noch nicht exakt seine Tabellenzeile bestimmen.
Die eigene Auswertung zeigt: Innerhalb dieser Tabelle ist der Unterschied zwischen den Beleihungsgruppen größer als der Laufzeitenabstand. Bei zehn Jahren liegen zwischen unter 70 und über 90 Prozent Beleihung 0,37 Prozentpunkte. Daraus folgt keine garantierte Ersparnis durch eine bestimmte Eigenkapitalzahlung. Die Bank muss zunächst bestätigen, welchen Immobilienwert und welche Konditionsgruppe sie tatsächlich ansetzt.
Baufi24 nennt auf seiner am 7. November aktualisierten Seite 4,26 Prozent gebundenen Sollzins für ein Beispiel mit 300.000 Euro Darlehen, 90 Prozent Beleihung, zehn Jahren Bindung und 2 Prozent Anfangstilgung. Das ist kein Marktdurchschnitt und wegen des anderen Zinsbegriffs kein direkter Gegenwert zu Interhyps Effektivzinsen. Im Baufi24-Beispiel ergibt die einfache Anfangsratenrechnung 300.000 × (4,26 % + 2 %) ÷ 12 eine Monatsrate von 1.565 Euro. Zusätzliche Kosten sind dabei nicht angesetzt.
Für Ihren Vergleich bedeutet das: Lassen Sie sich Sollzins, Effektivzins, Monatsrate und Restschuld schriftlich nebeneinander nennen. Eine niedrigere Werbeziffer ist erst aussagekräftig, wenn Darlehenssumme, Beleihung, Bindung und Tilgung übereinstimmen. Bauzinsen im November sind damit keine einzelne Zahl, sondern mehrere unterschiedlich abgegrenzte Beobachtungen.
Oktober-Vergleich: zehn Jahre günstiger als fünf
Biallo berichtet am 22. Oktober über eine ungewöhnliche Preisreihenfolge: Im eigenen Baufinanzierungs-Index stehen 4,36 Prozent effektiv für zehn Jahre Zinsbindung den 4,47 Prozent für fünf Jahre gegenüber. Die längere Sicherheit ist in diesem Vergleich also nicht teurer. Das ist die neue Frage hinter der Bauzinsdebatte: Lohnt eine kurze Bindung überhaupt, wenn sie zunächst mehr kostet?
Die Werte beschreiben den Biallo-Index, nicht Ihren persönlichen Kredit. Die zugehörige Angebotstabelle nennt 300.000 Euro Darlehen, 80 Prozent Beleihung und 1,5 Prozent Anfangstilgung. Sie lässt sich deshalb nicht unverändert auf eine Anschlussfinanzierung über 200.000 Euro übertragen. Ein Effektivzins ist zudem kein Sollzins, den man ohne Weiteres in die Monatsratenformel einsetzen darf.
Interhyp enthält neben der jüngeren Wochentabelle weiterhin einen Kurzüberblick mit 4,5 Prozent und Stand 15. Oktober. Diese Angaben dürfen nicht als gleichzeitige Messungen derselben Kreditgruppe gelesen werden. Auch die Differenz zum älteren Biallo-Index belegt für sich allein keinen allgemeinen Zinsrückgang. Unsere Restschuldrechnung verwendet deshalb weiterhin ausdrücklich angenommene Sollzinsen, keine behauptete persönliche Bankkondition.
Biallo ist hier Originalquelle für den eigenen Index, Interhyp für die eigene Konditionsbeobachtung und das eigene Bankenpanel, Baufi24 für das eigene Finanzierungsbeispiel. Die Unternehmen haben ein kommerzielles Interesse an Finanzproduktvergleichen oder Vermittlung. Ihre Angaben sind keine amtlichen Vollerhebungen sämtlicher Banken.
Wann fünf Jahre trotzdem günstiger wären
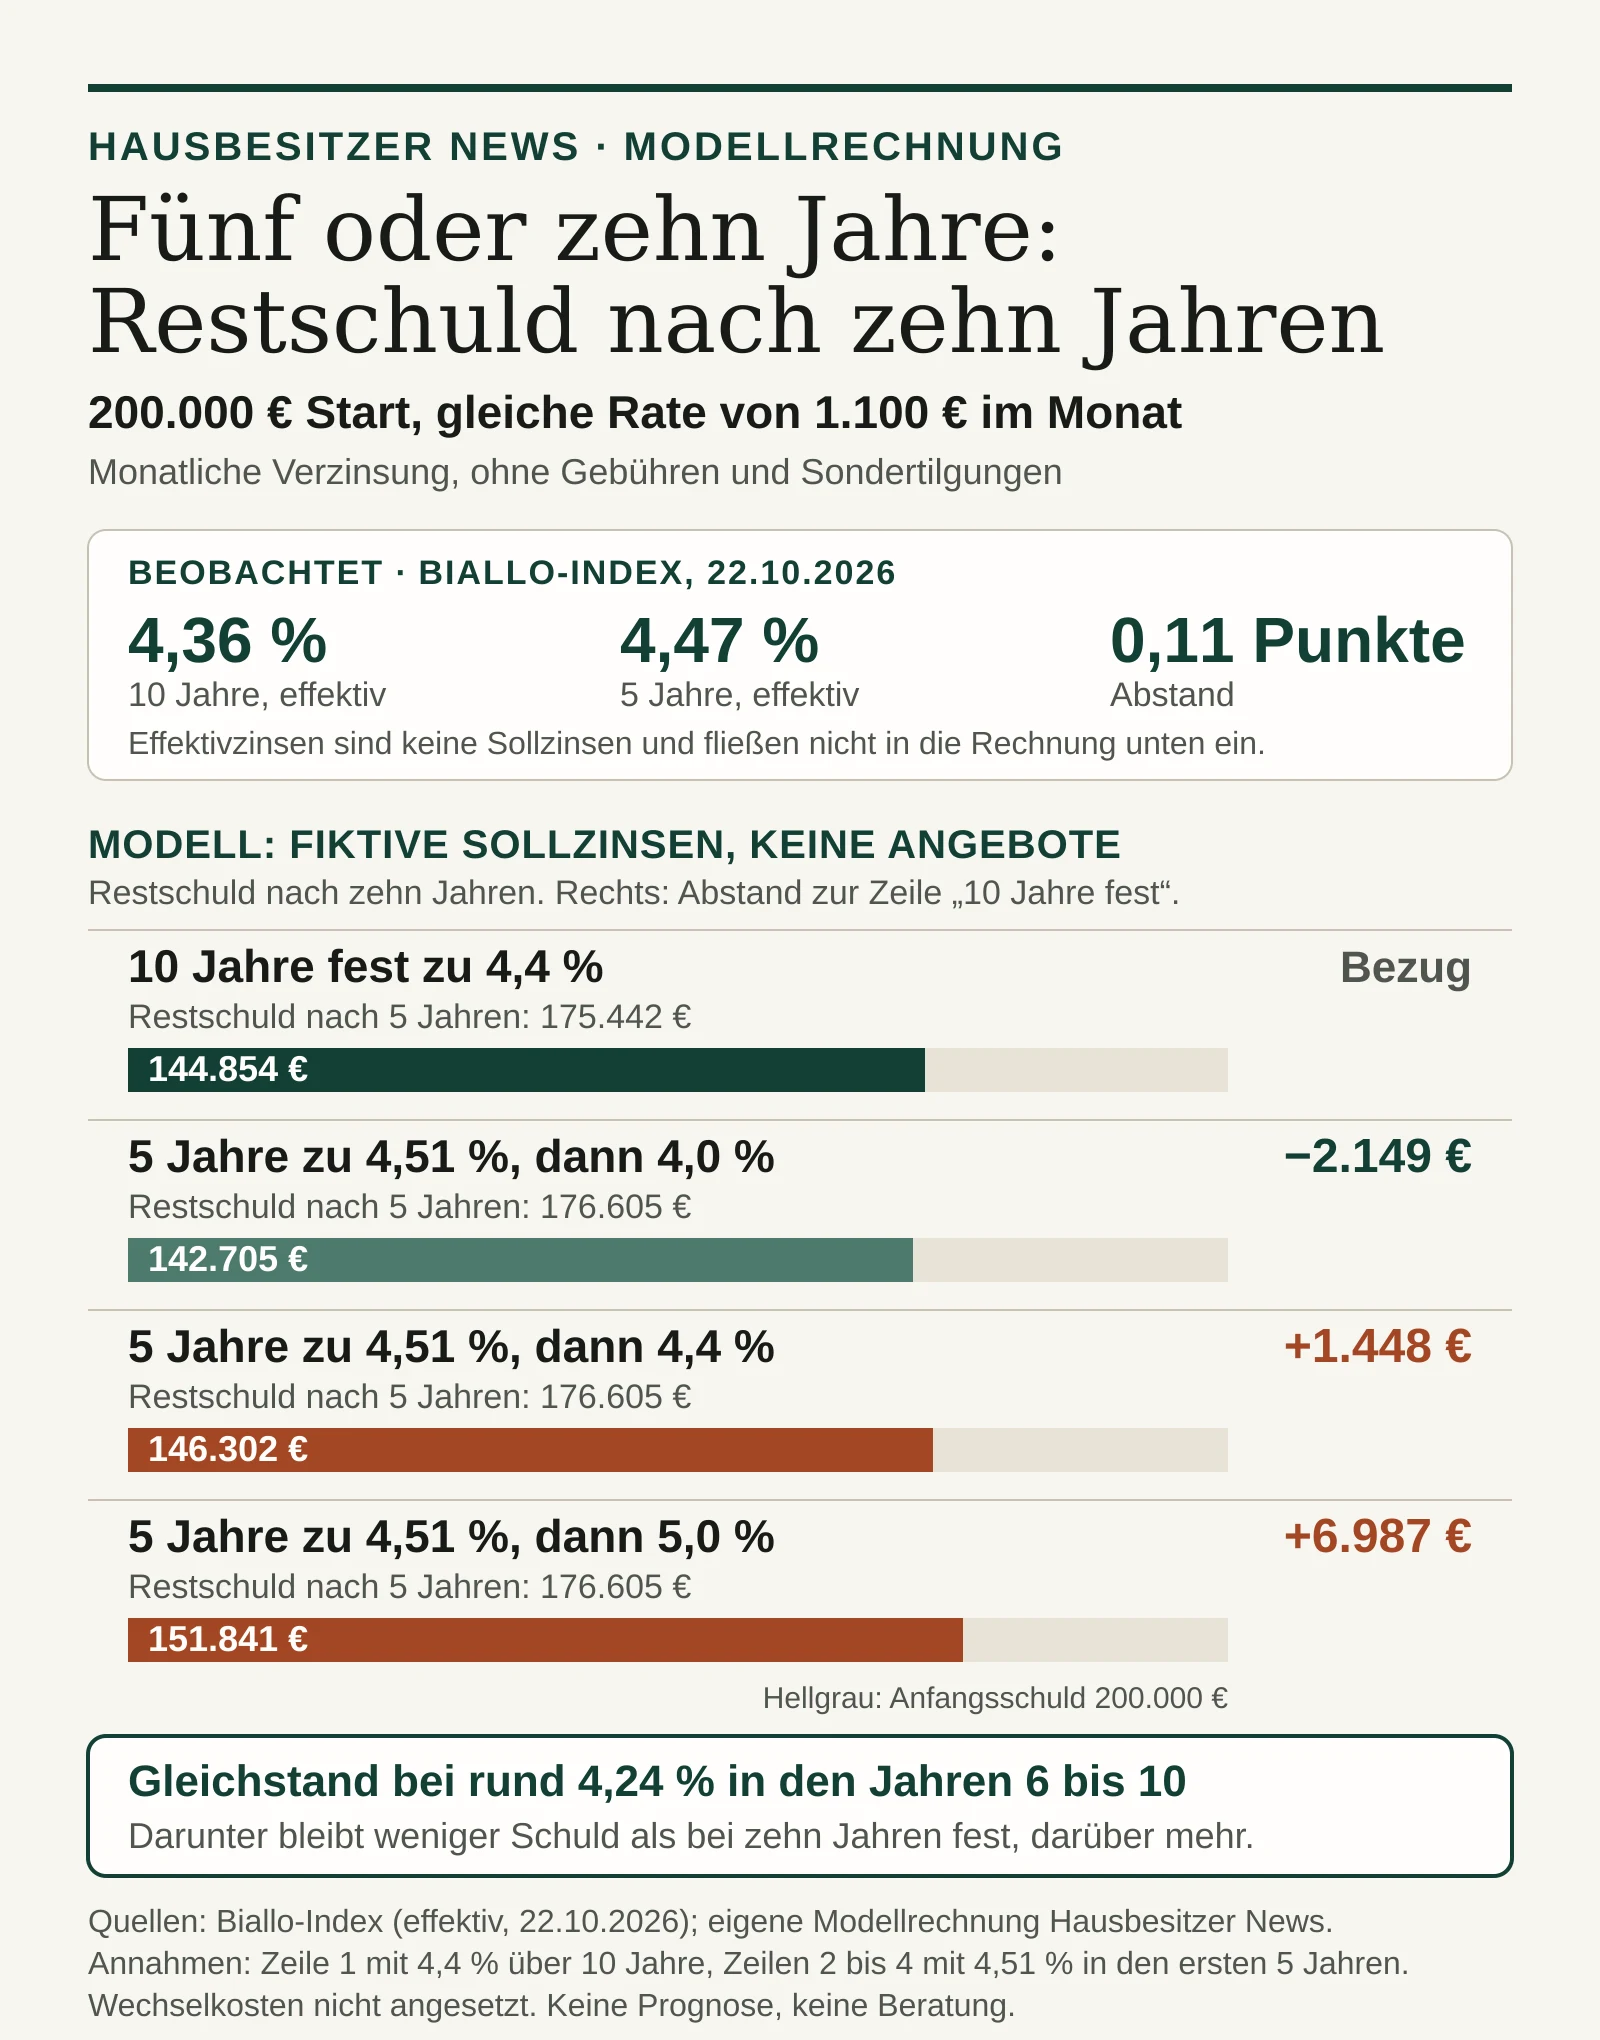
Eine kurze Zinsbindung ist eine Wette auf die spätere Anschlusskondition. Wie groß der nötige Rückgang wäre, zeigt ein zweites, bewusst vereinfachtes Modell. Wir setzen die beobachtete Differenz von 0,11 Prozentpunkten als frei gewählte Sollzinsdifferenz ein: 4,4 Prozent für zehn Jahre und 4,51 Prozent für fünf Jahre. Das ist kein Angebotsvergleich.
Annahmen: 200.000 Euro Anfangsschuld, identische Monatsrate von 1.100 Euro, monatliche Verzinsung, keine Gebühren und keine Sondertilgungen. Bei der kurzen Variante bleibt die Rate auch nach fünf Jahren unverändert. Nach insgesamt zehn Jahren vergleichen wir die verbleibende Schuld. Weil beide Haushalte dieselben Raten zahlen, bedeutet weniger Restschuld hier zugleich geringere Zinskosten.
| Variante im Modell | Restschuld nach fünf Jahren | Restschuld nach zehn Jahren |
|---|---|---|
| Zehn Jahre fest zu 4,4 % | rund 175.442 € | rund 144.854 € |
| Fünf Jahre zu 4,51 %, danach 4,0 % | rund 176.605 € | rund 142.705 € |
| Fünf Jahre zu 4,51 %, danach 4,4 % | rund 176.605 € | rund 146.302 € |
| Fünf Jahre zu 4,51 %, danach 5,0 % | rund 176.605 € | rund 151.841 € |
Die kurze Bindung holt ihren anfänglichen Nachteil im Modell ungefähr dann auf, wenn der Sollzins für die zweiten fünf Jahre auf 4,24 Prozent fällt. Bei 4,0 Prozent verbleiben nach zehn Jahren rund 2.149 Euro weniger Schulden als bei der langen Bindung. Bei 5,0 Prozent wären es dagegen rund 6.987 Euro mehr. Wechselkosten würden die kurze Variante zusätzlich belasten; sie sind hier nicht angesetzt.
Rechenweg je Abschnitt: Restschuld = K × (1 + q)^n − Rate × ((1 + q)^n − 1) ÷ q. Dabei ist q der Jahres-Sollzins geteilt durch zwölf und n die Zahl der Monatsraten. Die zweite Fünfjahresphase beginnt mit der Restschuld aus der ersten Phase. Verglichen werden jeweils ungerundete Ergebnisse, die Tabelle ist auf Euro gerundet.
Die Rechnung sagt nicht voraus, welcher Zins in fünf Jahren erreichbar sein wird. Sie macht vielmehr die Bedingung sichtbar, die hinter dem Argument „später wird es billiger“ steckt. Wer diese Unsicherheit nicht tragen kann, sollte den Vorteil einer längeren Planbarkeit nicht allein gegen eine Zinsprognose eintauschen.
Was Prognosen für Ihre Entscheidung leisten
Im auf der Interhyp-Seite veröffentlichten Oktober-Bankenpanel erwarten für die nächsten ein bis zwei Monate 80 Prozent gleichbleibende und 20 Prozent fallende Bauzinsen. Langfristig rechnen 60 Prozent mit fallenden, 40 Prozent mit steigenden Konditionen. Das sind Einschätzungen der befragten Institute, keine Wahrscheinlichkeitsgarantie für Ihren Vertrag.
Interhyp erklärt außerdem, dass langfristige Bauzinsen von Kapitalmarktrenditen und Pfandbriefen beeinflusst werden und nicht unmittelbar dem EZB-Leitzins folgen. Für Sie heißt das: Eine erwartete Leitzinsänderung ersetzt kein verbindliches Angebot. Vergleichen Sie am selben Tag Restschuld, Zinsbindung, Monatsrate, Sondertilgungen und die Restschuld am Ende der Bindung.
Eine unveränderte Rate kann die Tilgung fast aufzehren
Angenommen, Ihr Monatsbudget für den Kredit beträgt 744 Euro. Bei 200.000 Euro Restschuld und 4,4 Prozent Sollzins entfallen im ersten Monat bereits rund 733 Euro auf Zinsen. Nur knapp 11 Euro tilgen die Schuld.
Unter denselben Modellannahmen blieben nach zehn Jahren noch rund 198.400 Euro offen. Die niedrige Rate hätte die Restschuld also kaum abgebaut. Bei 4,5 Prozent würden schon die anfänglichen Monatszinsen von 750 Euro das angenommene Budget übersteigen. Ein solches Szenario ist ein Warnsignal für die Haushaltsrechnung, kein Vorschlag für eine Finanzierung.
Welche Fristen Sie vor dem Bankwechsel prüfen sollten
Nach § 489 BGB können Sie einen Festzinskredit ganz oder teilweise mit einem Monat Frist zum Ende der Zinsbindung kündigen, wenn diese vor der vereinbarten Rückzahlung endet und keine neue Sollzinsvereinbarung getroffen ist.
Bei längerer Bindung besteht außerdem ein Kündigungsrecht zehn Jahre nach vollständigem Empfang des Darlehens mit sechs Monaten Frist. Eine spätere neue Vereinbarung über Sollzins oder Rückzahlungszeit kann den Fristbeginn verschieben. Nach wirksamer Kündigung muss der geschuldete Betrag binnen zwei Wochen zurückgezahlt sein, sonst gilt die Kündigung als nicht erfolgt. Stimmen Sie deshalb Auszahlung und Ablösung ab, bevor Sie den alten Vertrag beenden.
§ 493 Absatz 1 BGB verpflichtet die Bank bei einem entsprechenden Verbraucherdarlehen spätestens drei Monate vor Bindungsende zur Information, ob sie eine neue Zinsbindung anbietet; bei Bereitschaft muss sie den angebotenen Sollzins nennen. Sie müssen nicht bis zu diesem Schreiben warten, um Alternativen zu vergleichen.
Was Sie jetzt vorbereiten können
- Notieren Sie Ende der Zinsbindung und voraussichtliche Restschuld zum Ablösetermin.
- Lassen Sie Angebote mit identischen Eckdaten rechnen. Prüfen Sie neben dem Effektivzins auch Monatsrate, Restschuld nach Bindungsende und Sondertilgungsrechte.
- Rechnen Sie einen höheren Zins als Belastungstest durch. Die 5 Prozent in unserer Tabelle sind keine Prognose.
- Bei einem späteren Ablösetermin vergleichen Sie eine frühzeitige Zinssicherung mit dem Abwarten. Der Ratgeber zu Zinsbindung und Anschlussfinanzierung erklärt Prolongation, Umschuldung und Forward-Darlehen. Im Forward-Rechner können Sie unterschiedliche Annahmen durchspielen.
Aktualisierung vom 7. November 2026: Ergänzt wurden Interhyps Wochentabelle vom 26. Oktober bis 1. November, die Auswertung nach Beleihung und Baufi24s datiertes Sollzinsbeispiel mit eigener Ratenrechnung. Der ältere Biallo-Vergleich und die fiktiven Restschuldmodelle bleiben als solche gekennzeichnet. Aus unterschiedlichen Anbieterwerten wird kein allgemeiner Zinstrend abgeleitet. Das ursprüngliche Veröffentlichungsdatum bleibt bestehen. Die Modellrechnung ersetzt weder ein Kreditangebot noch eine Beratung zu Ihrem Vertrag.
Quellen und weiterführende Informationen
- Baufi24: eigenes Konditionsbeispiel mit 4,26 Prozent Sollzins, Stand 7. November 2026
- Biallo: eigener Bauzins-Index und Laufzeitenvergleich, Stand 22. Oktober 2026
- Interhyp: Konditionsbeobachtung, Bankenpanel und Einflussfaktoren, abgerufen am 7. November 2026
- § 489 BGB: Kündigungsrecht, abgerufen am 7. November 2026
- § 493 BGB: Informationspflichten, abgerufen am 7. November 2026