Arbeiten im eigenen Haus: Was das Finanzamt seit 2023 anerkennt und wo die Wohnnutzung endet
Der Höchstbetrag von 1.250 Euro für Fälle ohne anderen Arbeitsplatz ist seit dem Veranlagungszeitraum 2023 gestrichen. Wer im eigenen Haus arbeitet, muss außerdem wissen, wo das Bauamt zuständig wird und was beim Verkauf passiert.
Das Wichtigste in Kürze
- Der volle Kostenabzug für ein häusliches Arbeitszimmer setzt seit 2023 voraus, dass der Raum den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildet; die frühere 1.250-Euro-Grenze für Fälle ohne anderen Arbeitsplatz ist ersatzlos entfallen.
- Jahrespauschale und Tagespauschale liegen beide bei 1.260 Euro, führen aber zu völlig unterschiedlichen Nachweispflichten.
- Räume für freie Berufe sind nach § 13 BauNVO auch im reinen Wohngebiet zulässig; Kundenverkehr, Beschäftigte und Anlieferung verschieben die Grenze zur genehmigungsbedürftigen Nutzungsänderung.
- Beim Verkauf innerhalb der Zehnjahresfrist bleibt ein Arbeitszimmer bei Überschusseinkünften nach dem BFH-Urteil IX R 27/19 steuerfrei; bei Betriebsvermögen gilt das nicht.
- Die zum 30. Dezember 2025 geänderte Bagatellgrenze des § 8 EStDV liegt jetzt bei 30 Quadratmetern oder 40.000 Euro und ist auf alle offenen Fälle anzuwenden.
Ein Viertel aller Erwerbstätigen in Deutschland hat 2025 zumindest gelegentlich von zu Hause aus gearbeitet; 2019 waren es 13 Prozent, wie das Statistische Bundesamt im April 2026 mitteilte. Wer dabei im eigenen Haus sitzt, hat es nicht mit einem Regelwerk zu tun, sondern mit drei voneinander unabhängigen: dem Einkommensteuerrecht, dem öffentlichen Baurecht samt Wohnungseigentums- und Nachbarrecht sowie dem eigenen Versicherungsvertrag. Jedes davon zieht die Linie zwischen Wohnen und Arbeiten an einer anderen Stelle, und keines übernimmt die Bewertung des anderen.
Der folgenreichste Irrtum steckt in vielen Texten, die im Netz noch abrufbar sind: Den Höchstbetrag von 1.250 Euro für den Fall, dass „kein anderer Arbeitsplatz zur Verfügung steht“, gibt es seit dem Veranlagungszeitraum 2023 nicht mehr. Das Jahressteuergesetz 2022 hat ihn gestrichen. Wer seine Erklärung nach einer Anleitung aus dem Jahr 2021 aufbaut, rechnet mit einer Vorschrift, die nicht mehr existiert.
Ein Schwellenwert entscheidet über alles Weitere
§ 4 Absatz 5 Satz 1 Nummer 6b EStG verbietet den Abzug von Aufwendungen für ein häusliches Arbeitszimmer und dessen Ausstattung zunächst vollständig. Satz 2 der Vorschrift öffnet die Tür nur für einen einzigen Fall: wenn das Arbeitszimmer den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildet. Für Arbeitnehmerinnen und Arbeitnehmer gilt das über den Verweis in § 9 Absatz 5 Satz 1 EStG genauso, dort dann als Werbungskosten.
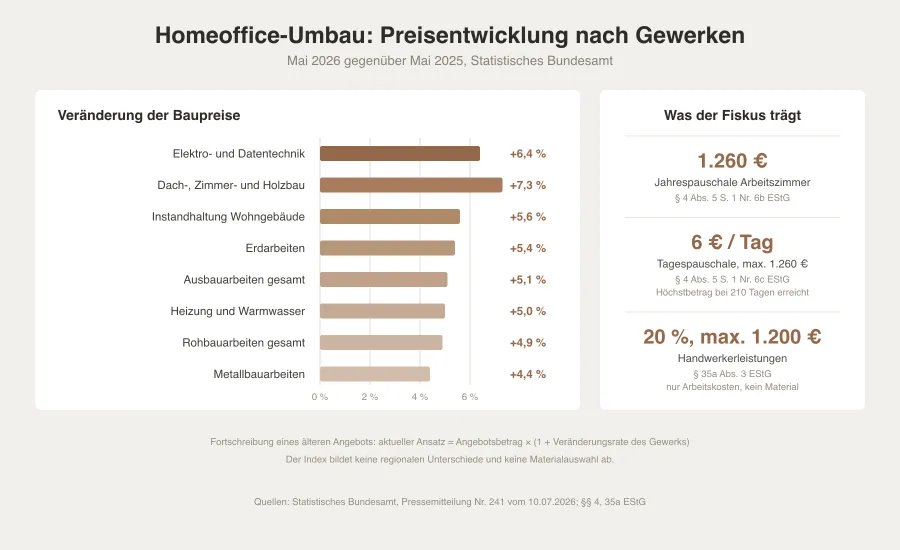
Ist diese Voraussetzung erfüllt, haben Sie ein Wahlrecht. Sie rechnen die tatsächlichen Raumkosten ab — oder Sie setzen nach Satz 3 pauschal 1.260 Euro als Jahrespauschale an, ohne einen einzigen Beleg zu sammeln. Fällt die Mittelpunktseigenschaft in einzelnen Monaten weg, kürzt Satz 4 die Pauschale für jeden vollen Kalendermonat um ein Zwölftel, also um 105 Euro.
Fehlt der Mittelpunkt, bleibt die Tagespauschale nach Nummer 6c: 6 Euro für jeden Kalendertag, an dem die Tätigkeit überwiegend in der häuslichen Wohnung ausgeübt und keine außerhalb gelegene erste Tätigkeitsstätte aufgesucht wird, höchstens 1.260 Euro im Jahr. Der Höchstbetrag ist nach 210 Tagen erreicht. Ein Detail wird dabei oft übersehen: Steht dauerhaft kein anderer Arbeitsplatz zur Verfügung, erlaubt Satz 2 den Abzug auch für Tage, an denen Sie zusätzlich auswärts oder am Betriebssitz gearbeitet haben. Das ist der Rest, der von der alten Regelung übrig geblieben ist — aber eben als Tagesbetrag und nicht mehr als Jahresbudget von 1.250 Euro.
Die Tagespauschale hängt an keinem Raum. Sie steht auch zu, wenn Sie am Küchentisch arbeiten. Der Preis dafür: Sie ersetzt jeden weiteren Raumkostenabzug. Nummer 6c Satz 3 schließt die Kombination mit dem Abzug nach Nummer 6b und mit Unterkunftskosten der doppelten Haushaltsführung ausdrücklich aus.
Wann ein Zimmer steuerlich ein Arbeitszimmer ist
Der Begriff ist enger, als er klingt. Verlangt wird ein abgeschlossener, büromäßig eingerichteter Raum, der in die häusliche Sphäre eingebunden ist und nahezu ausschließlich — die Finanzverwaltung arbeitet mit einer Schwelle von rund 90 Prozent — betrieblich oder beruflich genutzt wird.
Der Große Senat des Bundesfinanzhofs hat 2015 klargestellt, dass es dazu keine Zwischenlösung gibt (Beschluss vom 27. Juli 2015, GrS 1/14). Ein Raum, der in nicht unerheblichem Umfang auch privat genutzt wird — die berühmte Arbeitsecke im Wohnzimmer —, ist auch nicht anteilig abziehbar. Der Senat hat eine Aufteilung nach Fläche oder Zeit ausdrücklich verworfen. Ein Jahr später zog der BFH die Konsequenz für die Nebenräume: Küche, Bad und Flur sind selbst dann nicht anteilig abziehbar, wenn das Arbeitszimmer anerkannt ist, weil diese Räume ihrerseits privat mitgenutzt werden (Urteil vom 17. Februar 2016, X R 26/13).
Ob der Raum den Mittelpunkt bildet, entscheidet sich nicht nach Stunden, sondern nach dem qualitativen Schwerpunkt der Tätigkeit. Diese Linie zieht der BFH seit den Grundsatzurteilen vom 13. November 2002 durch. Der zeitliche Nutzungsumfang hat nur Indizwirkung. Für eine Übersetzerin oder einen selbstständigen Programmierer ist der Mittelpunkt in aller Regel zu Hause; für einen angestellten Vertriebsmitarbeiter mit Firmenbüro fast nie, auch wenn er drei Tage pro Woche daheim sitzt.
Wann sich der Einzelnachweis gegenüber der Pauschale lohnt
Ein Beispiel mit Zahlen, die Sie durch Ihre eigenen ersetzen: ein Einfamilienhaus mit 140 Quadratmetern Wohnfläche, das Arbeitszimmer misst 14 Quadratmeter. Der Kostenschlüssel beträgt damit 10 Prozent.
| Position | Gesamt pro Jahr | Anteil 10 % |
|---|---|---|
| Gebäude-AfA, 2 % aus 320.000 € Gebäudeanteil | 6.400 € | 640 € |
| Schuldzinsen | 5.200 € | 520 € |
| Heizung, Strom, Wasser, Müll, Grundsteuer | 4.800 € | 480 € |
| Wohngebäude- und Haftpflichtversicherung | 900 € | 90 € |
| Summe | 17.300 € | 1.730 € |
Der Einzelnachweis läge hier rund 470 Euro über der Jahrespauschale. Der AfA-Satz von 2 Prozent gilt nach § 7 Absatz 4 Satz 1 Nummer 2 Buchstabe b EStG für Gebäude, die vor dem 1. Januar 2023 und nach dem 31. Dezember 1924 fertiggestellt wurden; für Fertigstellungen ab 2023 sind es 3 Prozent, was die Rechnung deutlich zugunsten des Einzelnachweises verschiebt. Renovierungskosten, die allein das Arbeitszimmer betreffen, kommen zu 100 Prozent hinzu, Grundstückskosten und die Tilgung des Darlehens dagegen gar nicht.
Rechnen Sie die Differenz gegen den Aufwand: Der Einzelnachweis verlangt einen Flächennachweis, eine saubere Aufteilung der Anschaffungskosten auf Grund und Boden und Gebäude sowie eine Belegsammlung über zehn Jahre und mehr. Unter etwa 400 bis 500 Euro Vorteil pro Jahr ist die Jahrespauschale der ruhigere Weg.
Wo die Wohnnutzung endet und das Bauamt zuständig wird
Das Steuerrecht fragt, wofür Sie einen Raum nutzen. Das Baurecht fragt, ob das Gebäude für diese Nutzung genehmigt ist. Beide Antworten können auseinanderfallen.
Der Ausgangspunkt ist § 13 BauNVO. Danach sind „für die Berufsausübung freiberuflich Tätiger und solcher Gewerbetreibender, die ihren Beruf in ähnlicher Art ausüben“, in den Baugebieten nach den §§ 2 bis 4 — Kleinsiedlungsgebiet, reines und allgemeines Wohngebiet — Räume zulässig, in den Gebieten nach den §§ 4a bis 9 auch ganze Gebäude. Die Unterscheidung zwischen Raum und Gebäude ist der Kern: Im reinen Wohngebiet dürfen Sie einen Teil Ihres Hauses freiberuflich nutzen, es aber nicht in ein Bürogebäude verwandeln. Ein Richtwert, den die Rechtsprechung und die Praxis der Bauaufsicht häufig heranziehen, liegt bei einer klar untergeordneten Fläche; das Wohnen muss die Nutzung des Gebäudes prägen.
Eine baurechtliche Nutzungsänderung liegt nach § 29 BauGB und den Landesbauordnungen vor, sobald für die neue Nutzung andere oder weitergehende öffentlich-rechtliche Anforderungen gelten als für die alte. Ob sie genehmigungspflichtig ist, regeln die Bauordnungen der Länder unterschiedlich; ein Blick in die für Ihr Grundstück geltende Landesbauordnung ist unumgänglich. Die typischen Auslöser sind gleich:
- Kundenverkehr. Ein Schreibtisch ohne Publikum verändert nichts. Eine Praxis, eine Kanzlei oder ein Studio mit Terminbetrieb erzeugt Stellplatzbedarf und Besucherverkehr — beides ist bauordnungs- und bauplanungsrechtlich relevant.
- Beschäftigte. Sobald betriebsfremde Personen regelmäßig in den Räumen arbeiten, greift zusätzlich das Arbeitsstättenrecht mit Anforderungen an Fluchtwege, Raumhöhe, Belüftung und Sanitärräume.
- Anlieferung und Lagerung. Warenwirtschaft, Lieferverkehr und Lagerflächen sind keine Wohnnutzung mehr, unabhängig von der Quadratmeterzahl.
- Emissionen und Außenwirkung. Maschinen, Werkstattbetrieb, ein Firmenschild an der Fassade oder Betrieb außerhalb üblicher Zeiten machen aus stiller Bürotätigkeit einen Gewerbebetrieb im Sinne der Baunutzungsverordnung.
Für die Zivilrechtsseite hat der Bundesgerichtshof für Mietwohnungen einen Maßstab formuliert, der die Denkweise gut abbildet: Geschäftliche Aktivitäten, die nach außen in Erscheinung treten, muss ein Vermieter ohne Vereinbarung nicht dulden; Unterrichtsvorbereitung, Telearbeit oder schriftstellerische Arbeit ohne Außenwirkung dagegen schon, und mit Mitarbeitern in der Wohnung ist die Schwelle regelmäßig überschritten (Urteil vom 14. Juli 2009, VIII ZR 165/08). Wenn Sie Ihr Haus oder eine Einliegerwohnung vermieten, ist das Ihr Prüfraster. Wohnen Sie in einer Eigentümergemeinschaft, kommt die Zweckbestimmung in der Teilungserklärung hinzu: Eine als „Wohnung“ ausgewiesene Einheit darf grundsätzlich nur so genutzt werden, wie es bei typisierender Betrachtung nicht mehr stört als Wohnnutzung.
Die Falle, die erst beim Verkauf zuschnappt
Hier trennen sich zwei Wege, und der Unterschied kann fünfstellig sein.
Wer als Arbeitnehmerin, Vermieter oder mit anderen Überschusseinkünften ein Arbeitszimmer nutzt, ist auf der sicheren Seite. § 23 Absatz 1 Satz 1 Nummer 1 Satz 3 EStG nimmt Wirtschaftsgüter von der Besteuerung aus, die im Zeitraum zwischen Anschaffung und Veräußerung ausschließlich zu eigenen Wohnzwecken oder im Jahr der Veräußerung und in den beiden vorangegangenen Jahren zu eigenen Wohnzwecken genutzt wurden. Der BFH hat am 1. März 2021 entschieden, dass ein häusliches Arbeitszimmer dieser Nutzung zu eigenen Wohnzwecken nicht entgegensteht — auch dann nicht, wenn die Kosten jahrelang abgezogen wurden (IX R 27/19). Die Vorschrift enthalte keine Bagatellgrenze für eine schädliche Mitnutzung. Ein Verkauf innerhalb der Zehnjahresfrist bleibt damit vollständig steuerfrei, nicht nur zu 90 Prozent.
Bei Gewinneinkünften sieht es anders aus. Wird ein Gebäudeteil eigenbetrieblich genutzt, ist er nach den allgemeinen Grundsätzen ein selbstständiges Wirtschaftsgut und gehört zum notwendigen Betriebsvermögen. Dann greift § 23 EStG nicht — die stillen Reserven werden bei Verkauf, Entnahme oder Betriebsaufgabe unabhängig von jeder Frist als Gewinn erfasst. Nach zwanzig Jahren Wertsteigerung ist das der Betrag, der die Freude am Verkaufserlös nachhaltig dämpft.
Genau deshalb lohnt ein Blick auf § 8 EStDV, der zum 30. Dezember 2025 neu gefasst wurde. Eigenbetrieblich genutzte Grundstücksteile brauchen danach nicht als Betriebsvermögen behandelt zu werden, wenn ihre Größe nicht mehr als 30 Quadratmeter oder ihr Wert nicht mehr als 40.000 Euro beträgt. Zwei Änderungen stecken darin: Die frühere relative Grenze von einem Fünftel des Grundstückswerts ist durch eine feste Quadratmeterzahl ersetzt worden, der absolute Wert stieg von 20.500 auf 40.000 Euro — und aus der Und-Verknüpfung wurde ein Oder. § 84 Absatz 1d EStDV ordnet die Anwendung von Satz 1 auf alle offenen Fälle an. Satz 2 der Vorschrift, wonach die mit dem Grundstücksteil zusammenhängenden Aufwendungen dann nicht abgezogen werden dürfen, gilt erstmals für Wirtschaftsjahre, die nach dem 31. Dezember 2025 beginnen. Ob Sie die Bagatellregel nutzen sollten, ist eine Abwägung zwischen laufendem Abzug und späterem Entnahmegewinn und gehört in die Steuerberatung — pauschal beantworten lässt sie sich nicht.
Versicherung, Arbeitsmittel und Unfallschutz
Die Wohngebäude- und die Hausratversicherung kalkulieren mit Wohnnutzung. Eine gewerbliche Nutzung von Räumen kann eine Gefahrerhöhung im Sinne des § 23 VVG sein, die Sie dem Versicherer unverzüglich anzeigen müssen. Unterbleibt das und tritt danach ein Schaden ein, ist der Versicherer bei vorsätzlicher Verletzung leistungsfrei und darf bei grober Fahrlässigkeit kürzen (§ 26 Absatz 1 VVG). Für reine Bildschirmarbeit ohne Kundenverkehr verzichten viele Bedingungswerke inzwischen auf eine Anzeige; verlassen sollten Sie sich darauf nicht, sondern die Nutzung schriftlich melden und sich die Antwort ins Archiv legen. Ebenso lohnt der Blick auf die Entschädigungsgrenze für beruflich genutztes Inventar im Hausrat — sie ist oft niedrig, und Warenlager sind regelmäßig ausgeschlossen. Empfangen Sie Kunden im Haus, deckt die Privathaftpflicht Personenschäden aus der beruflichen Tätigkeit typischerweise nicht ab.
Arbeitsmittel folgen einer eigenen Logik: Schreibtisch, Bürostuhl, Regal, Rechner und Fachliteratur gehören nicht zu den Aufwendungen für das Arbeitszimmer und fallen deshalb nicht unter die Abzugsbeschränkung. Sie sind auch dann abziehbar, wenn Sie nur die Tagespauschale ansetzen oder gar keinen eigenen Raum haben. Bis 800 Euro netto je Gegenstand ist der Sofortabzug als geringwertiges Wirtschaftsgut nach § 6 Absatz 2 EStG möglich; für Computerhardware und Betriebs- sowie Anwendersoftware lässt die Finanzverwaltung eine Nutzungsdauer von einem Jahr zu, sodass auch teurere Geräte im Anschaffungsjahr vollständig abgesetzt werden können.
Beim Umbau selbst gilt eine klare Reihenfolge: Handwerkerkosten, die dem anerkannten Arbeitszimmer zuzuordnen sind, sind Betriebsausgaben oder Werbungskosten. Nur was übrig bleibt und den privat genutzten Teil des Hauses betrifft, kommt für die Steuerermäßigung nach § 35a Absatz 3 EStG in Betracht — 20 Prozent der Aufwendungen, höchstens 1.200 Euro. Absatz 5 der Vorschrift begrenzt sie auf die Arbeitskosten, verlangt eine Rechnung und die Zahlung auf das Konto des Handwerksbetriebs. Barzahlung schließt die Ermäßigung aus.
Angestellte sind im Homeoffice gesetzlich unfallversichert: Nach § 8 Absatz 1 Satz 3 SGB VII besteht der Versicherungsschutz bei einer Tätigkeit im eigenen Haushalt in gleichem Umfang wie im Betrieb. Selbstständige haben diesen Schutz nicht automatisch und müssen ihn über die zuständige Berufsgenossenschaft oder privat herstellen.
Der nächste Schritt
Klären Sie zuerst die Mittelpunktsfrage, denn sie entscheidet über alles Weitere: Liegt der qualitative Schwerpunkt Ihrer Arbeit im Haus oder außerhalb? Messen Sie danach den Raum aus, halten Sie die Wohnfläche des Gebäudes daneben und rechnen Sie die tatsächlichen Kosten einmal gegen 1.260 Euro — bei einem Neubau ab Baujahr 2023 fällt das Ergebnis oft anders aus als beim Altbau. Führen Sie parallel eine Tagesliste der Homeoffice-Tage; sie ist die einzige Grundlage, auf der sich die Tagespauschale gegenüber dem Finanzamt belegen lässt.
Zwei Anrufe erledigen den Rest, bevor Sie umbauen: einer bei der unteren Bauaufsicht mit der konkreten Frage nach Kundenverkehr und Beschäftigten für Ihr Baugebiet, einer beim Gebäudeversicherer mit der Bitte um schriftliche Bestätigung der gemeldeten Nutzung. Wer selbstständig ist und über einen Raum von mehr als 30 Quadratmetern oder mit einem Wert über 40.000 Euro nachdenkt, sollte die Betriebsvermögensfrage vor der ersten Abschreibung mit der Steuerberatung durchsprechen — sie lässt sich zwanzig Jahre später nicht mehr korrigieren.
Quellen und weiterführende Informationen
- § 4 EStG – Gewinnbegriff im Allgemeinen (Absatz 5 Satz 1 Nummer 6b und 6c)
- § 23 EStG – Private Veräußerungsgeschäfte
- § 8 EStDV – Eigenbetrieblich genutzte Grundstücke von untergeordnetem Wert
- § 13 BauNVO – Gebäude und Räume für freie Berufe
- BFH, Urteil vom 1. März 2021 – IX R 27/19 (Arbeitszimmer und Veräußerungsgewinn)
- BFH, Beschluss des Großen Senats vom 27. Juli 2015 – GrS 1/14 (gemischt genutzte Räume)