Smart-Meter-Kosten: Welche Entgelte Eigentümer tatsächlich zahlen
Stand 13. Oktober 2026: Beim grundzuständigen Betreiber gelten für das Messsystem meist 30 bis 140 Euro jährlich. Wunscheinbau und Steuerung können zusätzlich kosten; Modellbeträge sind keine absoluten Obergrenzen.
Das Wichtigste in Kürze
- Beim optionalen Einbau durch den grundzuständigen Messstellenbetreiber beträgt die jährliche Obergrenze für Anschlussnutzer 30 Euro.
- Bei über 6.000 bis 10.000 Kilowattstunden Jahresverbrauch liegt die Grenze bei 40 Euro, bei einer §-14a-Vereinbarung bei 50 Euro.
- Für Wunscheinbau gelten gesonderte Zusatzentgelte, deren Angemessenheit bis 100 Euro einmalig und im optionalen Fall bis 30 Euro jährlich vermutet wird.
- Eine Steuerungseinrichtung kann zusätzlich bis zu 50 Euro jährlich für den Anschlussnehmer kosten.
- Unsere Modellrechnung mit regulären Preisobergrenzen und angenommenen Zusatzentgelten ergibt im ersten vollen Betriebsjahr 140 bis 200 Euro; höhere angemessene Zusatzentgelte sind möglich.
Für ein intelligentes Messsystem gibt es keinen einheitlichen 20-Euro-Preis. Beim grundzuständigen Messstellenbetreiber beträgt die jährliche Obergrenze für Anschlussnutzer im optionalen Einbau 30 Euro. Bei über 6.000 bis 10.000 Kilowattstunden Verbrauch sind es 40 Euro; bei einer steuerbaren Verbrauchseinrichtung mit Vereinbarung nach § 14a EnWG 50 Euro. Wunscheinbau und Steuerungseinrichtung können zusätzliche Entgelte auslösen.
Diese Grenzen betreffen Standardleistungen. Sie sind keine Pauschalpreise für jede denkbare bauliche Vorbereitung. Eine einfache moderne Messeinrichtung ohne Smart-Meter-Gateway ist außerdem etwas anderes als ein intelligentes Messsystem: Für sie nennt die Bundesnetzagentur maximal 25 Euro jährlich.
Die jährlichen Obergrenzen für Ihren Zählpunkt
Die folgende Tabelle zeigt die Anschlussnutzer-Anteile brutto nach § 30 MsbG, Stand 13. Oktober 2026. Der zusätzliche Anteil des Anschlussnetzbetreibers ist nicht Ihre direkte Zählerrechnung.
| Fall am Zählpunkt | Höchstens jährlich für Anschlussnutzer |
|---|---|
| Optionales intelligentes Messsystem, etwa bei höchstens 6.000 kWh Verbrauch ohne Pflichtmerkmal | 30 Euro |
| Verbrauch über 6.000 bis einschließlich 10.000 kWh | 40 Euro |
| Verbrauch über 10.000 bis einschließlich 20.000 kWh | 50 Euro |
| Steuerbare Verbrauchseinrichtung mit Vereinbarung nach § 14a EnWG | 50 Euro |
| Erzeugungsanlage über 7 bis einschließlich 15 kW | 50 Euro |
| Verbrauch über 20.000 bis einschließlich 50.000 kWh oder Erzeugungsanlage über 15 bis einschließlich 25 kW | 110 Euro |
| Verbrauch über 50.000 bis einschließlich 100.000 kWh oder Erzeugungsanlage über 25 bis einschließlich 100 kW | 140 Euro |
| Verbrauch oder Erzeugungsleistung oberhalb dieser Grenzen | Angemessenes Entgelt, keine entsprechende feste Eurogrenze |
Mehrere Merkmale an demselben Zählpunkt werden nicht einfach addiert. Nach § 30 Absatz 5 gilt die höchste einschlägige fallbezogene Obergrenze mit den dort geregelten individuellen Anteilen. Mehrere eigenständige Zählpunkte sind dagegen gesondert zu betrachten.
Fiktives Beispiel: Ein Haushalt bezieht im maßgeblichen Durchschnitt 7.500 kWh und hat am selben Zählpunkt eine 12-kW-PV-Anlage. Die Verbrauchsstufe allein ergäbe 40 Euro, die PV-Stufe 50 Euro. Es werden nicht 90 Euro addiert; der Anschlussnutzer-Anteil ist auf 50 Euro für den Messstellenbetrieb begrenzt. Eine gesondert abrechenbare Steuerungseinrichtung ist darin nicht enthalten.
Der Jahresverbrauch wird grundsätzlich aus den letzten drei erfassten Jahreswerten gemittelt. Fehlen diese, gilt die Verbrauchsprognose des Netzbetreibers. Der Messstellenbetreiber muss die Einstufung jährlich überprüfen. Eine einzelne hohe Jahresrechnung ist deshalb nicht automatisch die maßgebliche Verbrauchsstufe.
Wunscheinbau: 100 Euro sind keine starre Höchstgrenze
Möchten Sie vorzeitig ein intelligentes Messsystem, beispielsweise für einen dynamischen Stromtarif, handelt es sich um eine Zusatzleistung. § 34 Absatz 2 MsbG sieht grundsätzlich einen Einbau innerhalb von vier Monaten ab Beauftragung vor, enthält aber technische Ablehnungs- und begründete Zurückstellungsmöglichkeiten. Eine Zurückstellung muss nachvollziehbar in Textform begründet und mit einem verbindlichen Zeitplan versehen werden.
Für das einmalige Zusatzentgelt erläutert die Bundesnetzagentur die Angemessenheitsvermutung nach § 35 MsbG: Bis 100 Euro wird Angemessenheit vermutet. Bei tatsächlich höheren Kosten kann der Betreiber mehr verlangen, muss dies aber gesondert begründen. Die Behauptung einer starren 30-Euro-Montagegrenze ist falsch.
Im optionalen Einbaufall kann beim Kundenwunsch auch ein zusätzliches jährliches Entgelt entstehen. Bis 30 Euro zusätzlich pro Jahr wird dessen Angemessenheit vermutet. Zusammen mit der regulären 30-Euro-Grenze sind damit 60 Euro jährlich möglich; dies ist keine allgemeine feste Obergrenze für jede Zusatzleistung.
Was ein Fall im ersten Jahr und danach kostet
Die folgende Modellrechnung mit regulären Preisobergrenzen und angenommenen Zusatzentgelten zeigt, wie Sie einmalige und laufende Kosten getrennt kalkulieren können. Alle Beträge sind brutto und beziehen sich auf einen Zählpunkt beim grundzuständigen Messstellenbetreiber (Stand 13. Oktober 2026). Im Steuerungsfall ist der Eigentümer zugleich Anschlussnutzer und Anschlussnehmer: Er trägt sowohl den Messsystem-Anteil als auch den Steuerungs-Anteil.
Die Summen sind keine absoluten Obergrenzen und keine Preiszusage. Für die regulären Leistungen rechnen wir mit den Preisobergrenzen nach § 30 MsbG. Die Zusatzentgelte setzen wir mit 100 Euro einmalig und im optionalen Fall mit 30 Euro jährlich an. § 35 MsbG nennt hierfür nur Grenzen, bis zu denen die Angemessenheit vermutet wird. Auch höhere angemessene Zusatzentgelte sind möglich; die Bundesnetzagentur verlangt für höhere einmalige Entgelte bei tatsächlich höheren Kosten eine gesonderte Begründung.
| Fall | Regulär/Jahr, angesetzte Preisobergrenze | Angenommene Zusatzentgelte | Erstes volles Betriebsjahr | Danach je volles Betriebsjahr | Fünf volle Betriebsjahre |
|---|---|---|---|---|---|
| Optional, 4.000 kWh; ohne § 14a und ohne Anlage über 7 kW; vorzeitiger Wunscheinbau | 30 Euro | 100 Euro einmalig + 30 Euro/Jahr | 160 Euro | 60 Euro | 400 Euro |
| Verbrauchspflicht, 8.000 kWh; vorzeitiger Wunscheinbau | 40 Euro | 100 Euro einmalig | 140 Euro | 40 Euro | 300 Euro |
| § 14a, 4.000 kWh; vorzeitiger Wunscheinbau, nur Messsystem als Zwischenstand | 50 Euro | 100 Euro einmalig | 150 Euro | 50 Euro | 350 Euro |
| § 14a wie zuvor; Messsystem mit Steuerung; Eigentümer zugleich Anschlussnutzer und Anschlussnehmer | 50 Euro Messsystem + 50 Euro Steuerung | 100 Euro einmalig | 200 Euro | 100 Euro | 600 Euro |
Quellen der Modellansätze: § 30 Absatz 1 Nummern 4 und 5 sowie Absätze 2 und 3 MsbG, § 35 Absatz 1 Satz 2 Nummer 1 und Absatz 2 MsbG und Bundesnetzagentur, „Einbau auf Kundenwunsch“ und „Kann ich freiwillig ein intelligentes Messsystem einbauen lassen?“.
Rechenweg: Der laufende Jahresbetrag ist der reguläre Anteil plus gegebenenfalls das jährliche Zusatzentgelt. Im ersten vollen Betriebsjahr kommt einmalig das angenommene Entgelt von 100 Euro hinzu; über fünf volle Betriebsjahre rechnen wir 5 × Jahresbetrag + 100 Euro. Optional ergibt das 30 + 30 + 100 = 160 Euro, danach 60 Euro und über fünf Jahre 5 × 60 + 100 = 400 Euro. Beim 8.000-kWh-Fall sind es 40 + 100 = 140 Euro, danach 40 Euro und 5 × 40 + 100 = 300 Euro. Beim §-14a-Zwischenstand ergeben sich 50 + 100 = 150 Euro, danach 50 Euro und 5 × 50 + 100 = 350 Euro. Mit Steuerung sind es 50 + 50 + 100 = 200 Euro, danach 100 Euro und 5 × 100 + 100 = 600 Euro.
Die Fünfjahreswerte setzen fünf volle Betriebsjahre mit unveränderten Fallbedingungen und Preisen voraus. Das erste Betriebsjahr ist hier ein voller Zwölfmonatszeitraum, nicht das möglicherweise kürzere Kalenderjahr des Einbaus. Arbeiten am Zählerplatz sind in keiner Zeile enthalten; der nächste Abschnitt behandelt sie.
Drei Grenzen der Rechnung: Die Vermutungsgrenze von 30 Euro für das laufende Zusatzentgelt nennt § 35 Absatz 1 Satz 2 Nummer 1 MsbG nur für optionale Einbaufälle. Die angenommenen 100 Euro einmalig betreffen ausschließlich die vorzeitige Ausstattung nach § 34 Absatz 2 Satz 2 Nummer 1, nicht jeden Einbau. In den Pflichtzeilen setzen wir deshalb voraus, dass Sie die Ausstattung früher verlangen, als der Betreiber sie ohnehin vornehmen müsste. Nach § 35 Absatz 2 MsbG dürfen im Zusatzentgelt keine Kosten enthalten sein, die bei der Erfüllung der gesetzlichen Ausstattungspflichten ohnehin anfallen würden. Die angesetzten 100 Euro sind somit weder automatisch geschuldet noch allein wegen der Vermutungsgrenze zulässig.
Im §-14a-Fall sieht § 29 Absatz 1 Nummer 2 MsbG Messsystem und Steuerungseinrichtung gemeinsam vor. Die dritte Zeile ist daher nur eine Zwischenstandsrechnung, keine dauerhaft vollständige Ausstattung und keine Prognose für fünf Jahre ohne Steuerung. Kommt die Steuerung während des Betrachtungszeitraums hinzu, müssen Sie ab diesem Zeitpunkt ihren Jahresanteil mitrechnen.
Für Ihre Entscheidung ersetzen Sie die Modellansätze durch das aktuelle Preisblatt und die konkret begründeten Zusatzentgelte Ihres Betreibers. So vergleichen Sie den vorzeitigen Wunscheinbau mit dem ohnehin vorgesehenen Einbau, ohne aus den Beispielsummen feste Preissicherheit abzuleiten.
Steuerung und Zählerschrank getrennt behandeln
Für Einbau und Betrieb einer Steuerungseinrichtung am Netzanschlusspunkt darf der grundzuständige Messstellenbetreiber in den Fällen des § 30 Absatz 2 zusätzlich bis zu 50 Euro brutto jährlich dem Anschlussnehmer berechnen. Das betrifft etwa den Steuerungsrollout für bestimmte Verbrauchseinrichtungen und Erzeugungsanlagen. Messsystem und Steuerung sind deshalb getrennte Rechnungspositionen.
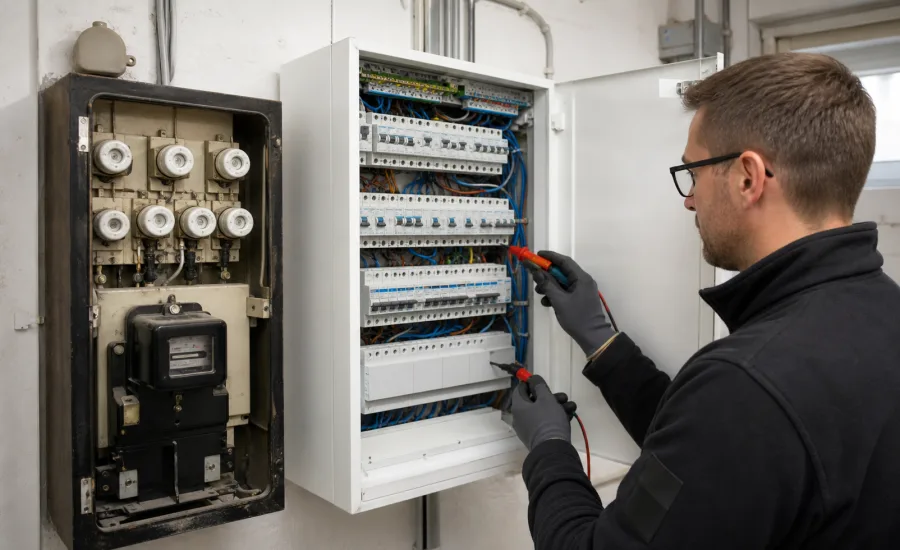
Ein eventuell erforderlicher Umbau des Zählerplatzes ist nochmals eine andere Leistung. Ob der vorhandene Schrank angepasst werden muss, hängt von der konkreten Anlage und den technischen Anschlussbedingungen ab. Ein Smart-Meter-Einbau beweist für sich allein nicht, dass ein kompletter neuer Schrank nötig ist.
Lassen Sie vor einer Umbau-Beauftragung schriftlich erläutern, welche Anpassung erforderlich ist und welche Arbeiten das Angebot umfasst. Unbelegte Pauschalspannen sind dafür kein Ersatz. Den baulichen Kontext behandelt der Beitrag zum Zählerschrank für das Smart Meter.
Betreiberwahl und Rechnung: Was Sie kontrollieren sollten
Die gesetzlichen Obergrenzen binden den grundzuständigen Messstellenbetreiber. Bei einem wettbewerblichen Anbieter prüfen Sie den vertraglichen Preis, einmalige Einrichtung, laufende Entgelte und die Folgen einer Tarifkündigung.
Das Auswahlrecht nach § 5 MsbG ist nicht immer sofort ausübbar: Nach Ausstattung durch den grundzuständigen Betreiber gilt grundsätzlich eine Zweijahresfrist. Eine frühere Beendigung kann zwischen den Betreibern vereinbart werden; Rechte bei nicht vertragsgemäßer Leistung bleiben unberührt.
Die Rechnung kann separat vom Messstellenbetreiber kommen oder über den Stromlieferanten laufen. Zwei sichtbare Posten beweisen noch keine Doppelabrechnung: Kontrollieren Sie Leistungszeitraum, Zählpunkt, bereits enthaltene Entgelte und etwaige Gutschriften. Fordern Sie bei Unklarheit eine Zuordnung beider Unternehmen an.
Prüfen Sie vor Auftrag oder Zahlung drei Dinge: Ihre Fallgruppe, die Trennung von Standard- und Zusatzleistungen und die Frage, ob ein Zählerschrankangebot wirklich notwendige Arbeiten enthält. Verlangen Sie das aktuelle Preisblatt und eine schriftliche Erklärung für Zusatzentgelte, die oberhalb der gesetzlichen Angemessenheitsvermutung liegen.
Quellen und weiterführende Informationen
- Messstellenbetriebsgesetz – § 30 Preisobergrenzen
- Messstellenbetriebsgesetz – § 34 Standard- und Zusatzleistungen
- Messstellenbetriebsgesetz – § 35 Angemessenes Entgelt für Zusatzleistungen
- Messstellenbetriebsgesetz – § 29 Ausstattung von Messstellen
- Bundesnetzagentur – Messeinrichtungen, Kosten und Wunscheinbau
- Messstellenbetriebsgesetz – § 5 Auswahlrecht des Anschlussnutzers