Wasserschaden im Haus: Wer zahlt Gebäude, Hausrat und Trocknung?
Rohrbruch, undichte Fugen oder Starkregen: Welche Versicherung für Bausubstanz, Möbel und Trocknungsstrom zahlt und wie Eigentümer Ansprüche sichern.
Das Wichtigste in Kürze
- Die Wohngebäudeversicherung zahlt für Schäden an fest verbundener Bausubstanz (Mauerwerk, Estrich, Fliesen, verklebte Böden).
- Die Hausratversicherung ersetzt bewegliche Einrichtungsgegenstände (Möbel, Teppiche, nicht verklebtes Laminat, Elektrogeräte).
- Die Haftpflichtversicherung Dritter springt nur bei nachgewiesenem Verschulden ein; ein reiner Materialbruch ohne Verschulden begründet keine Haftung.
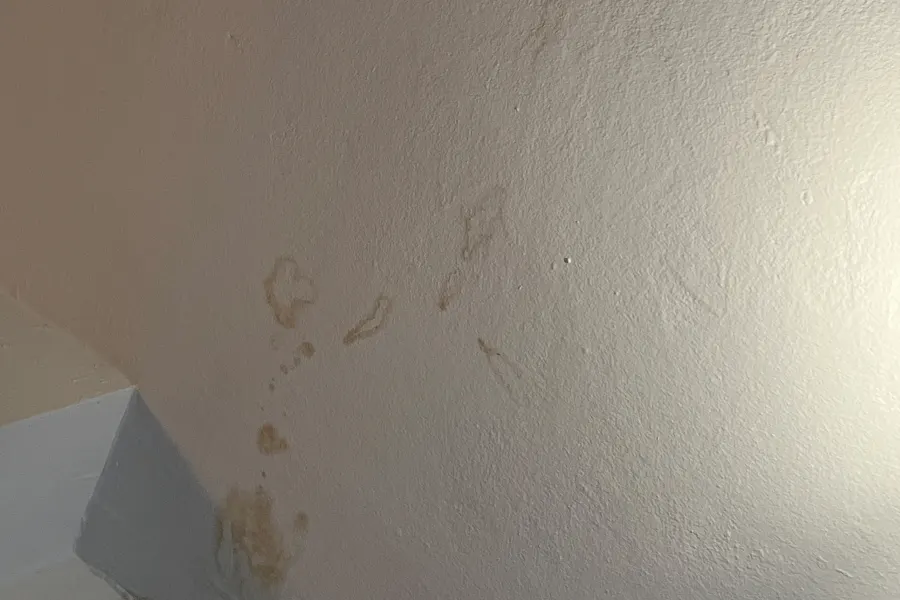
Tropft Wasser von der Zimmerdecke oder steht die Waschküche unter Wasser, entscheidet die Ursache und der betroffene Gegenstand darüber, welche Versicherung die Regulierung übernimmt. Es gibt keine Universalversicherung für Wasser im Haus: Drei unterschiedliche Policen teilen sich die Zuständigkeiten auf, während Schäden durch Unwetter und Starkregen ohne zusätzlichen Elementarbaustein komplett beim Eigentümer verbleiben.
| Schadensbild / Gegenstand | Zuständige Versicherung | Typische Leistung & Besonderheiten |
|---|---|---|
| Durchfeuchtete Wände, Estrich, Fliesen | Wohngebäudeversicherung | Trocknung, Putzsanierung, Mauerwerksinstandsetzung nach Rohrbruch |
| Aufgequollene Möbel, Teppiche, Geräte | Hausratversicherung | Neuwertersatz für alle beweglichen Haushaltsgegenstände |
| Nachbarwohnung beschädigt (Verschulden) | Private Haftpflichtversicherung | Zeitwertersatz für Fremdschäden (z. B. Badewanne überlaufen lassen) |
| Wasser dringt durch Lichtschacht (Starkregen) | Elementarschadenversicherung | Nur versichert, wenn der Zusatzbaustein im Vertrag vereinbart ist |
| Stromkosten für Bautrocknungsgeräte | Wohngebäude- / Hausratpolice | Stromzählerprotokoll der Trocknungsfirma einreichen; volle Erstattung |
Wohngebäude vs. Hausrat: Die Trennlinie am Baukörper
Die versicherungsrechtliche Faustformel lautet: Dreht man das Haus auf den Kopf und schüttelt es, gehört alles, was herausfällt, zum Hausrat. Alles, was fest mit dem Baukörper verbunden bleibt, ist Teil des Wohngebäudes.
- Wohngebäudeversicherung: Reguliert Schäden an festen Installationen. Dazu zählen Mauerwerk, Trockenbauwände, Unterboden, verklebte Fliesen, verklebtes Parkett sowie fest eingebaute Sanitär- und Heizungsrohre. Sie übernimmt auch die Kosten für die handwerkliche Leckortung durch Spezialbetriebe (akustische Horchgeräte, Thermografie oder Formiergas) und den notwendigen Wandaufbruch.
- Hausratversicherung: Ersetzt Schäden an lose verlegten Bodenbelägen (z. B. schwimmend verlegtes Laminat, Klick-Vinyl oder Teppiche), Schränken, Elektronik und Kleidung. Die Hausratversicherung erstattet im Gegensatz zur Haftpflicht den vollen Neuwert der Gegenstände.
Einen detaillierten Überblick über Deckungsgrenzen liefert der Beitrag zum Leitungswasserschaden.
Was gilt bei undichten Fugen im Badezimmer?
Jahrelang weigerten sich Wohngebäudeversicherer, Schäden durch undichte Silikonfugen an Badewannen und Duschen zu bezahlen, weil das Wasser nicht direkt aus dem Rohr, sondern aus der Brause stammte. Der Bundesgerichtshof (BGH, Urteil vom 20.10.2021, Az. IV ZR 236/20) hat diese Praxis gekippt: Nach modernen Versicherungsbedingungen gilt Wasser, das durch schadhafte Fugen ins Mauerwerk dringt, als bestimmungswidrig ausgetretenes Leitungswasser.
Voraussetzung ist jedoch, dass die Fugen baulich mit der Duschwanne oder dem Ablaufrohr verbunden sind. Bei sehr alten Verträgen aus den 1990er-Jahren lohnt sich der Blick in die Bedingungen: Enthält die Klausel noch veraltete Ausschlüsse, sollten Eigentümer den Vertrag auf aktuelle VHB-Bedingungen umstellen.
Trocknungskosten: Auch Stromkosten werden erstattet
Nach einem Rohrbruch reicht einfaches Heizen und Lüften nicht aus. Ist Wasser in die Estrich-Dämmschicht eingedrungen, müssen Trocknungsfirmen Kernbohrungen setzen und warme Luft mit Seitenkanalverdichtern im Unterdruckverfahren durch den Estrich ziehen. Eine solche technische Trocknung dauert üblicherweise 14 bis 21 Tage.
Die Gesamtrechnung einer solchen Trocknungsmaßnahme liegt schnell bei 2.000 bis 5.000 Euro. Wichtig für Hausbesitzer: Die Trocknungsgeräte verbrauchen erhebliche Mengen an Strom (oft 500 bis 1.500 Kilowattstunden, was Stromkosten von 200 bis 600 Euro entspricht). Die Wohngebäudeversicherung ist gesetzlich verpflichtet, diese Nebenkosten vollständig zu erstatten. Lassen Sie sich von der Trocknungsfirma bei Aufstellung und Abbau der Geräte ein offizielles Stromzähler-Messprotokoll aushändigen.
Wann die Haftpflicht des Nachbarn nicht zahlt
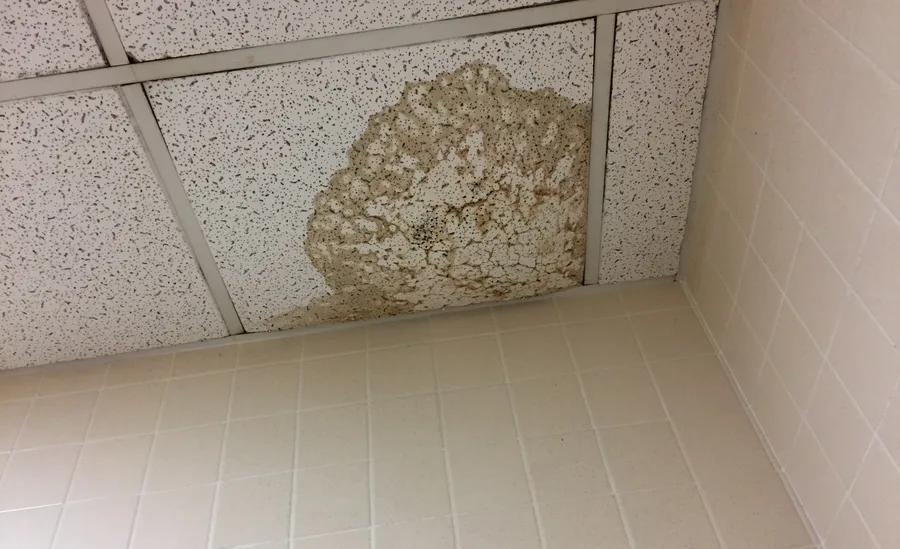
Läuft Wasser aus der darüberliegenden Wohnung durch die Decke, verlangen Betroffene reflexartig Schadenersatz vom Verursacher. Doch die private Haftpflichtversicherung zahlt nach §§ 276, 823 BGB nur dann, wenn dem Nachbarn ein Verschulden (Vorsatz oder Fahrlässigkeit) nachgewiesen werden kann.
Beispiele für die Haftungspraxis:
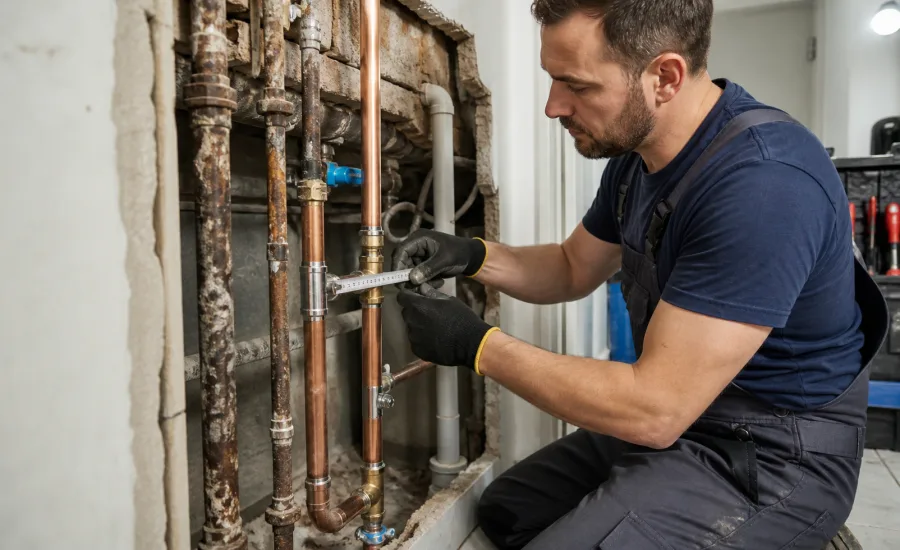
- Kein Verschulden: Platzt ein Kupferrohr unter Putz ohne vorherige Anzeichen durch reine Materialermüdung, haftet der Nachbar rechtlich nicht. In diesem Fall muss die Wohngebäudeversicherung des geschädigten Eigentümers einspringen.
- Verschulden liegt vor: Hat der Nachbar den Zulaufschlauch seiner Waschmaschine ohne Aquastopp selbst mangelhaft befestigt oder die Badewanne unbeaufsichtigt einlaufen lassen, liegt grobe Fahrlässigkeit vor. Seine private Haftpflichtversicherung muss den Zeitwert des Schadens regulieren.
Sofortmaßnahmen: Die Pflicht zur Schadenminderung
Nach § 82 Versicherungsvertragsgesetz (VVG) ist der Versicherungsnehmer verpflichtet, den Schaden so gering wie möglich zu halten (Schadenminderungspflicht):
- Wasserzufuhr stoppen: Drehen Sie sofort das nächste Eckventil oder den Haupthahn im Haus ab.
- Strom abschalten: Schalten Sie im Sicherungskasten die Sicherungen für betroffene Räume ab, um Kurzschlüsse und Stromschläge zu verhindern.
- Wasser beseitigen und Möbel hochstellen: Schöpfen Sie stehendes Wasser ab und stellen Sie Möbelbeine auf Alufolie oder Kunststoffuntersetzer, um Verfärbungen und Schimmelbildung zu vermeiden.
- Schaden dokumentieren: Fotografieren und filmen Sie alle feuchten Stellen, Tropfspuren und beschädigten Gegenstände vor Beginn der Aufräumarbeiten.
- Versicherung kontaktieren: Melden Sie den Schaden unverzüglich telefonisch oder online und holen Sie vor der Vergabe von Sanierungsaufträgen die schriftliche Freigabe des Versicherers ein.
Welche Risiken bei Hochwasser und Starkregen bestehen, fasst der Ratgeber zur Elementarschadenversicherung zusammen; wie Sie den Versicherungswert prüfen, erklärt der Leitfaden zur Gebäudeversicherungssumme.